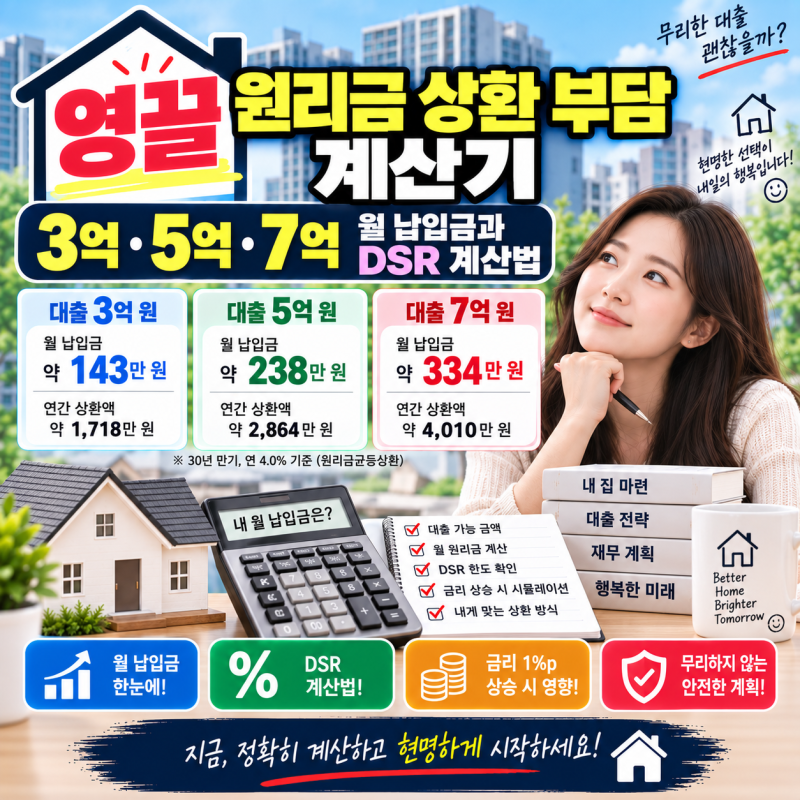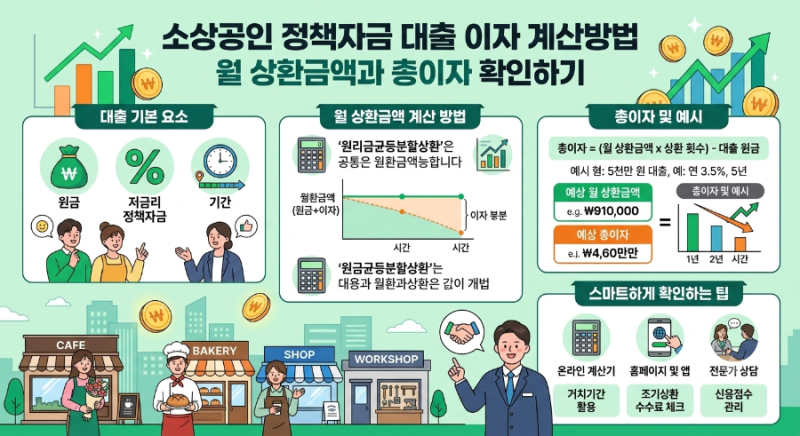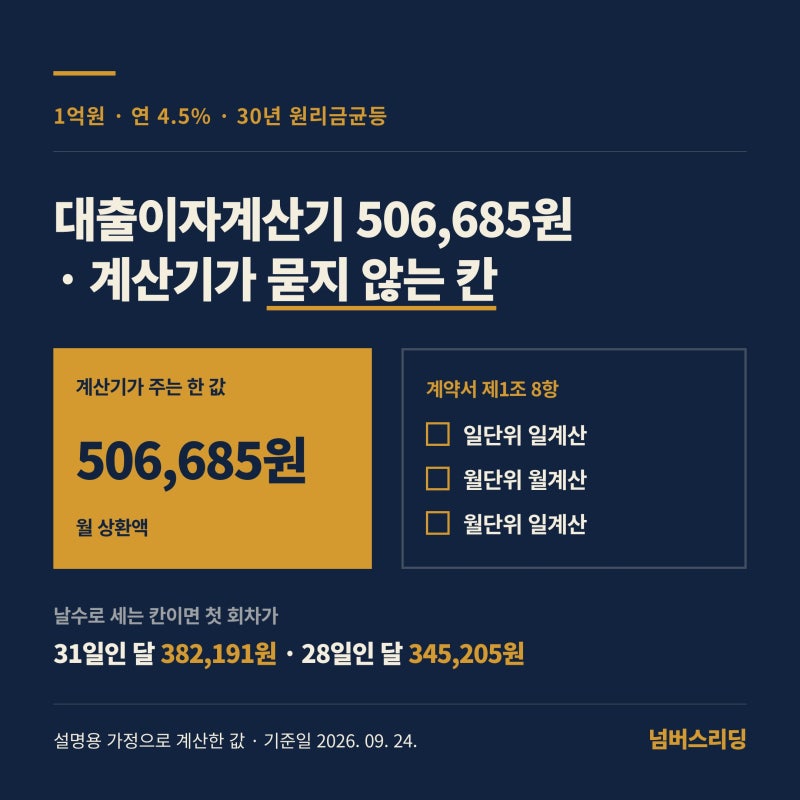


원리금분할상환 계산기는 대출 상환액을 예측하는 데 필수적인 도구입니다. 하지만 금융감독원이나 한국주택금융공사 등 공식 계산기조차 '월별 일수에 따라 약간의 차이가 있다'거나 '실제 납부액과 다소 차이가 날 수 있다'고만 명시하고 그 구체적인 이유를 설명하지 않는 경우가 많습니다. 이는 계산기가 묻지 않는 계약서상의 세부 조항들, 예를 들어 이자 계산 방식(일단위 일계산, 월단위 월계산 등)이나 날수 계산법 등에 따라 실제 납부액에 차이가 발생하기 때문입니다. 이러한 숨겨진 차액은 대출 상환 계획에 예상치 못한 변수로 작용할 수 있습니다.
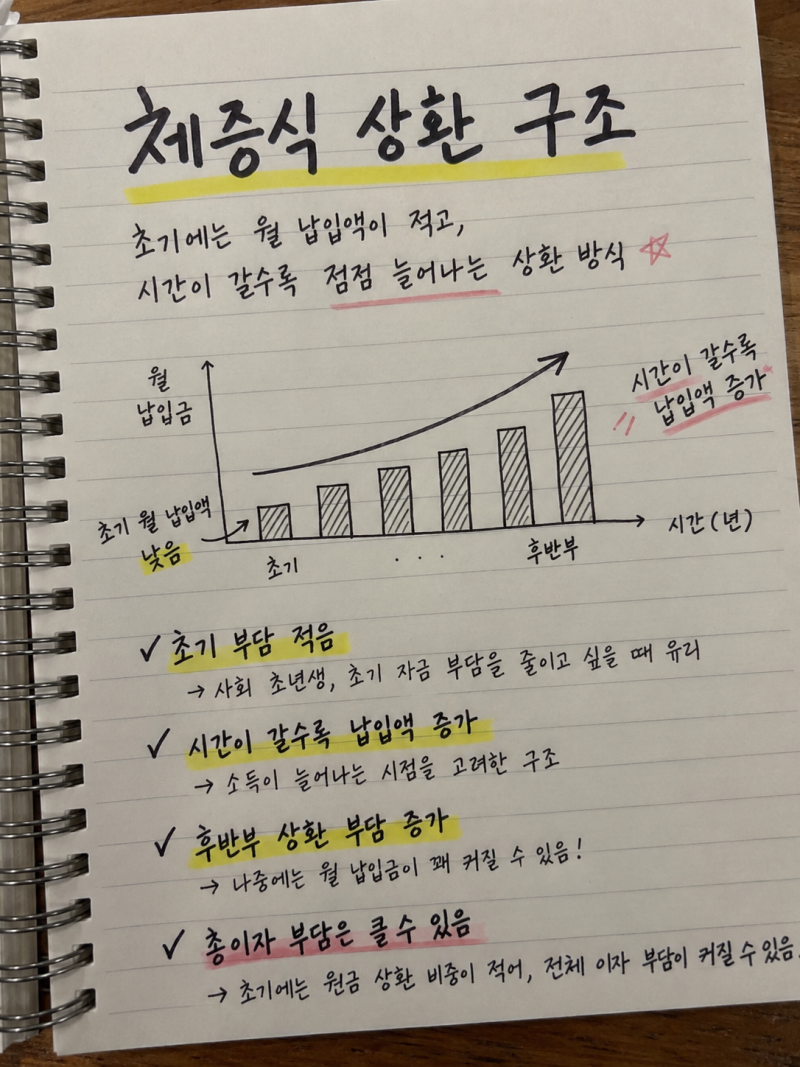
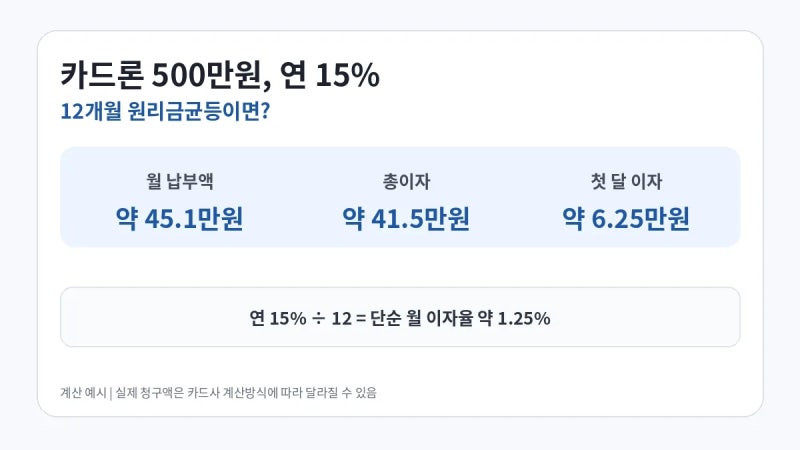
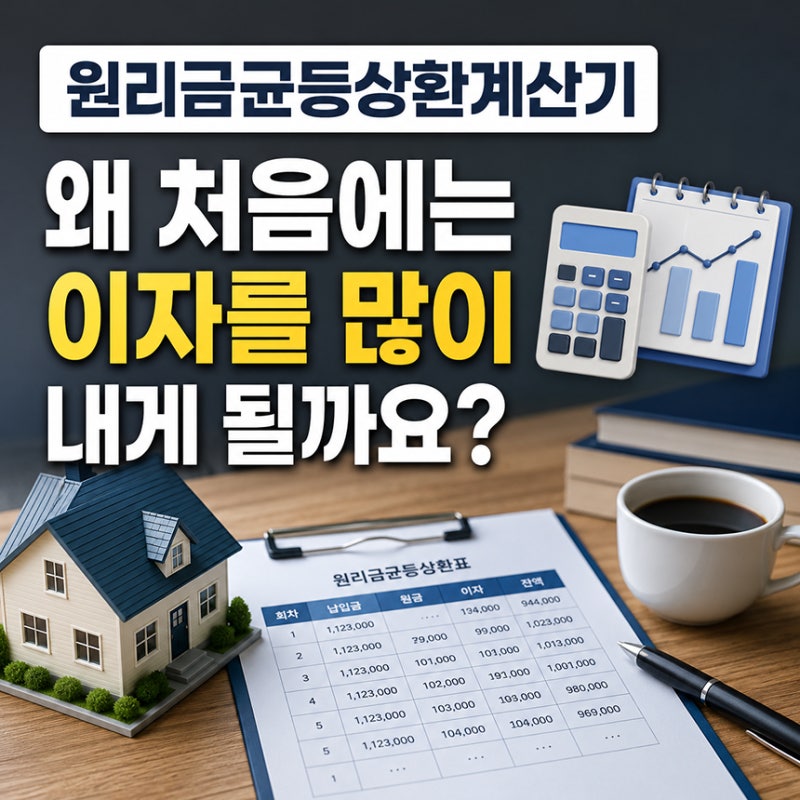
실제 블로그 후기들을 살펴보면, 원리금균등 분할상환 방식이 만기일시상환이나 원금균등 분할상환 방식과 비교했을 때 총 이자액이나 월 상환액에서 상당한 차이를 보인다고 분석하고 있습니다. 특히 원리금균등 상환은 매달 납부하는 금액이 동일하여 계획적인 상환에 유리하지만, 초기에는 이자 비중이 높고 원금 상환 비중이 낮다는 특징이 있습니다. 반면 원금균등 상환은 초기 상환 부담이 크지만 총 이자액이 적다는 장점이 있습니다. 이러한 상환 방식별 차이를 정확히 이해하는 것이 중요합니다.
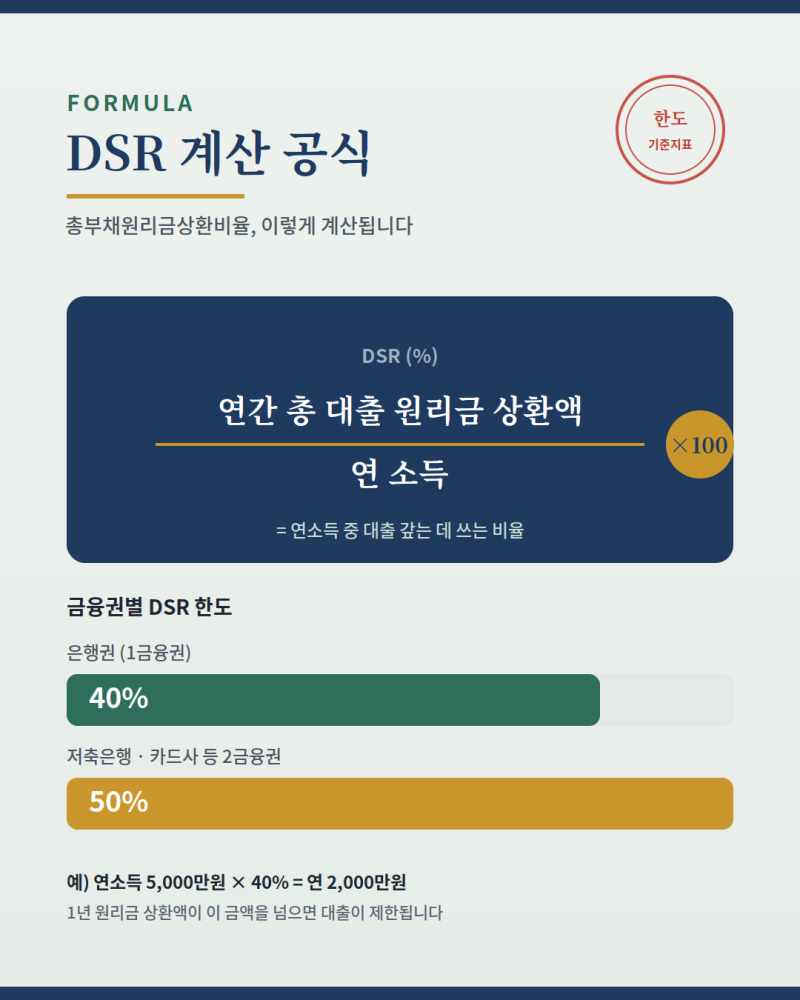
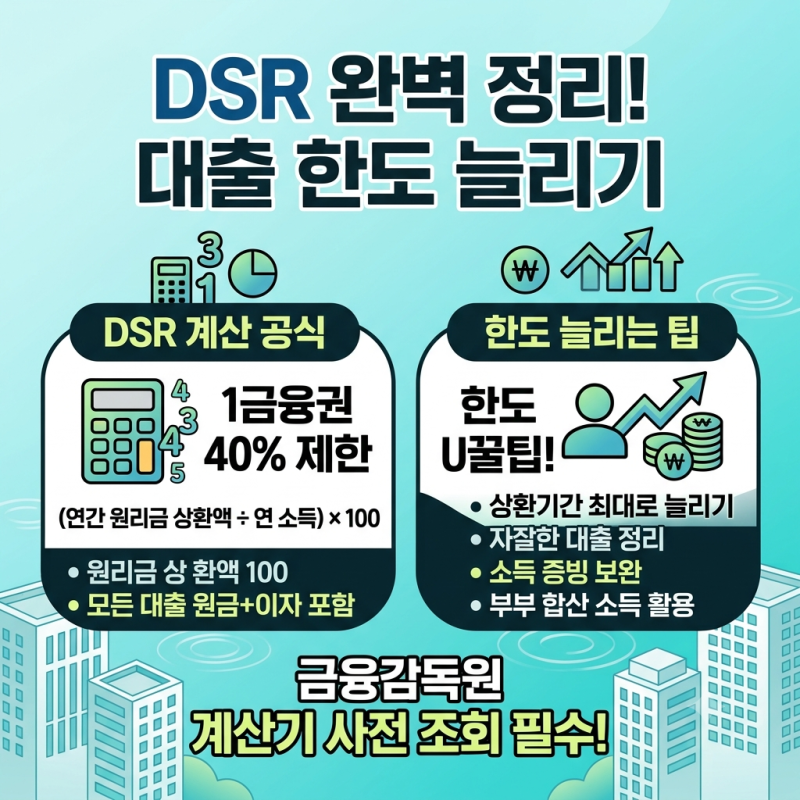
대출 계산기를 활용할 때는 단순히 월 상환액만 확인하는 것을 넘어, 대출 약정서에 명시된 이자 계산 방식과 중도상환수수료 조건 등을 꼼꼼히 확인하는 것이 중요합니다. 특히 중도상환수수료는 대출 잔존 일수에 비례하여 일할 계산되며, 대출 실행일로부터 3년이 경과하면 면제되는 경우가 많으므로 상환 타이밍을 신중하게 고려해야 합니다. 또한 DSR(총부채원리금상환비율)과 같은 대출 규제 기준을 함께 파악하여 본인의 대출 한도와 상환 능력을 종합적으로 판단하는 지혜가 필요합니다.