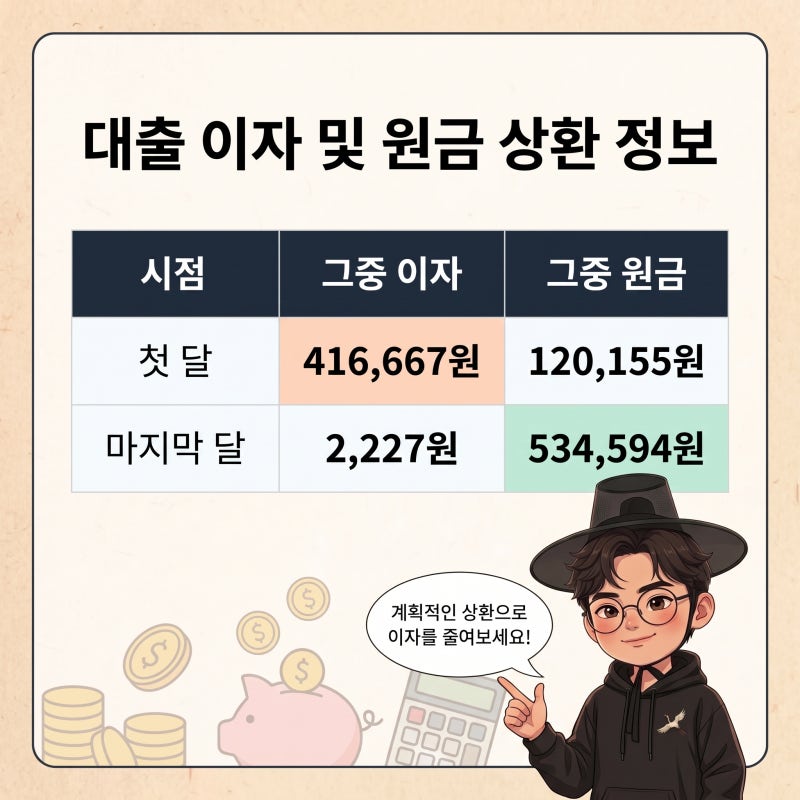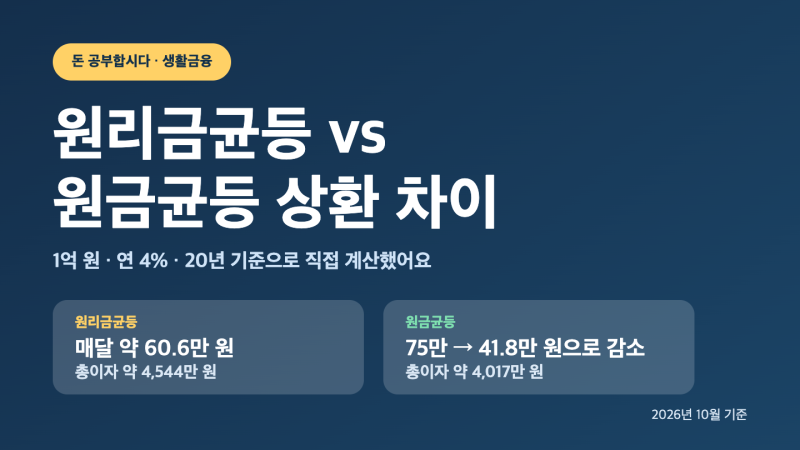

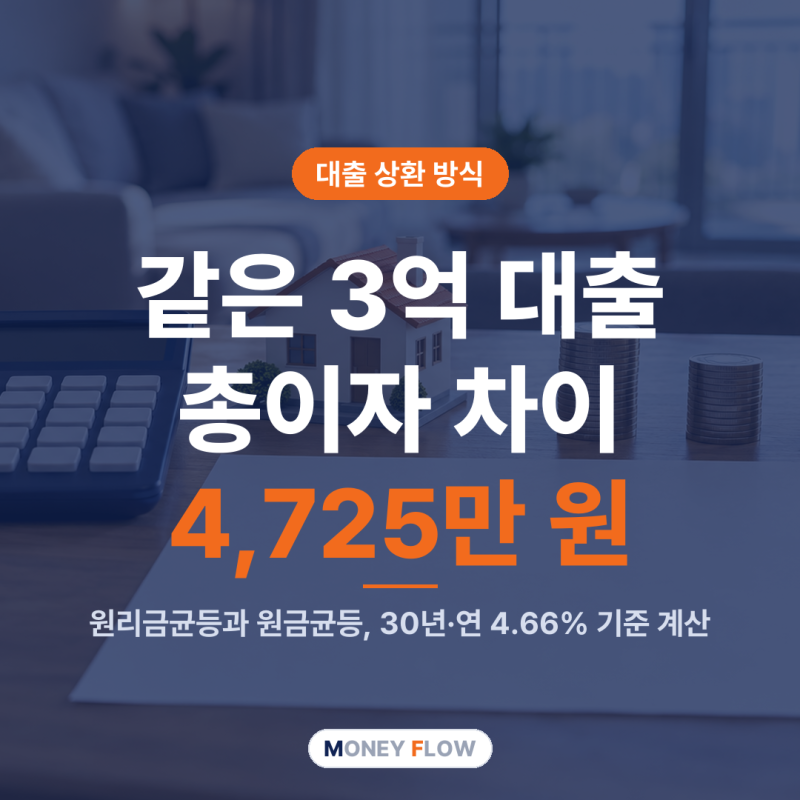
원금균등상환은 대출 원금을 매달 동일하게 나누어 갚고, 남은 원금에 대해서만 이자를 부과하는 방식입니다. 이 방식은 대출 초기에 상환 원금이 빠르게 줄어들어 총 이자 부담을 크게 낮출 수 있다는 장점이 있습니다. 특히 은행에 내는 총 이자를 1원이라도 줄이고자 하는 사람들에게 가장 유리한 선택지로 꼽히며, 많은 블로거들이 이 점을 강조하고 있습니다.
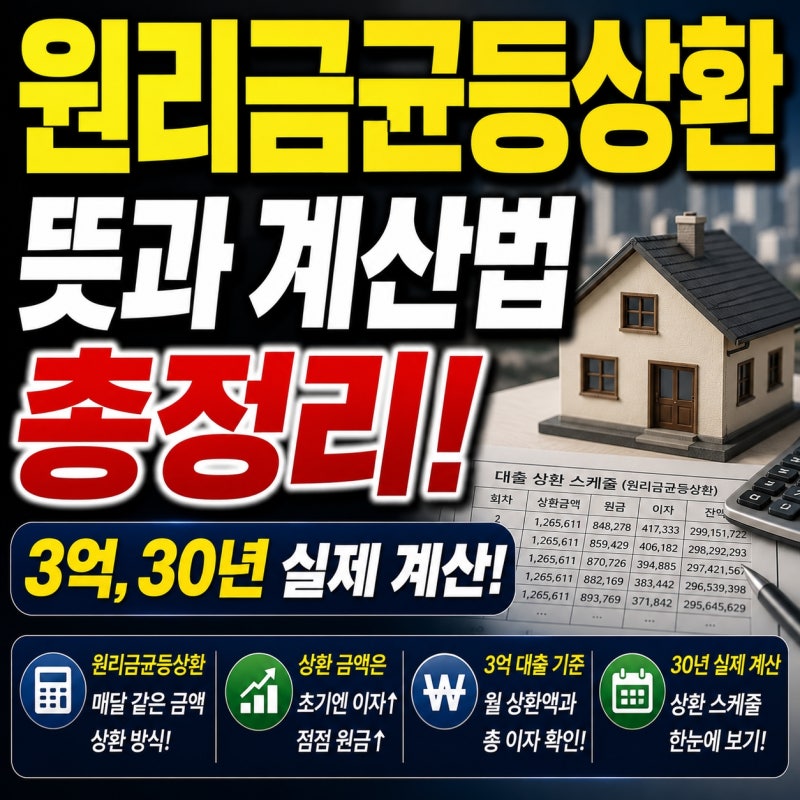
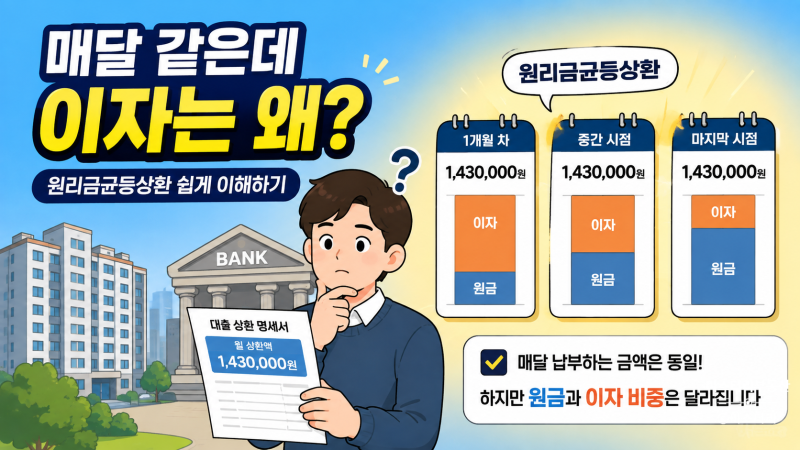
실제 블로거들의 분석에 따르면, 원금균등상환은 원리금균등상환과 비교했을 때 총 이자에서 수천만 원의 차이를 보입니다. 예를 들어, 3억 원을 4.5% 금리로 30년 대출 시 원금균등상환은 원리금균등상환보다 총 이자를 4,416만 원 절약할 수 있다고 합니다. 하지만 대출 초기(1~2년 차)에는 매달 갚아야 할 금액이 원리금균등상환보다 44만 원가량 더 커서 초기 부담이 상당하다는 점을 지적하는 블로거들도 많습니다.
따라서 원금균등상환을 선택할 때는 당장 생활비에 여유가 있고, 대출 초기의 높은 상환액을 감당할 수 있는지 신중하게 고려해야 합니다. 총 이자 절감 효과는 크지만, 초기 현금 흐름에 미치는 영향을 충분히 검토하여 본인의 재정 상황에 가장 적합한 상환 방식을 선택하는 것이 중요합니다. 확실하게 빚을 갚을 목돈이 들어올 예정이거나 이자 부담을 최소화하고 싶은 경우에 적합한 방식입니다.