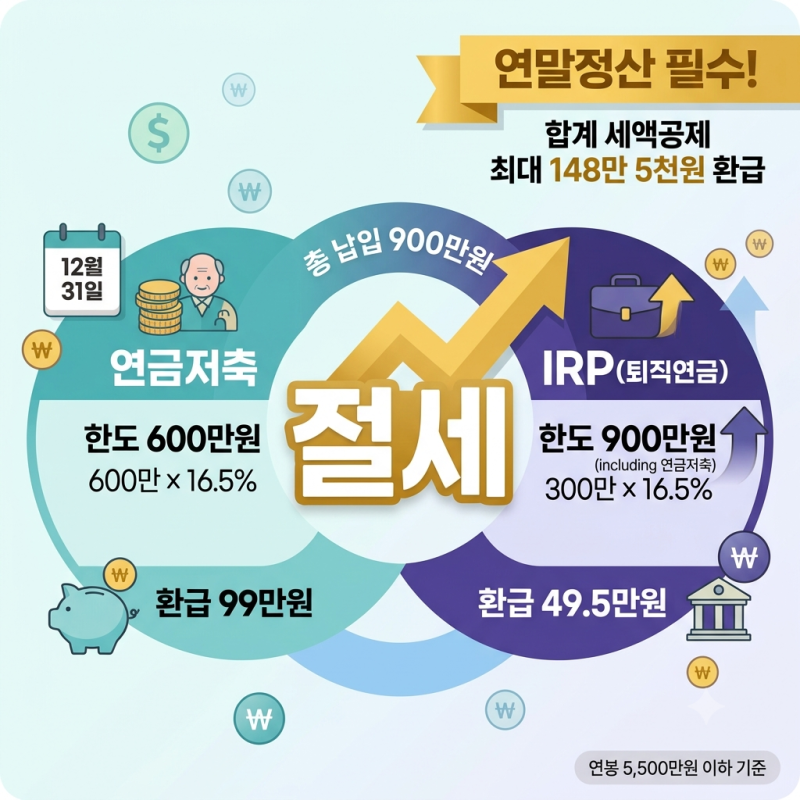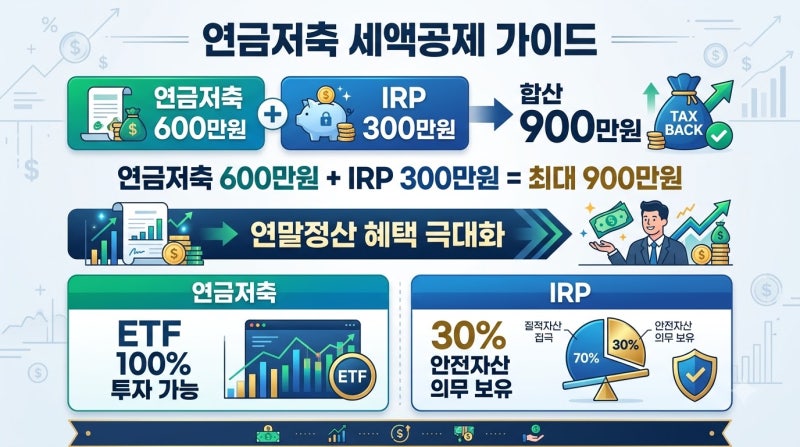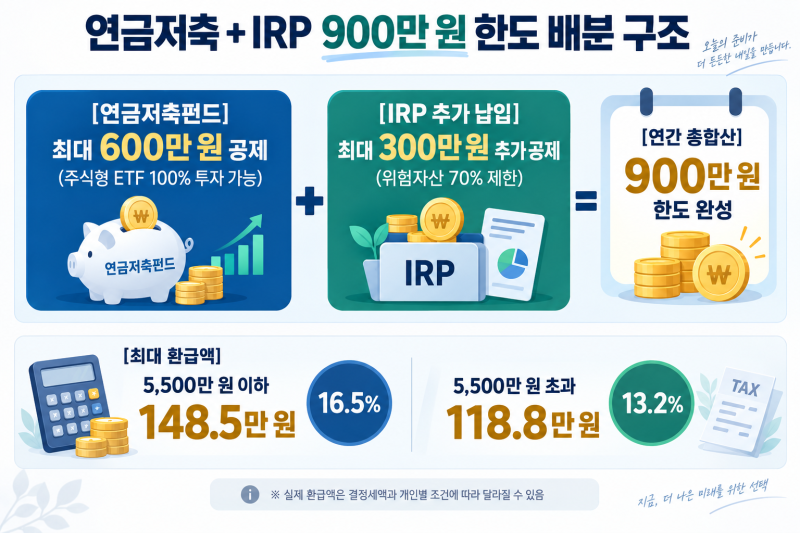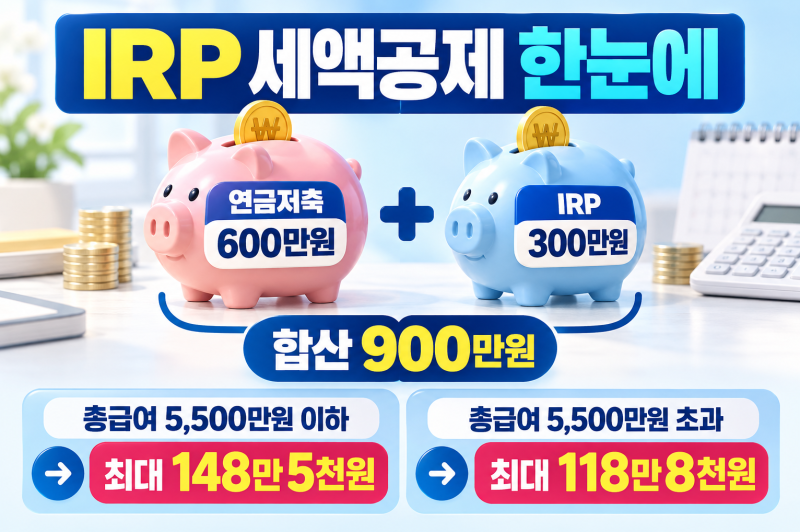
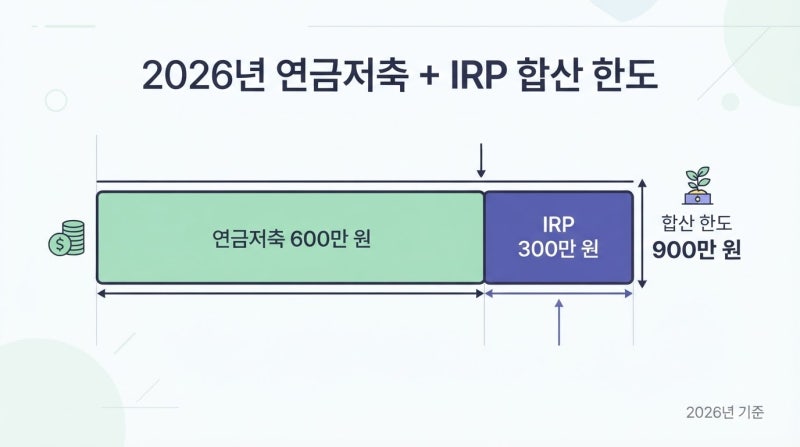
연금저축과 IRP는 노후 대비와 함께 연말정산 세액공제 혜택을 제공하여 많은 직장인들에게 주목받고 있습니다. 특히 연금저축과 IRP를 합쳐 최대 900만원까지 세액공제 한도가 적용되며, 이를 통해 최대 148만 5천원의 세금을 환급받을 수 있습니다. 연말이 다가오면서 세액공제 한도를 채우기 위한 납입 계획을 세우는 것이 중요합니다.
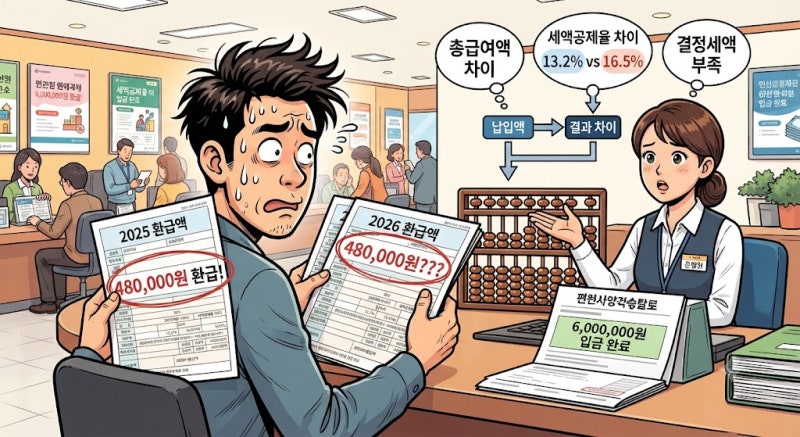
실제 사용자들은 연금저축 단독으로는 600만원까지, IRP와 합산 시 900만원까지 공제 한도가 늘어나는 점을 핵심 장점으로 꼽습니다. 그러나 총급여 5,500만원을 기준으로 공제율이 16.5%와 13.2%로 달라져 환급액에 차이가 발생하며, 한도를 초과하여 납입한 금액은 세액공제 혜택을 받지 못하는 점을 주의해야 합니다. 또한, 급전 필요 시 중도 해지하면 세금 폭탄을 맞을 수 있다는 점도 중요한 고려 사항입니다.
블로거들은 연금저축에 600만원을 먼저 채우고, 나머지 300만원을 IRP에 납입하는 방식이 가장 효율적인 세액공제 전략이라고 조언합니다. 연간 납입 한도는 1,800만원이지만, 세액공제는 900만원까지만 적용되므로, 초과분은 과세이연 효과만 있음을 인지해야 합니다. 또한, 중도 인출 시 연금저축은 기타소득세가 부과되고 IRP는 법정 특례 사유 외에는 불가하다는 점을 반드시 확인해야 합니다.