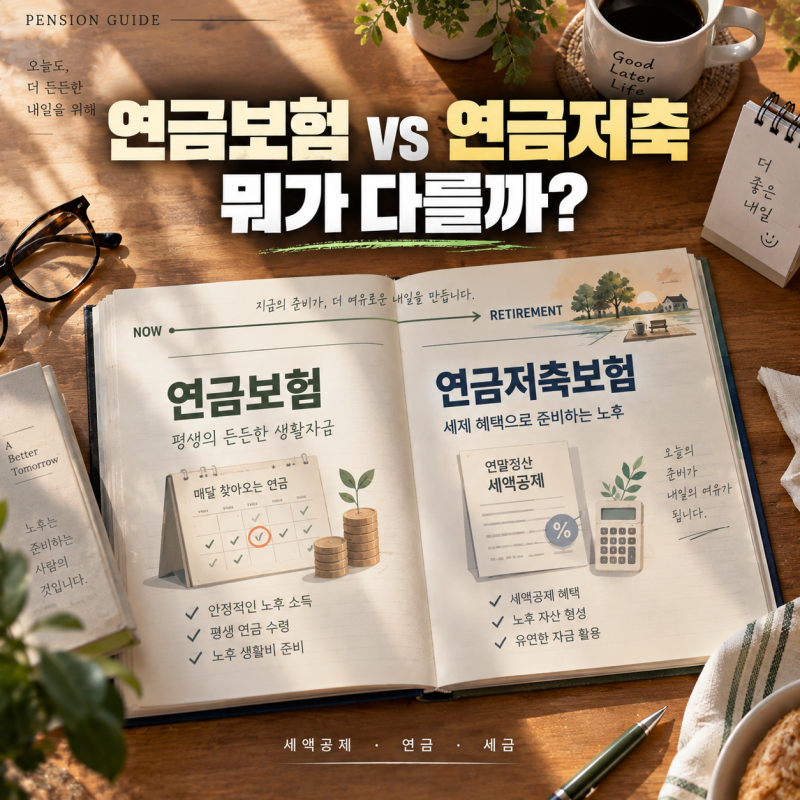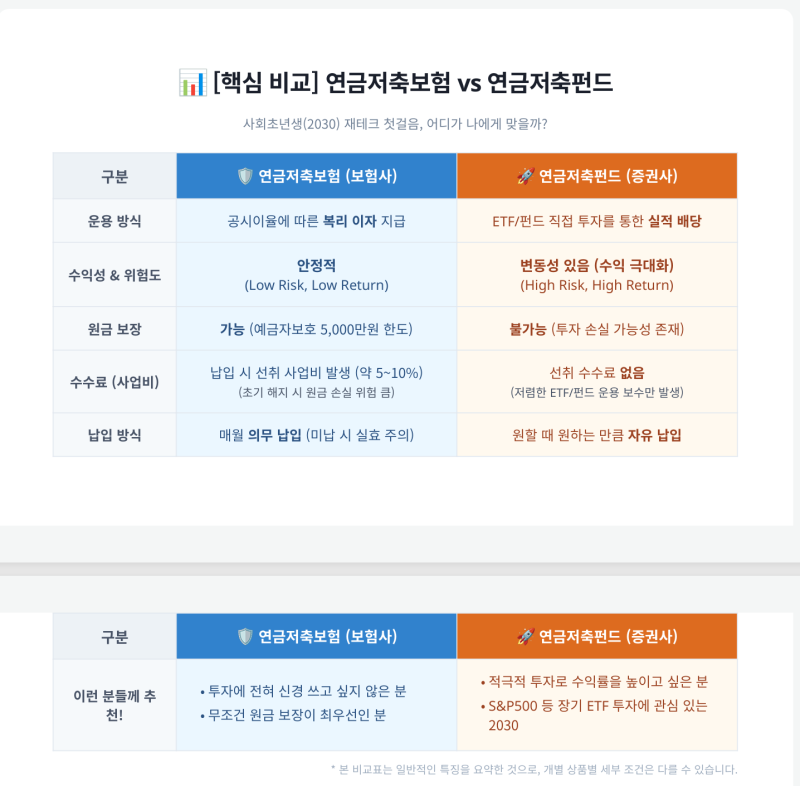
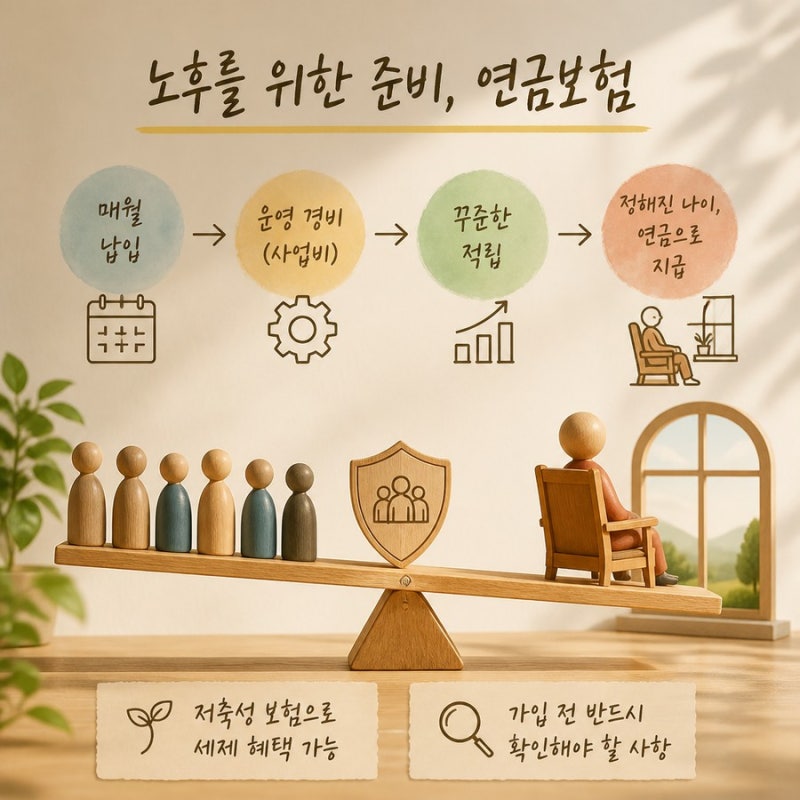
연금보험은 노후 자금 마련을 위한 개인연금 계좌의 한 형태로, 세액공제와 과세이연 혜택을 제공하며 안정적인 원금 보장을 추구하는 이들에게 주목받고 있습니다. 특히 2018년부터 신규 판매가 중단된 신탁형을 제외하면, 현재는 연금저축보험과 연금저축펀드 중 선택해야 하는 상황입니다. 은행에서도 연금저축보험 상품을 판매하고 있어, 가입자들은 원금보장 여부, 수익률 구조, 중도해지 불이익 등을 종합적으로 고려하여 자신에게 맞는 유형을 선택하고 있습니다.
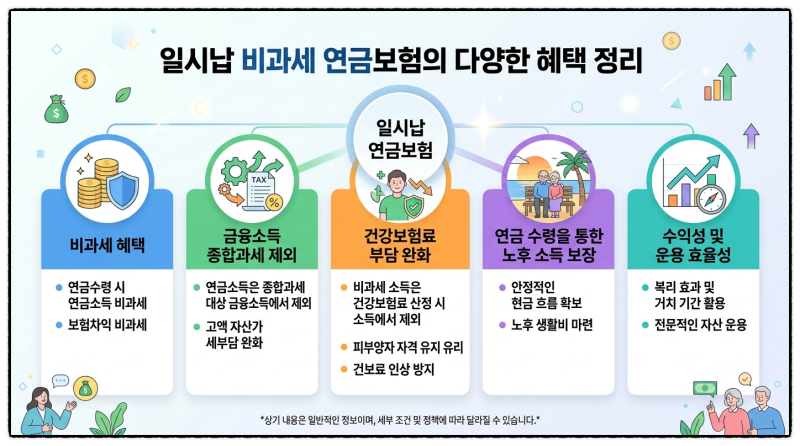
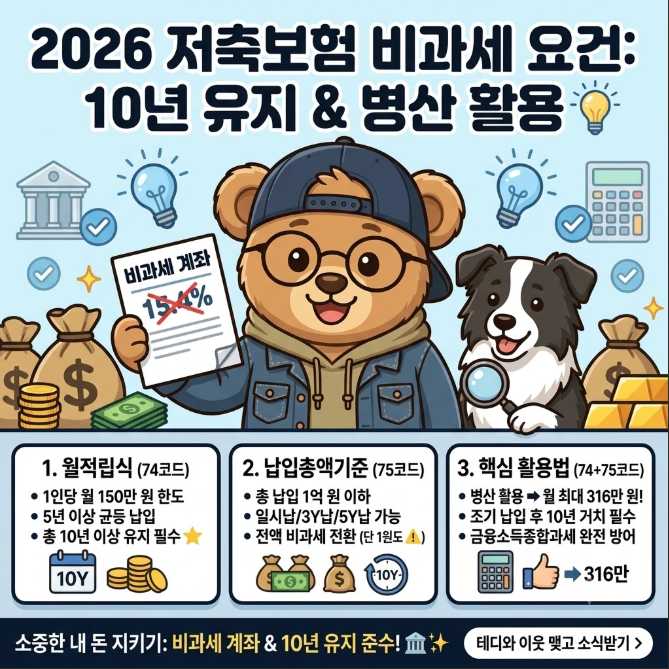
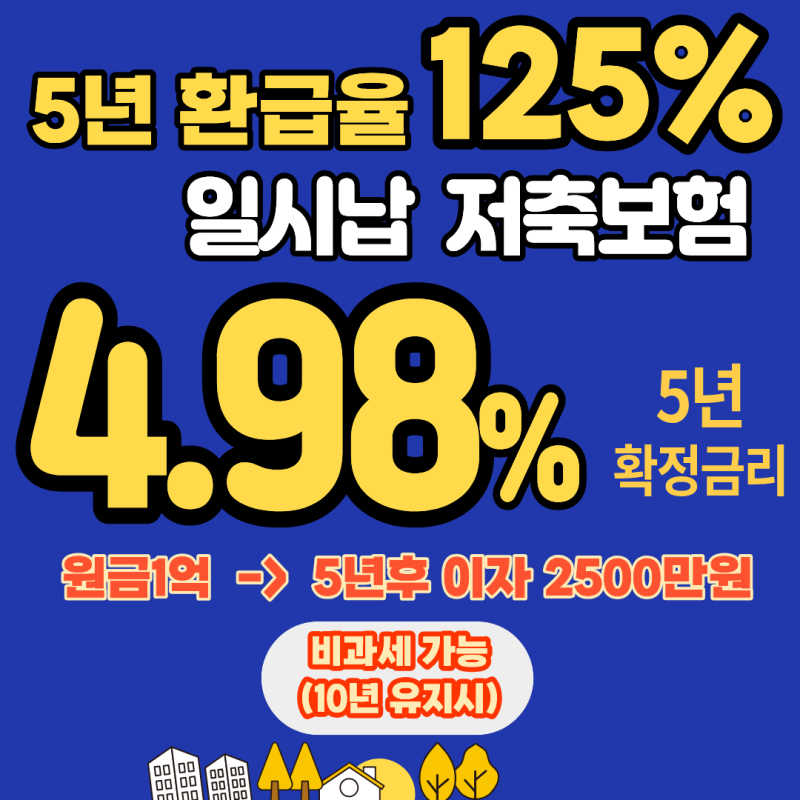
실제 블로그 후기들을 살펴보면, 안정성을 중시하는 가입자들은 최저보증금리로 원금을 보장하고 예금자보호 대상인 연금저축보험을 선호하는 경향이 있습니다. 반면, 높은 수익을 추구하는 이들은 원금 비보장이지만 실적배당 상품에 투자하는 연금저축펀드를 선택하기도 합니다. 은행 예적금과 비교했을 때, 저축보험은 이자소득세 0원, 금융소득종합과세 및 건보료 완벽 방어, 복리 운용 등의 강력한 절세 효과를 장점으로 내세우고 있습니다.
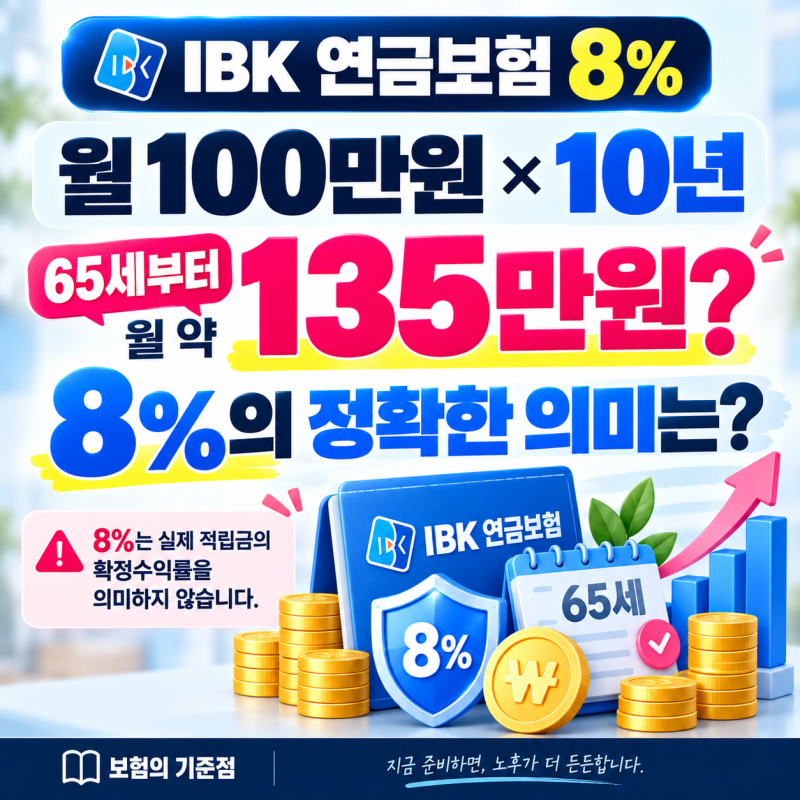
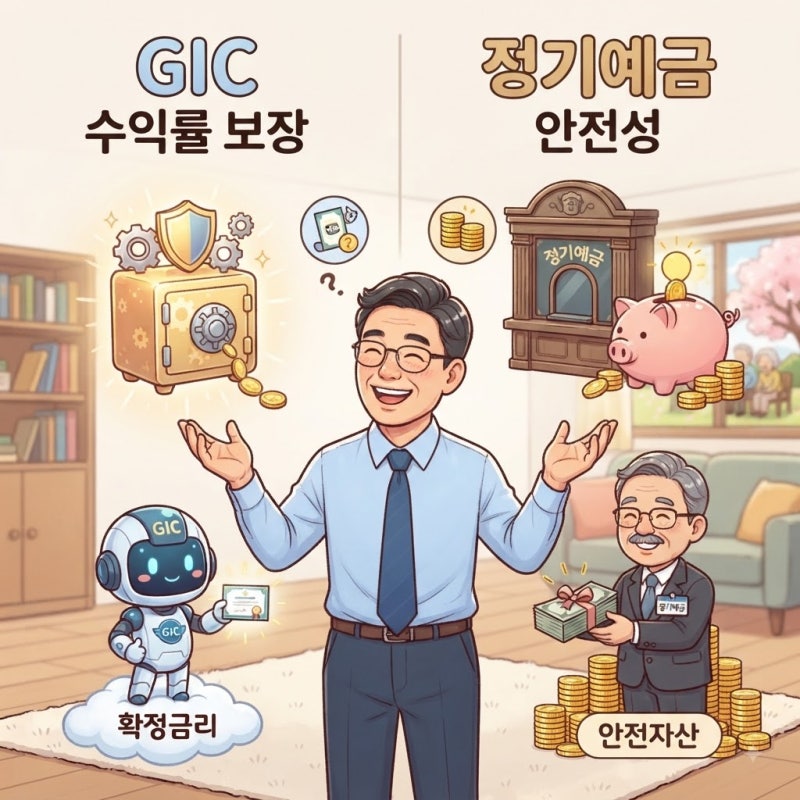
연금보험 가입 시에는 공시이율과 사업비, 중도해지 시 불이익 등을 꼼꼼히 확인하는 것이 중요합니다. 특히 은행 예적금과 비교하여 단순히 금리만 볼 것이 아니라, 비과세 혜택과 복리 효과 등 장기적인 관점에서 실수령액 차이를 고려해야 합니다. 또한, 퇴직연금의 GIC(이율보증형 보험상품)와 정기예금처럼, 연금보험 역시 가입 시점의 시장금리와 금융회사 정책에 따라 유리한 상품이 달라질 수 있으므로 직접 비교 후 신중하게 결정하는 것이 현명합니다.