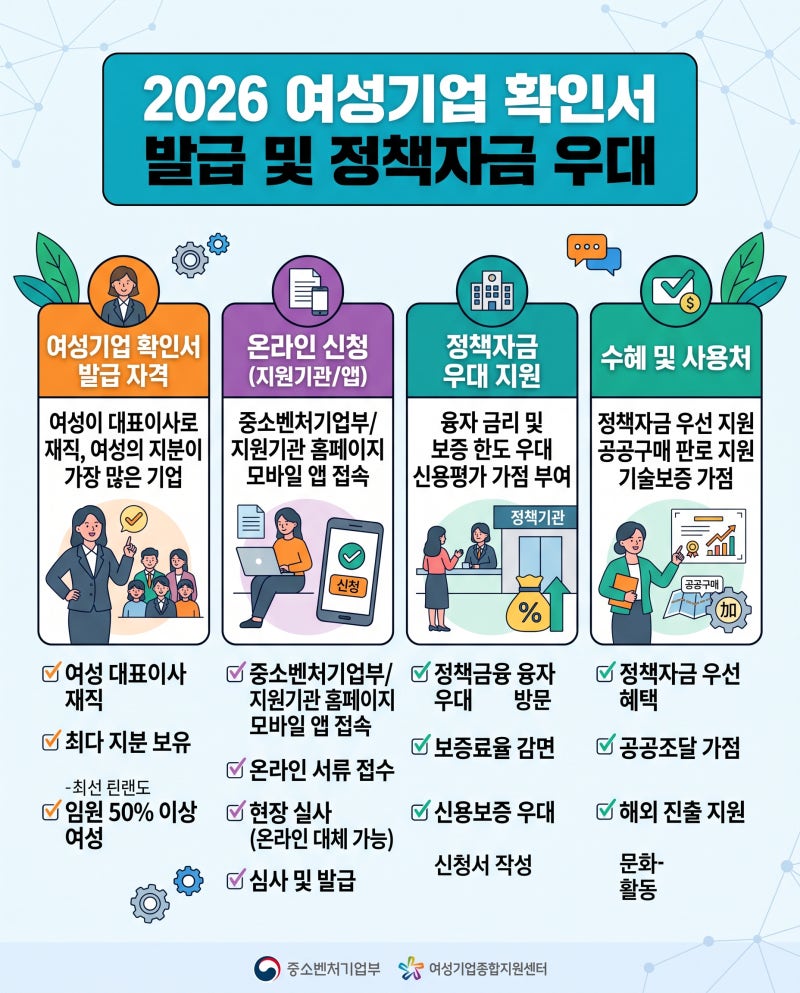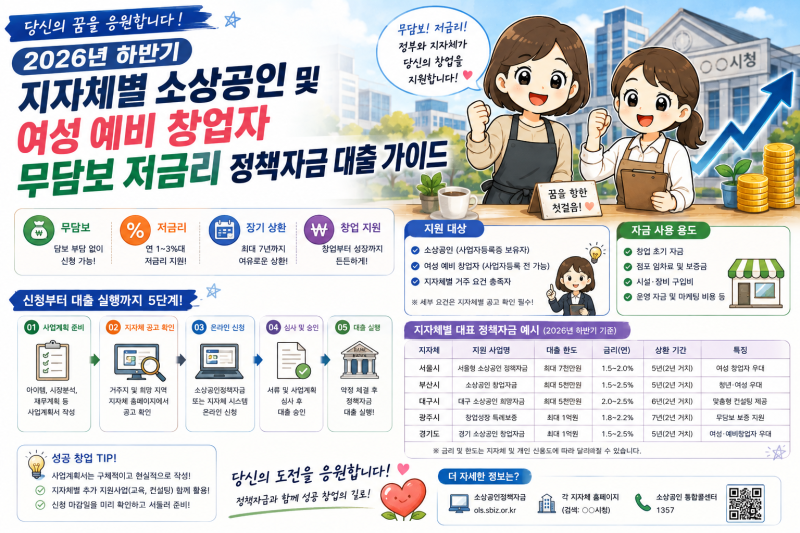
여성사업자대출은 여성 창업자를 위한 특별한 단일 대출 상품이 존재하지 않으며, 대신 다양한 정책자금과 지원 제도를 활용해야 합니다. 창업 전후, 사업자등록 여부, 그리고 여성가장 요건 충족 여부에 따라 지원 방식과 자격 조건이 달라지므로, 자신의 상황에 맞는 제도를 정확히 파악하는 것이 중요합니다. 특히 사업화 지원금과 대출은 성격이 다르므로 이를 명확히 구분하여 접근해야 합니다.
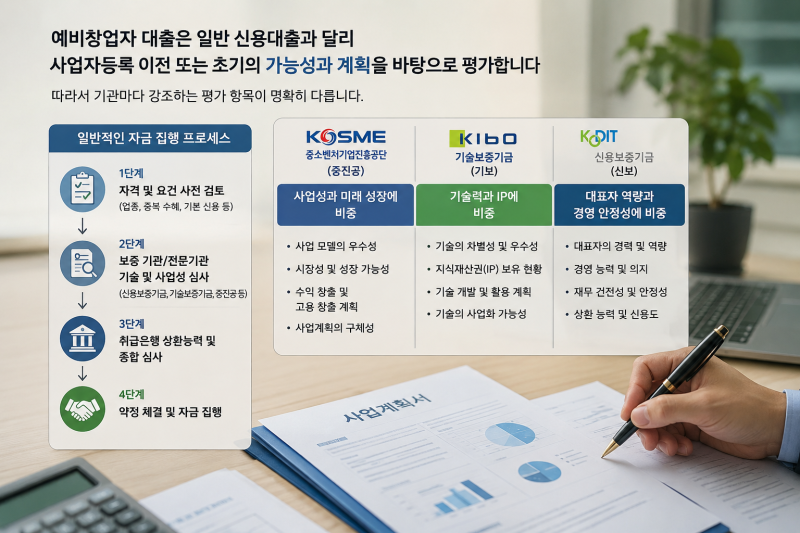
블로거들은 여성사업자대출을 알아볼 때, 단순히 여성이라는 이유만으로 금리 인하나 한도 확대가 자동으로 적용되지 않는다고 강조합니다. 실제 대출 심사에서는 영업 기간, 업종, 용도, 세금 체납 여부, 연체 이력 등 다양한 요소가 함께 검토됩니다. 또한, 여성창업경진대회와 같은 사업화 자금 지원은 상환 의무가 없는 반면, 여성가장 창업자금이나 소상공인 정책자금은 원금과 이자를 상환해야 하는 융자 형태임을 명확히 구분하여 설명하고 있습니다.
여성사업자대출을 효과적으로 활용하기 위해서는 자신의 사업 규모와 성장 단계에 맞춰 소규모 운영자용 융자, 중소기업 대상 항목, 또는 보증 연계 상품 등 적합한 경로를 탐색하는 것이 중요합니다. 중개업자의 과장된 광고나 선입금 요구에 주의하고, 기관 창구를 통해 직접 조건을 확인하며, 예산 소진으로 조기 마감될 수 있으므로 최신 공고를 주기적으로 확인하는 것이 현명한 접근법입니다.