
아파트 전세대출 계산은 전월세 전환율과 시장 금리 비교를 통해 주거비 부담을 줄이는 데 중요한 역할을 합니다. 2026년 8월 기준 서울 아파트 임대차 시장은 전세 물량 감소와 월세 매물 증가 추세가 이어지고 있으며, 같은 아파트라도 보증금과 월세 조합에 따라 실제 부담이 크게 달라지고 있습니다. 특히 전세에서 월세로 전환 시 낮추는 보증금에만 전환율을 적용하는 것이 핵심이며, 법정 상한선과 실제 시장 전환율의 차이를 이해하는 것이 중요합니다.
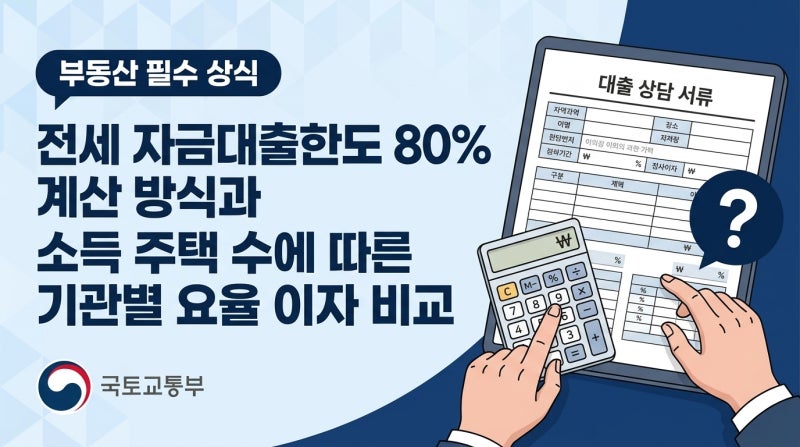
실제 블로그 후기들을 살펴보면, 전세보증금 전체가 아닌 줄이는 금액에 전환율을 적용하여 월세를 계산해야 한다는 점을 강조합니다. 예를 들어 보증금 1억 원을 낮추고 전환율 4.8%를 적용하면 월세는 40만 원이 됩니다. 법정 전월세 전환율 상한은 4.75%로 제시되지만, 신규 계약은 지역, 단지, 면적, 층, 매물 수에 따라 시장 전환율이 달라질 수 있어 5.1% 또는 그 이상의 전환율이 적용되는 사례도 있습니다. 따라서 법정 상한은 기존 계약 변경이나 갱신에 중요한 기준이며, 신규 계약은 시장 상황에 따라 협의될 수 있음을 인지해야 합니다.
전세 낀 아파트 매매 시에는 세입자의 보증금 반환 주체와 매매대금 정산 방식도 중요한 고려 사항입니다. 임대차 기간 중 아파트를 매수하면 새로운 집주인이 기존 임대차계약을 승계하므로, 나중에 세입자가 나갈 때 보증금을 반환해야 합니다. 따라서 전세 낀 아파트를 매매할 때는 세입자의 보증금을 매매대금에서 빼고 정산하는 것이 일반적입니다. 전세 5억 원 아파트를 기준으로 보증금을 낮추고 월세로 돌렸을 때의 실제 주거비 계산을 통해 자신에게 유리한 선택을 하는 것이 현명합니다.