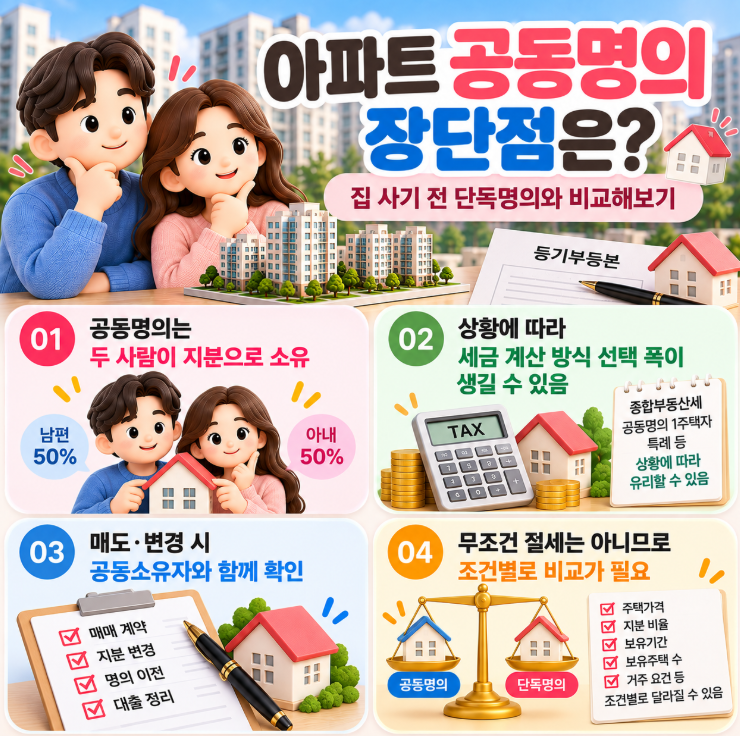
아파트 공동명의는 한 채의 소유권을 두 사람 이상이 나누어 등기하는 방식으로, 부부가 함께 자금을 마련하여 주택을 취득할 때 주로 고려됩니다. 이는 각자의 소유 몫을 문서에 명확히 반영하여 향후 매각 대금이나 비용 분배의 기준을 세울 수 있다는 장점이 있습니다. 특히 세금 측면에서 양도소득세와 종합부동산세 계산 시 개인별 과세 방식과 누진세율 적용에 영향을 줄 수 있어 주목받고 있습니다.
다수의 블로거들은 공동명의가 무조건적인 절세 수단은 아니라고 강조합니다. 취득세나 재산세는 공동명의 자체만으로 전체 세액이 절반으로 줄어들지 않으며, 주택 가격, 보유 주택 수, 부부의 소득, 실제 자금 부담 비율, 보유 기간 및 매도 계획 등 다양한 요인에 따라 유불리가 달라진다고 설명합니다. 특히 등기 지분과 실제 부담한 취득 자금이 크게 다를 경우 증여세 문제가 발생할 수 있으므로 신중한 접근이 필요하다고 조언합니다.
공동명의를 고려할 때는 실제 자금 부담 비율을 명확히 하고, 증여세 발생 가능성을 점검하는 것이 중요합니다. 또한, 현재 부부 공동명의 1주택자의 경우 종합부동산세 특례 적용 여부를 선택할 수 있으므로, 주택 가격, 보유 기간, 연령 등 개인의 조건을 면밀히 검토하여 가장 유리한 방식을 선택해야 합니다. 계약 전 세금, 대출, 지분, 매도 계획 등 모든 사항을 전문가와 상담하여 결정하는 것이 현명합니다.