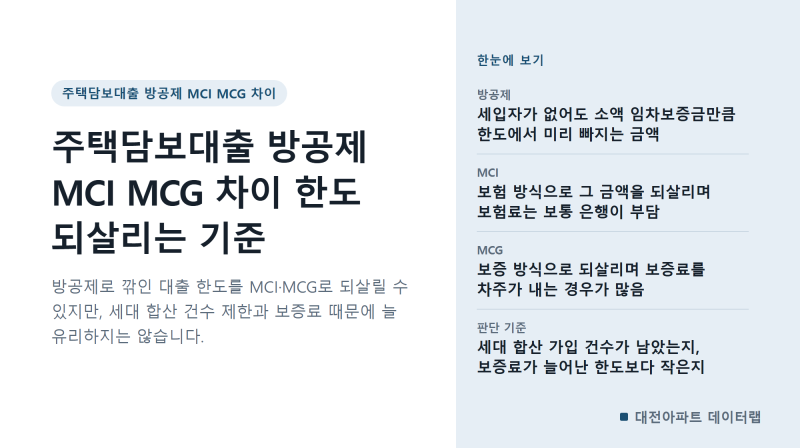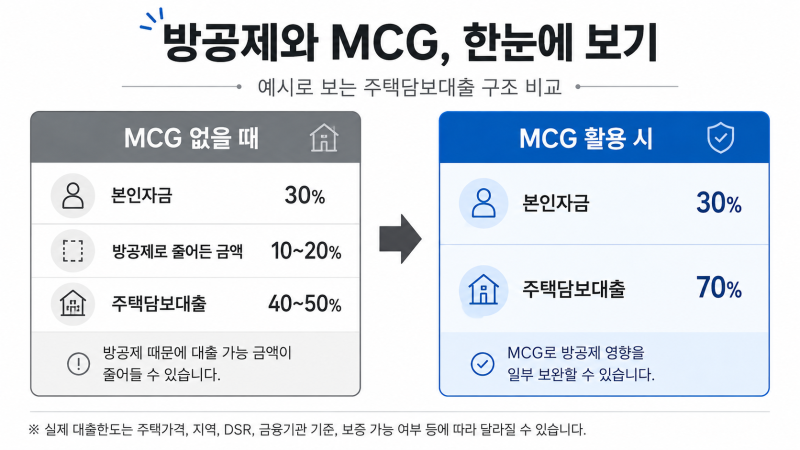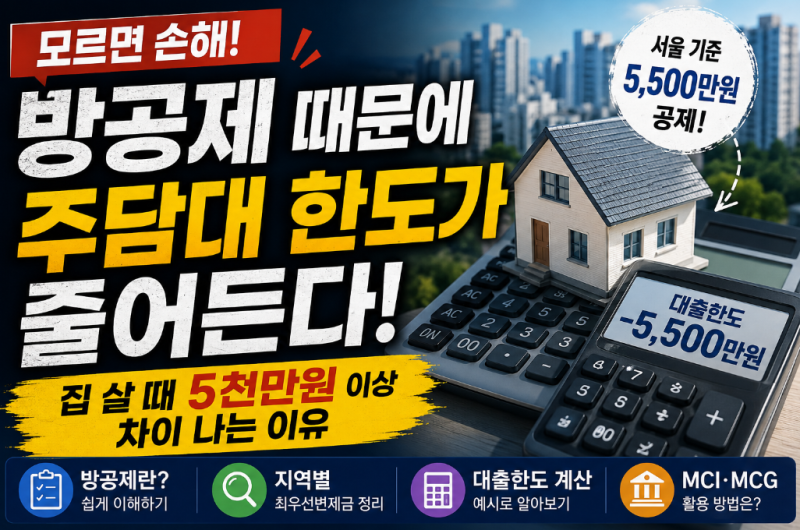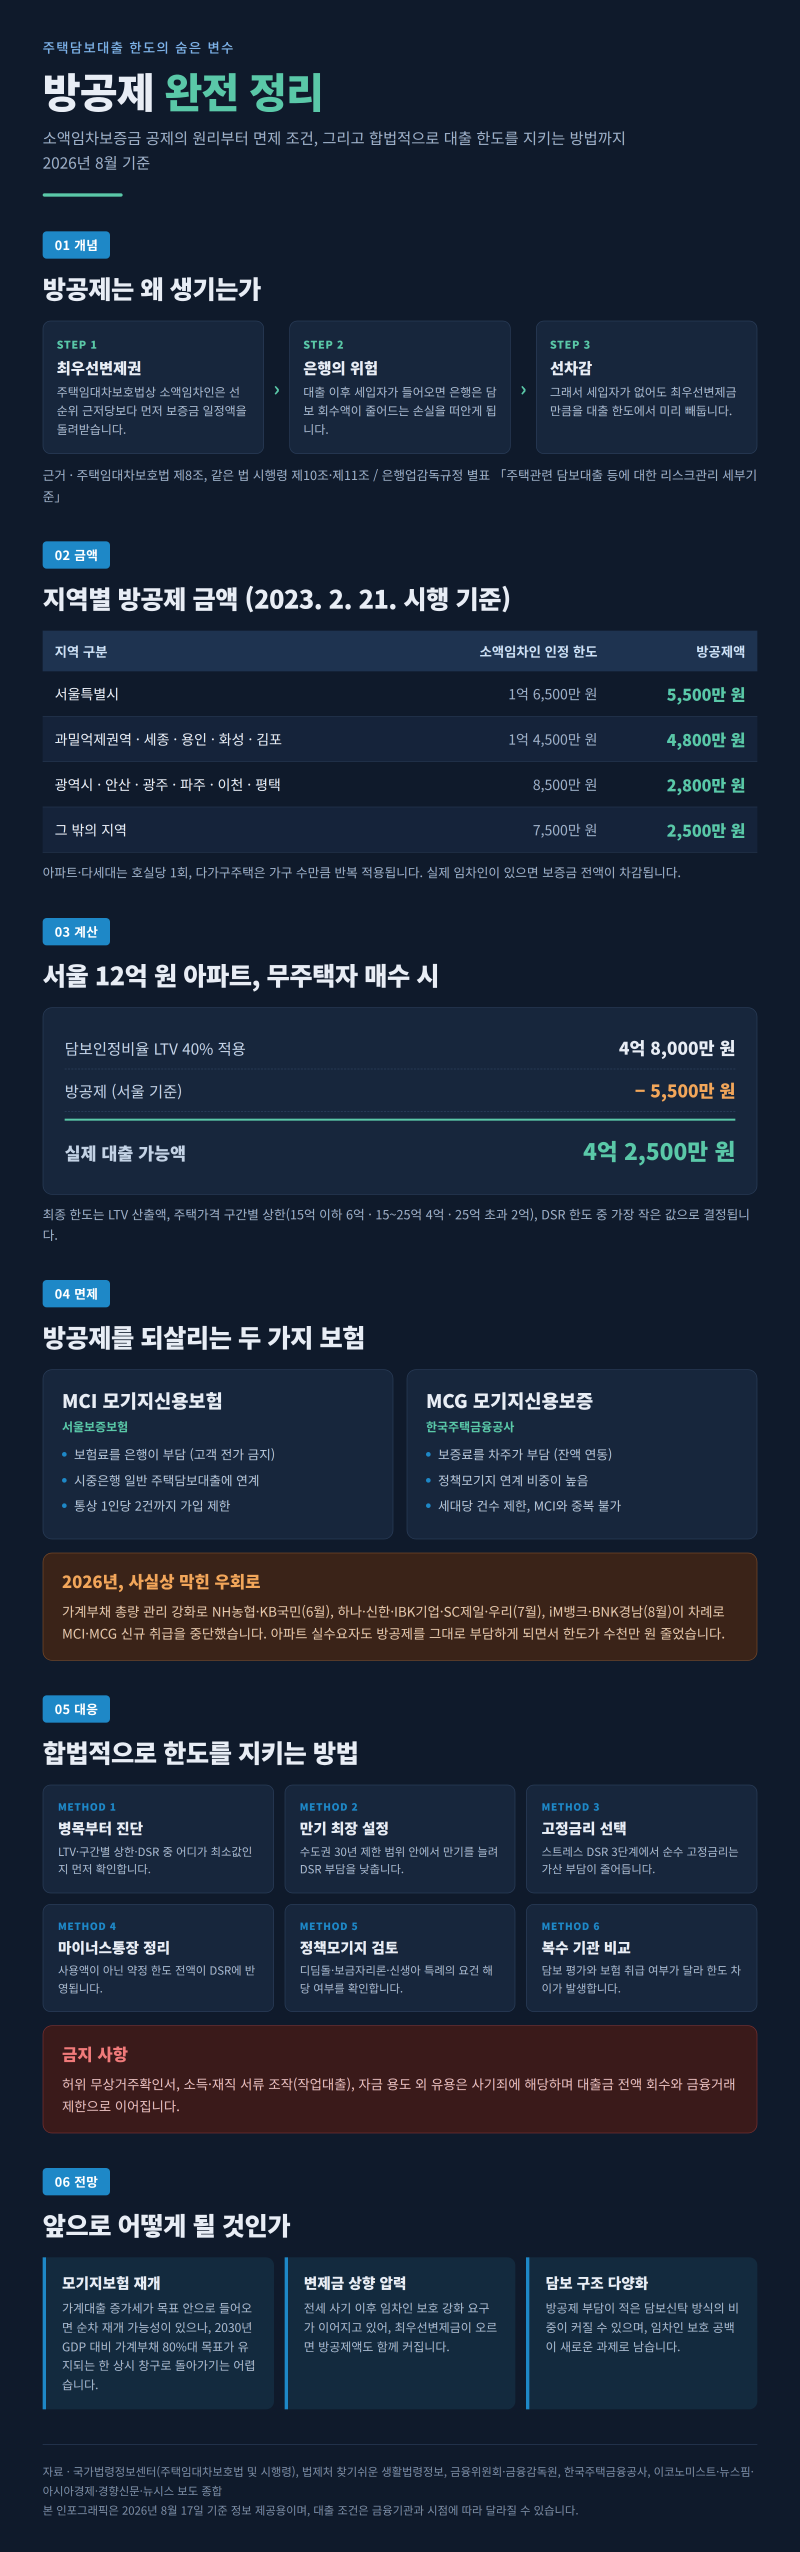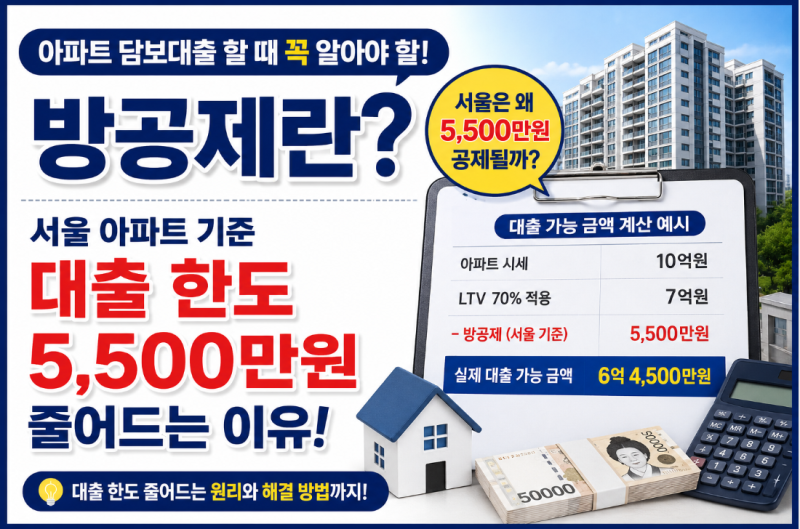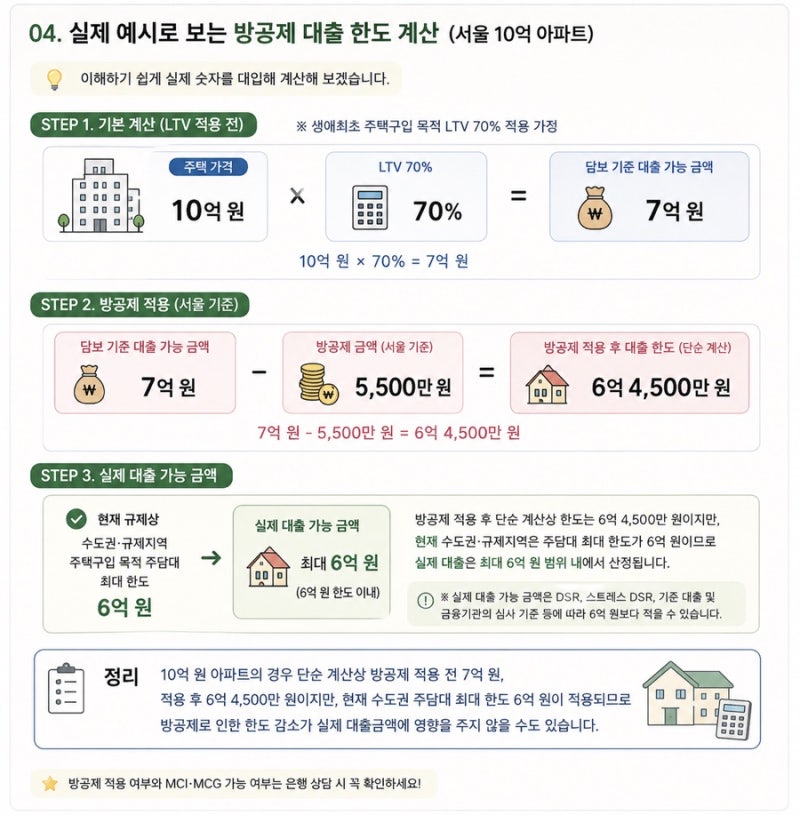


아파트담보대출 시 예상보다 대출 한도가 적게 나오는 경우가 많습니다. 이는 주택임대차보호법상 소액임차인의 최우선변제금을 미리 차감하는 ‘방공제’ 때문입니다. 현재 , 서울의 경우 5,500만원, 수도권 과밀억제권역은 4,800만원이 공제될 수 있어 자금 계획에 큰 영향을 미칩니다. 은행은 담보 주택이 경매로 넘어갈 경우 소액임차인이 우선 변제받는 금액만큼 손실을 볼 수 있기에, 이를 미리 대출 한도에서 제외하는 것입니다.
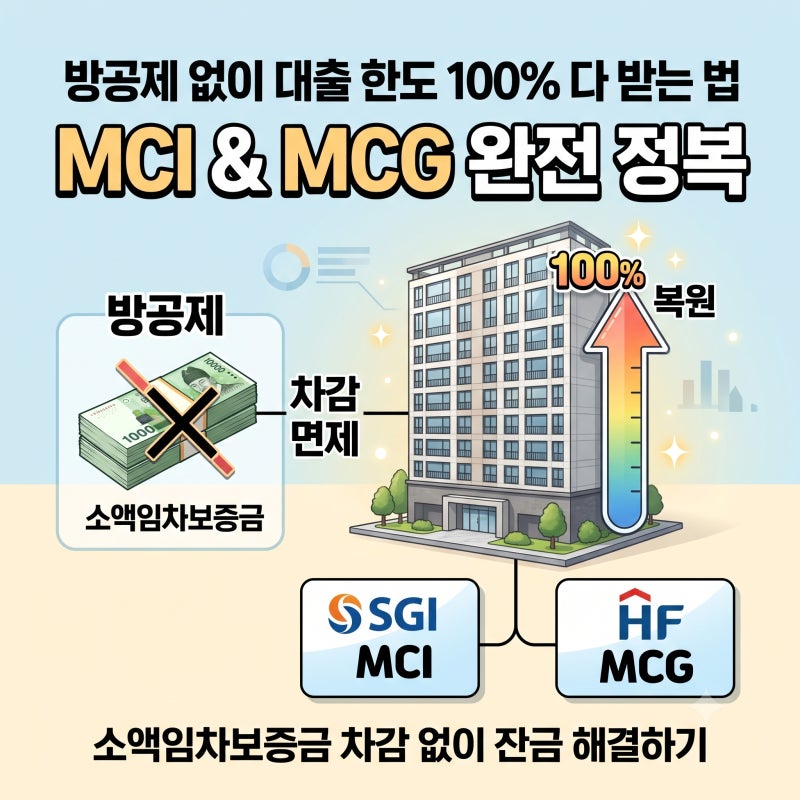
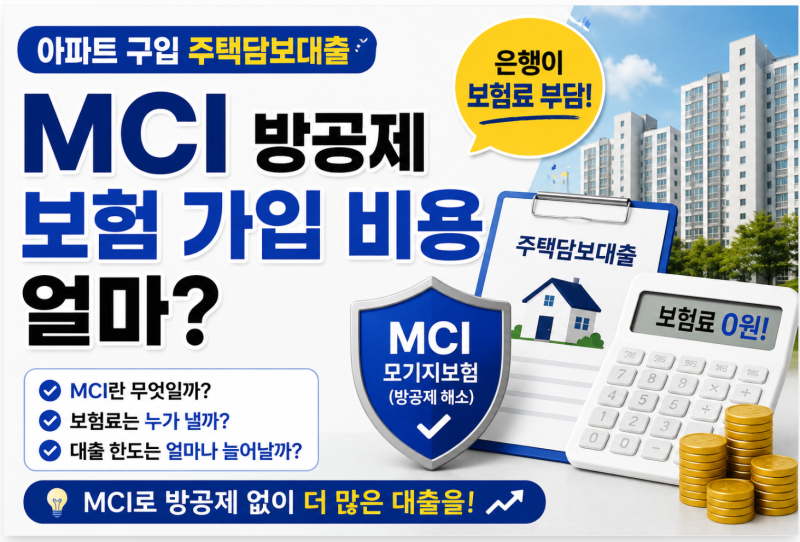
실제 블로그 후기들을 보면, 대출 한도가 부족한 매수자에게 MCI(모기지신용보험)나 MCG(모기지신용보증)가 필수적인 대안으로 꼽힙니다. MCI는 서울보증보험에서 취급하며, 은행이 방공제 금액만큼 대출 한도가 줄어드는 것을 막기 위해 가입하는 보험입니다. 비용은 일반적으로 은행이 부담하며, 규제 지역 여부와 상관없이 LTV 한도 내에서 방공제를 면제받을 수 있습니다. 다만, 1인당 가입 건수 제한, 제3자 담보 제공, 타인과의 공동명의, 차주의 낮은 신용등급 등은 가입 불가 사유가 될 수 있습니다.
블로거들은 방공제를 면제받기 위한 MCI나 MCG 활용을 적극 권장합니다. 특히, 주택담보대출 한도를 최대한 확보해야 하는 경우 반드시 MCI 가입 가능 여부를 금융사를 통해 미리 확인해야 합니다. 단순히 LTV만 계산할 것이 아니라, 방공제까지 반영한 최종 대출 실행 가능액을 확인하는 것이 중요하며, KB시세의 하위평균가, 일반평균가, 상위평균가 중 어떤 가격을 적용하는지에 따라 대출 한도가 달라질 수 있으므로 이 또한 꼼꼼히 살펴봐야 합니다.