
만 22세 자동차보험료는 운전 경력이 짧고 사고 위험률이 높게 책정되어 사회 초년생에게 큰 부담으로 다가옵니다. 특히 만 26세 미만 연령대는 통계적으로 높은 손해율을 보여 보험료가 최고 수준으로 설정되는 경향이 있습니다.
첫 차 구매 시 100만 원대 중후반에서 200만 원 이상까지도 발생하여 신중한 접근이 필요합니다. 실제 사례를 보면, 만 22세 대학생이 본인 명의로 단독 가입 시 270만 원의 보험료를 경험하기도 했습니다.
반면, 만 25세 직장인은 부모님과의 공동명의 및 피보험자 지정을 통해 250만 원이 넘던 보험료를 120만 원대로 절감하며 130만 원을 아낀 사례도 있습니다. 이는 20대 초중반의 높은 보험료 부담을 여실히 보여줍니다.
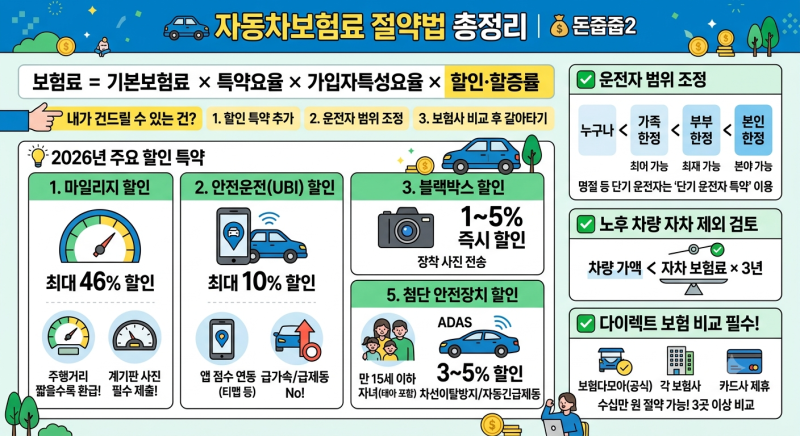
만 22세 자동차보험료를 절감하기 위해서는 단순 연령 특약에만 의존하기보다 부모님과의 공동명의, 피보험자 지정, 운전자 범위 설정 등 다양한 전략을 활용해야 합니다.
또한, 군 운전병 경력이나 과거 부모님 보험의 추가 운전자 등록 기간 등 가입경력 인정제도를 적극 활용하는 것이 보험료 인하에 결정적인 도움이 됩니다.