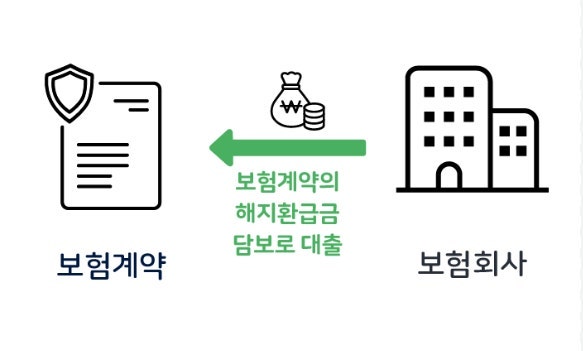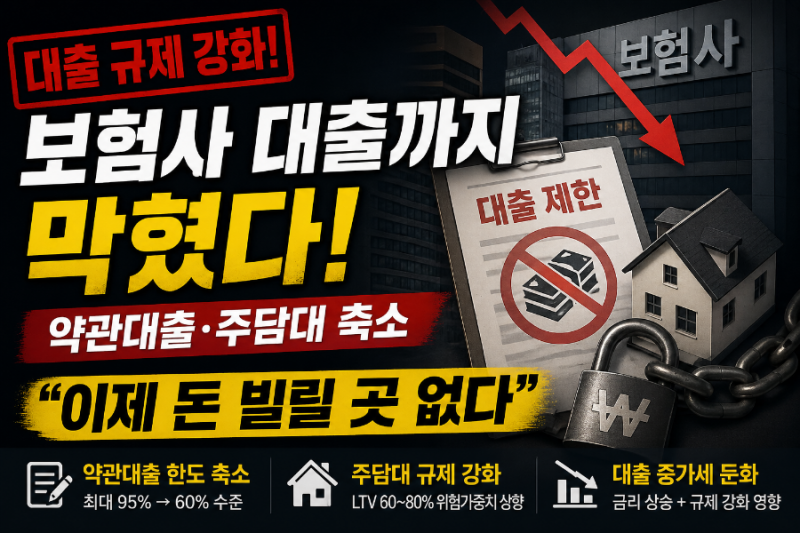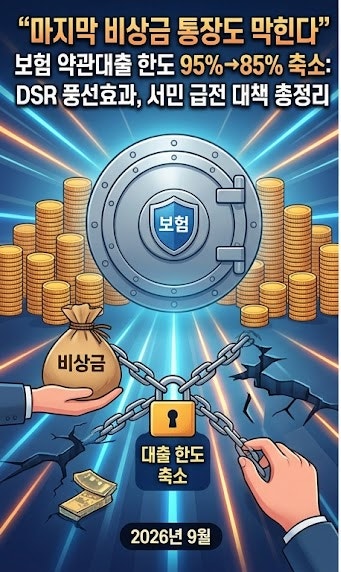
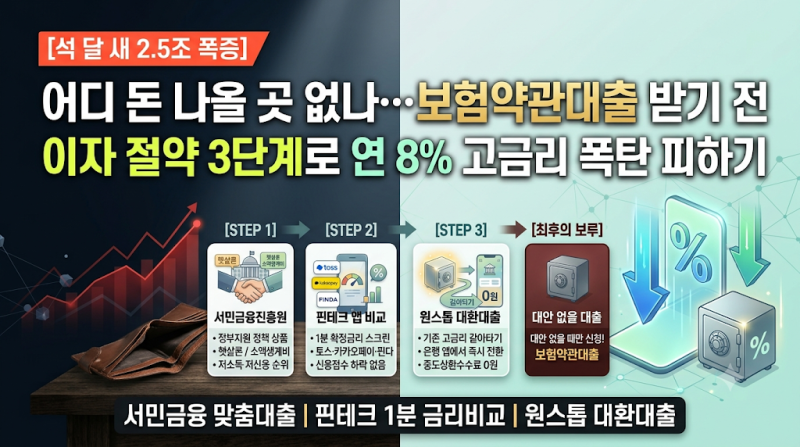
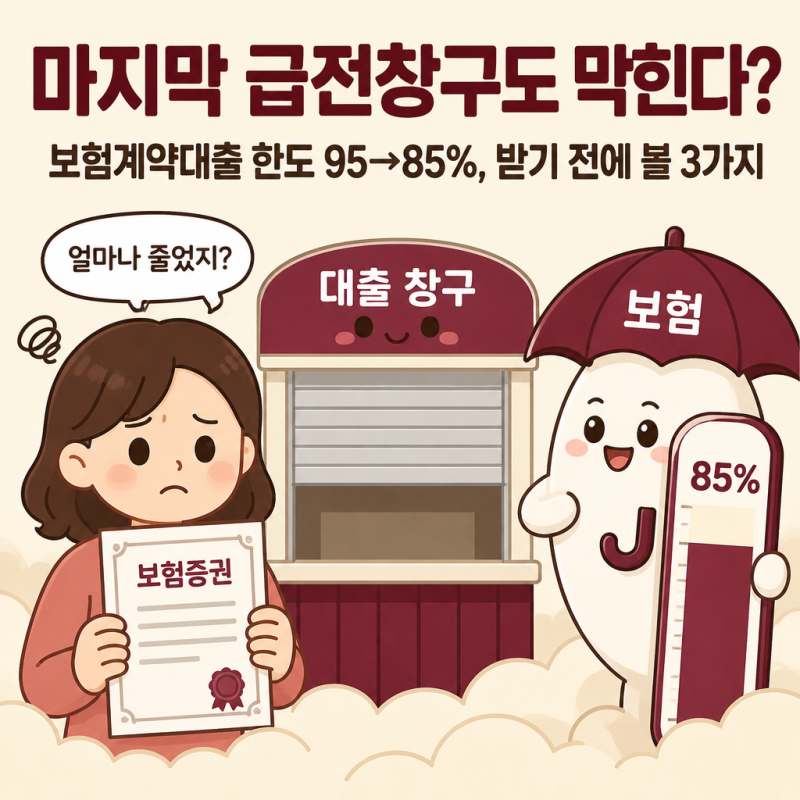
최근 들어 금융당국과 보험사들이 보험 약관대출 한도를 전격 축소하기 시작했습니다. 기존 최대 95%였던 해약환급금 대비 대출 한도가 85%로 10%p 하향 조정되었으며, 이는 1금융권 대출 문턱이 높아지면서 2금융권으로 대출 수요가 쏠리는 풍선효과와 빚투(빚내서 투자) 열풍을 막기 위한 조치로 분석됩니다. 특히 2026년 상반기 보험업권 가계대출이 2조 원 급증하고 약관대출 잔액이 전년 동기 대비 15% 이상 증가한 것이 주요 배경으로 꼽힙니다.
실제 블로그 후기들을 살펴보면, 롯데손해보험, 삼성생명, 현대해상, KB손해보험 등 주요 보험사들이 한도 축소에 동참하고 있습니다. 약관대출은 신용심사 없이 빠르게 자금을 마련할 수 있고 DSR 규제를 직접 받지 않아 서민들의 비상금 창구로 활용되었으나, 한도 축소로 인해 취약차주들의 자금 경색 우려가 커지고 있습니다. 또한, 은행 대출과 달리 금리인하요구권 적용이 어렵다는 점도 유의해야 할 부분입니다.
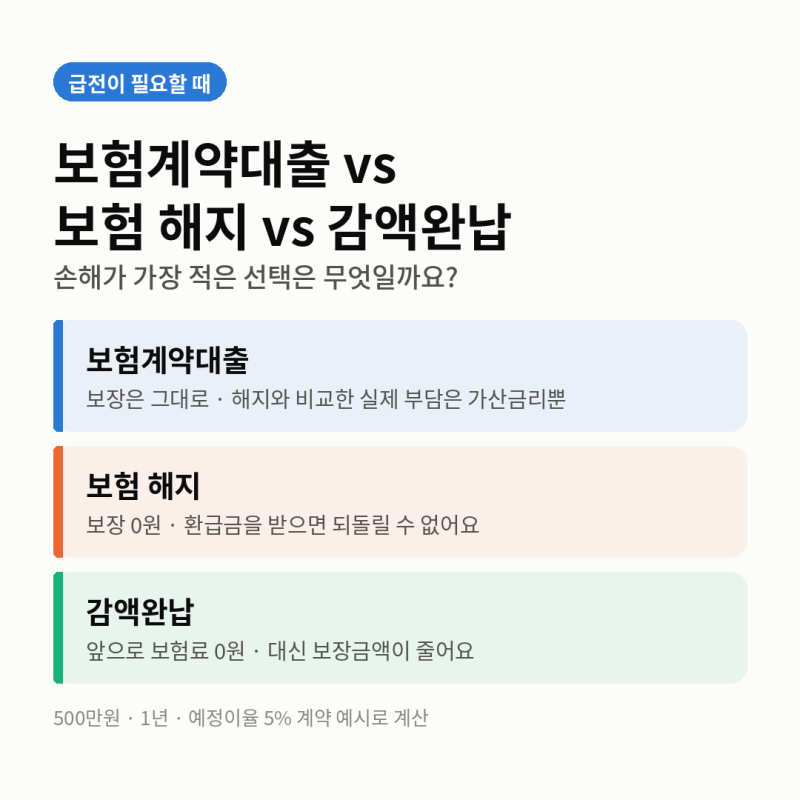
이러한 변화 속에서 급전이 필요한 경우 보험 해지, 감액완납, 연장정기, 납입유예 등 다양한 대안을 신중하게 비교하는 것이 중요합니다. 특히 증시 투자 목적으로 약관대출을 고려했던 분들은 전략 수정이 필요하며, 대출 이자를 밀리면 원리금이 환급금을 넘는 순간 계약이 해지될 수 있으므로 상환 계획을 철저히 세워야 합니다. 변경된 한도와 조건을 꼼꼼히 확인하여 현명한 금융 결정을 내리시길 바랍니다.