
미등기 전세는 등기부등본에 전세권 설정등기를 하지 않은 채권적 전세를 의미합니다. 주택임대차보호법 제12조에 따라 미등기 전세도 임대차의 보증금으로 보아 일반 임차인과 동일하게 대항력과 우선변제권을 부여받아 법적 보호를 받을 수 있습니다. 특히 신축 아파트의 경우 준공 후 건물 등기가 완료되기 전까지 일정 기간 미등기 상태로 존재하며, 이 기간에 입주와 전세 계약이 동시에 이루어지는 경우가 많습니다.
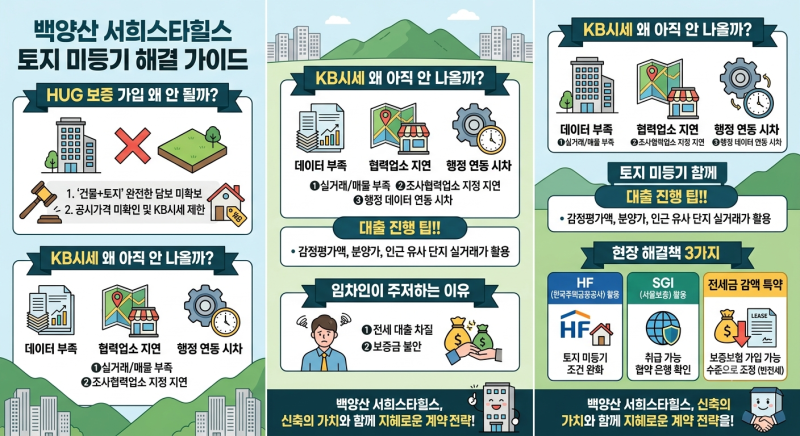
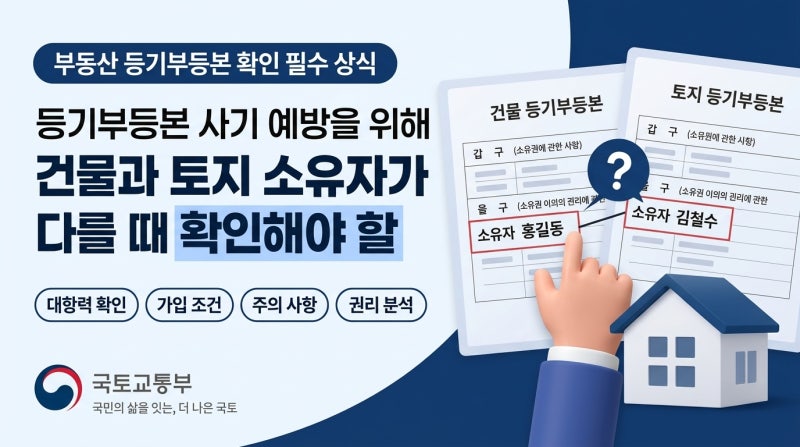
신축 미등기 아파트 전세 계약 시에는 구조적 위험이 존재할 수 있습니다. 등기부등본이 없어 소유자 확인, 근저당 여부, 선순위 채권 파악이 어렵기 때문입니다. 전입신고와 확정일자를 받아도 시행사의 PF 대출 등 선순위 채권이 이미 설정되어 있을 수 있어 보증금 보호에 한계가 있을 수 있습니다. 또한, 대지권 미등기 상태는 전세보증보험 가입과 전세자금대출에 직접적인 영향을 미칩니다.
대지권 미등기가 행정 처리 지연으로 인한 경우 비교적 안전하지만, 수분양자가 분양대금을 완납하지 않았거나 재개발/재건축 과정에서 분쟁이 발생한 경우에는 매우 큰 위험이 따릅니다. 따라서 미등기 전세 계약 시에는 시행사의 토지 근저당 규모, 분양가 등을 반드시 확인하고, 대지권 미등기 원인을 명확히 파악하여 보증보험 가입 가능 여부와 전세대출 기준을 꼼꼼히 점검해야 합니다.