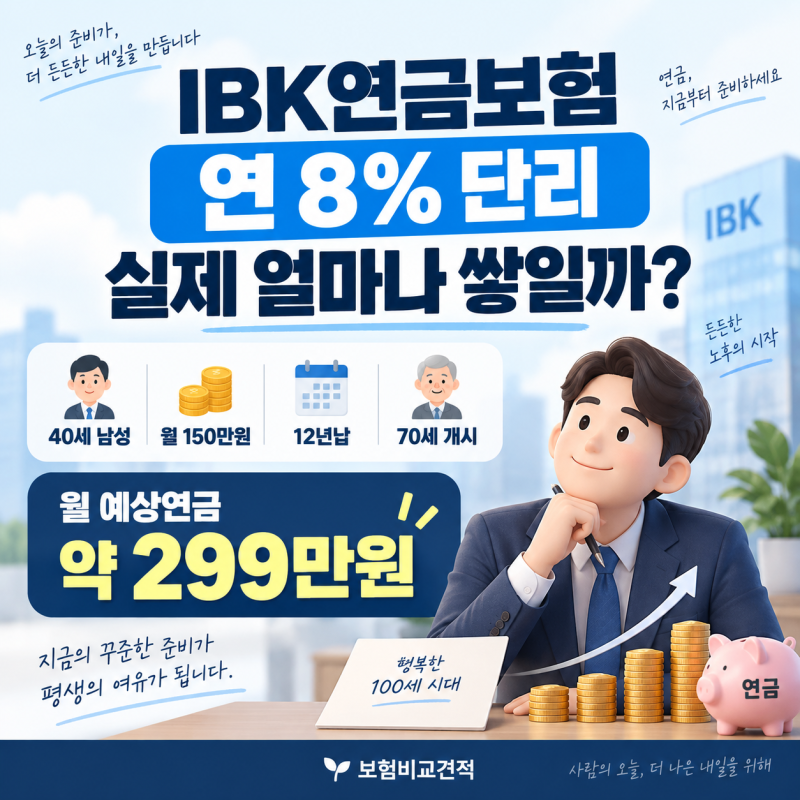
IBK생명연금은 변액연금 상품으로, 최저보증과 함께 투자 성과에 따른 상방 수익을 추구하는 특징을 가집니다. '연 8% 단리' 문구로 주목받지만, 이는 실제 투자수익률과 다른 개념으로 이해해야 합니다.
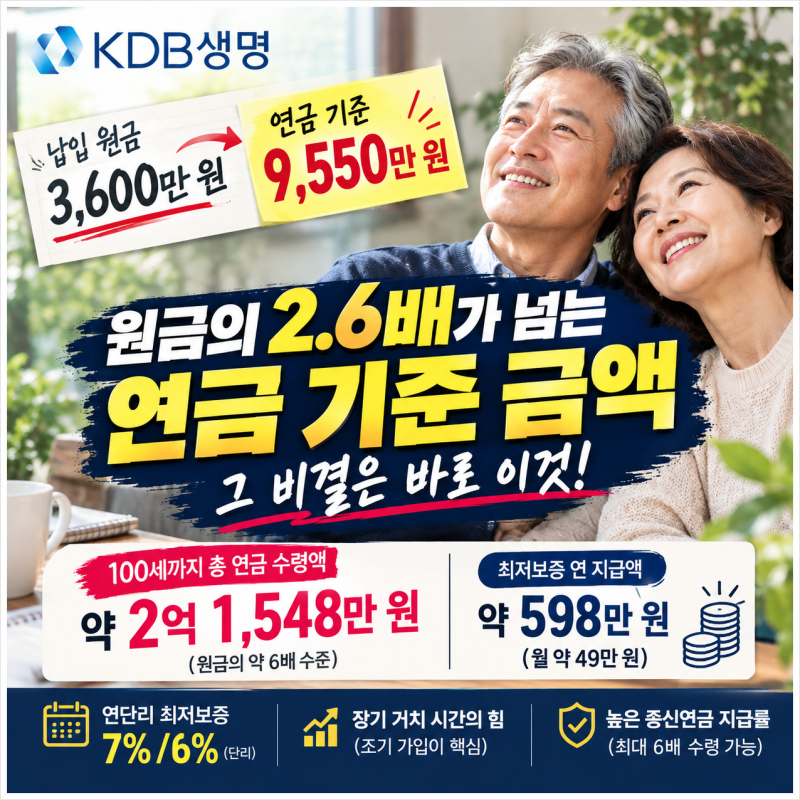
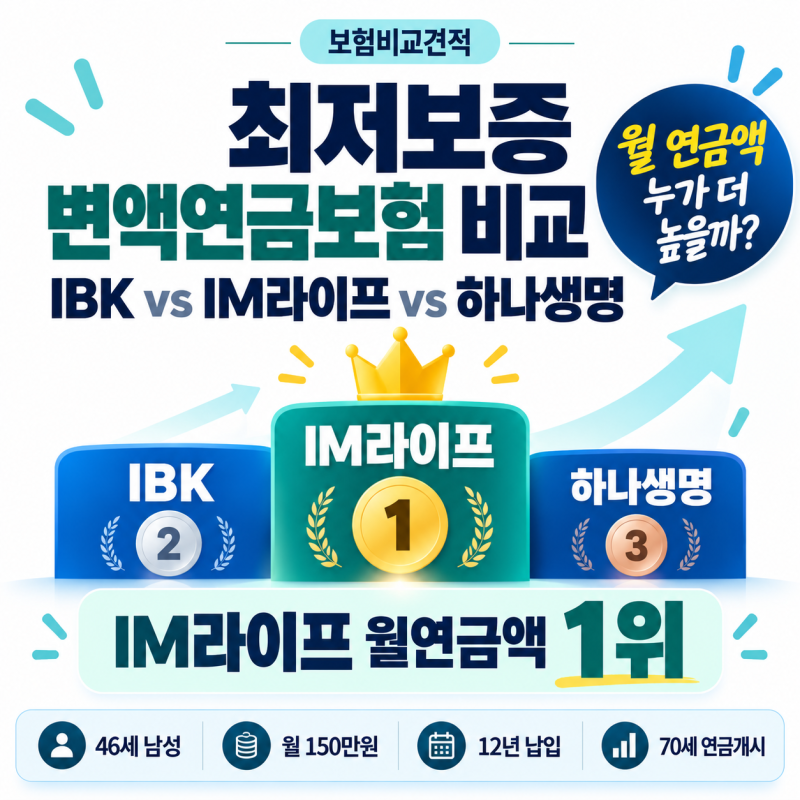
국민연금만으로는 부족한 노후 생활비에 대한 우려가 커지면서, 개인연금의 중요성이 더욱 부각되는 추세입니다. 실제 IBK생명연금은 타사 변액연금과 비교 시 최저보증 연금액에서 소폭 우위를 보이기도 합니다.
그러나 블로거들은 단순히 최저보증액보다 장기적인 투자 성과, 즉 '상방'의 중요성을 강조합니다. '연 8% 단리'는 연금기준금액 산정 방식에 적용되는 보증 기준으로, 실제 펀드 수익률과는 구분하여 확인해야 합니다.
IBK생명연금과 같은 변액연금 선택 시, 높은 이율만 볼 것이 아니라 무엇에 8%가 적용되는지, 언제까지 적용되는지, 최종 연금기준금액과 실제 월 연금액이 얼마인지를 종합적으로 살펴야 합니다.
가입자의 나이, 성별, 납입 기간 등 개인 조건에 따라 연금액이 달라지므로, 실제 설계안을 꼼꼼히 확인하는 과정이 필수적입니다.