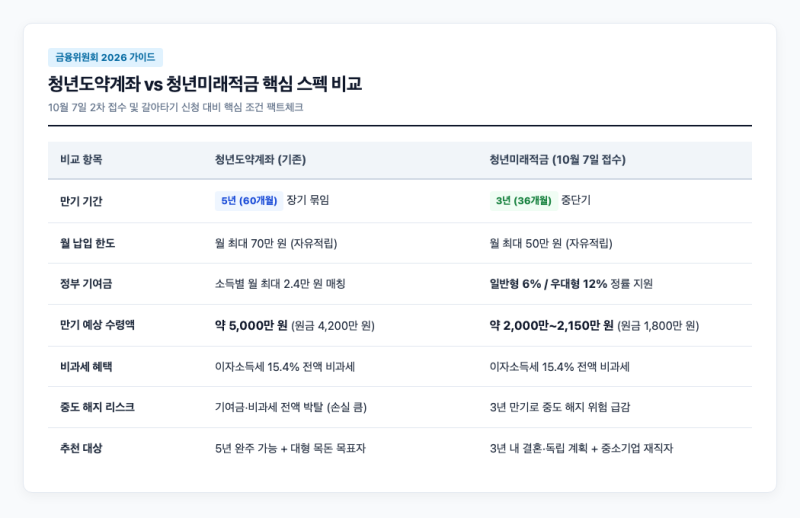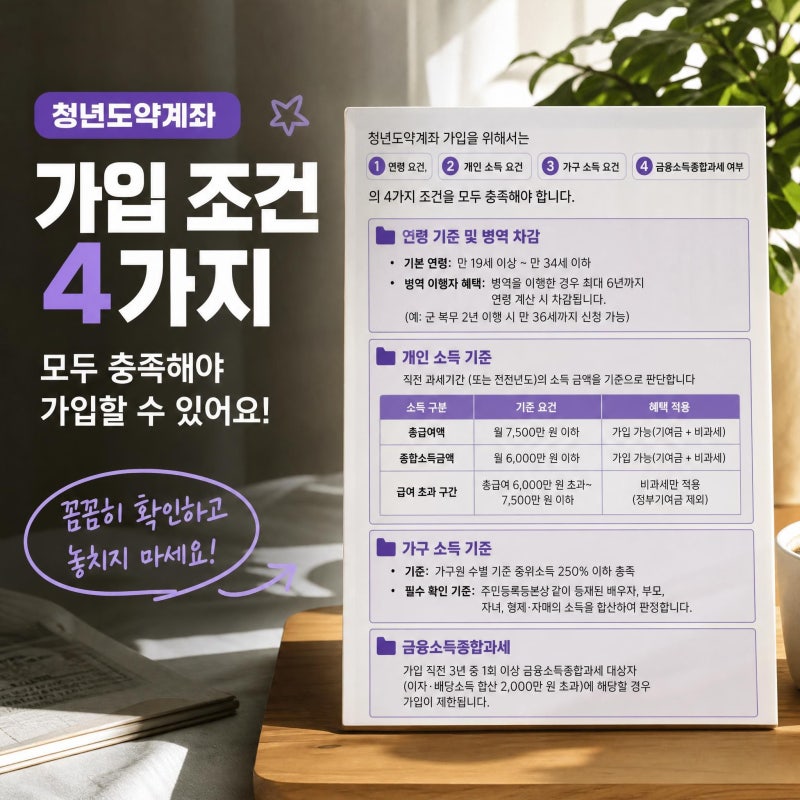

현재 청년도약계좌는 신규 가입이 종료된 상품으로, 기존 가입자들은 정부기여금 계산법과 3년 중도해지 기준을 중심으로 살펴보는 것이 중요합니다. 이 상품은 만 19세부터 34세 청년이 매월 최대 70만원 한도 내에서 자유롭게 납입하면 정부 기여금과 이자 비과세 혜택을 제공하는 청년 자산 형성 정책이었습니다. 특히 물가 상승과 낮은 시중 예·적금 금리로 목돈 마련에 어려움을 겪는 청년들에게 큰 관심을 받았습니다.
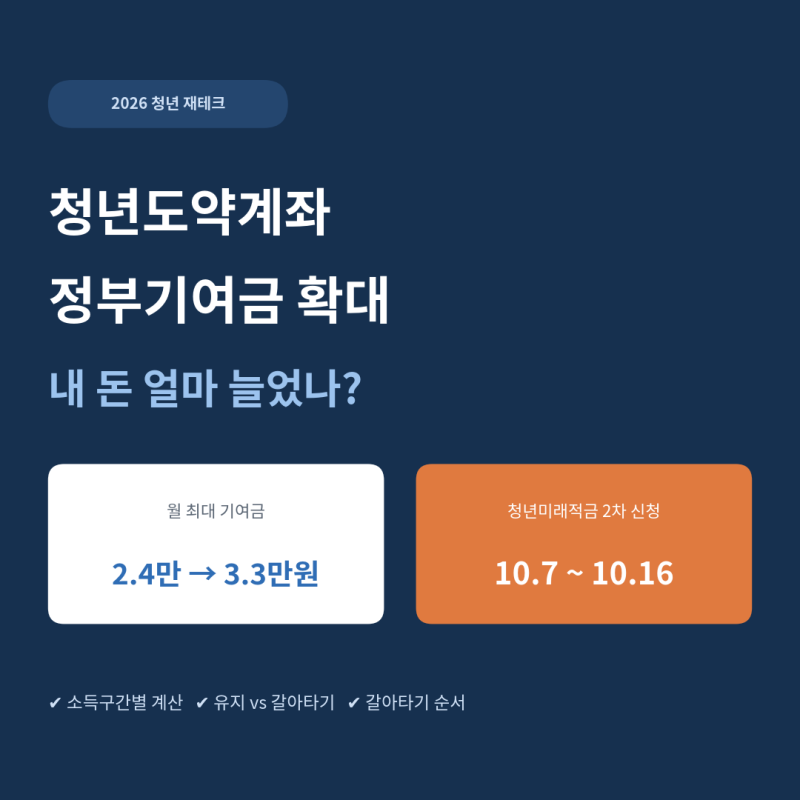
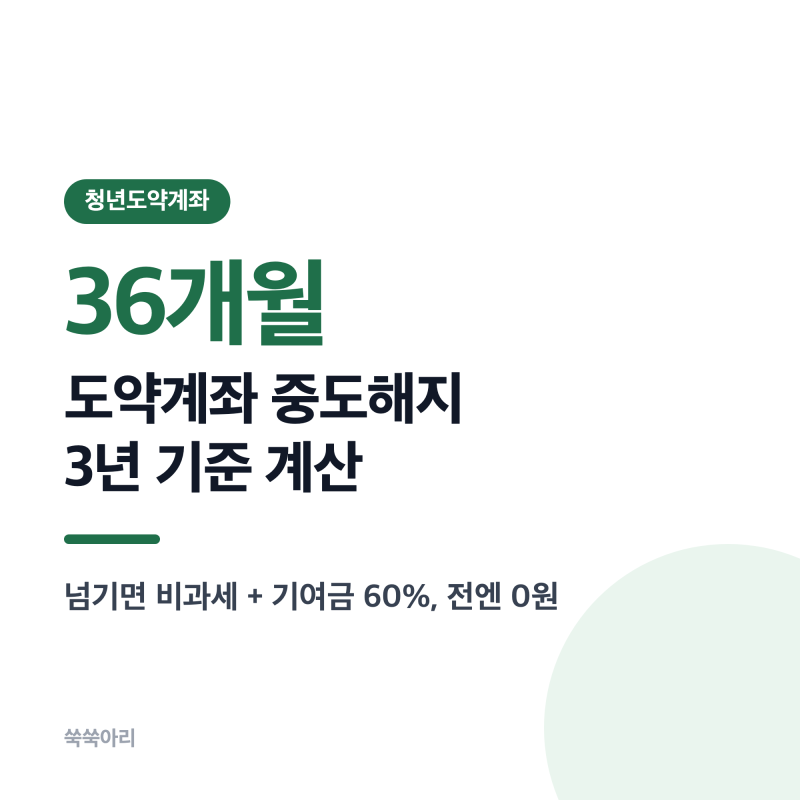
실제 블로그 후기들을 보면, 개편안에 따라 개인소득 연 2,400만원 이하 저소득 구간의 기여금 매칭 비율이 월 최대 3만 3,000원 수준까지 상향되어 정부 지원 폭이 두터워졌다는 점이 큰 장점으로 꼽힙니다. 또한 5년 만기 기간이 부담스러웠던 가입자들을 위해 3년 이상 유지 시 비과세 혜택 및 기여금 60% 부분 지급 특례가 정착되어 3년 단위 목돈 마련 전략이 가능해졌습니다. 다만, 중도 해지 시에는 가입 기간에 따라 기여금과 세제 혜택이 줄거나 환수될 수 있어 주의가 필요합니다.
청년도약계좌의 예상 수령액을 확인할 때는 과거 자료가 아닌 본인의 소득 구간과 실제 납입액을 기준으로 살펴보는 것이 중요합니다. 특히 2024년 청년희망적금 만기 금액을 연계해 일시 납입한 가입자라면 전환 기간, 가입 당시 소득 구간별 기여금, 해지 시점과 사유, 은행의 중도 해지 이율을 함께 고려해야 실제 수령액에 가까워집니다. 해지 전에는 은행 앱의 예상 해지 금액을 확인하는 것이 가장 정확한 방법입니다.