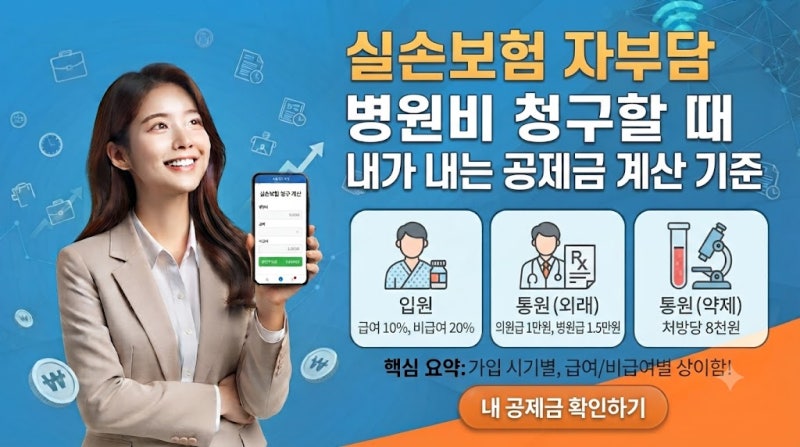
실비보험 청구 금액은 일률적으로 정해진 최소 기준이 없지만, 자기부담금 때문에 소액 병원비는 실제 지급액이 없거나 매우 적을 수 있습니다. 가입 시기, 상품 세대, 급여·비급여 여부, 병원 종류에 따라 보장 내용과 자기부담금이 달라지므로, 본인의 보험 약관을 확인하는 것이 중요합니다. 특히 2009년 10월 이후 가입자는 병실료 차액의 50%만 보장되며, 하루 최대 10만 원 한도가 적용됩니다.
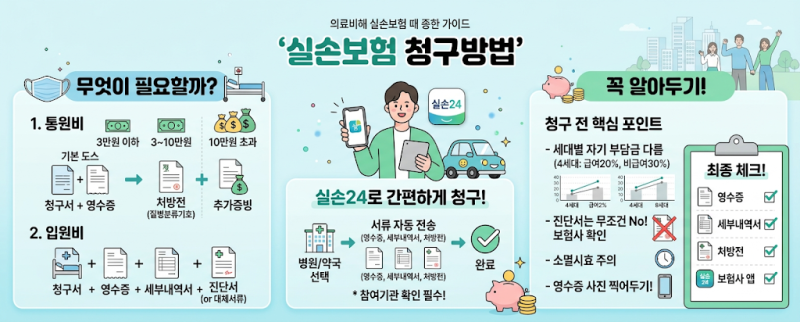
실제 블로그 후기들을 살펴보면, 5천 원이나 1만 원 같은 소액 병원비도 청구 자체는 가능하지만, 자기부담금을 제외하면 받을 보험금이 없는 경우가 많습니다. 다른 사람의 지급 사례를 맹신하기보다는 본인의 가입 시기와 약관을 정확히 확인해야 합니다. 특히 4세대 실손보험 가입자의 경우, 급여 20%, 비급여 30%의 자기부담률과 급여 1만 원, 비급여 3만 원의 최소 공제금액이 적용되어 소액 청구 시 지급액이 0원이 될 수 있습니다.
실비보험 청구 전에는 본인 증권의 가입일과 급여·비급여 구분을 먼저 확인하는 것이 현명합니다. 진료비 총액이 아닌 자기부담금을 뺀 나머지 금액이 실제 지급액이라는 점을 인지하고, 영수증의 급여·비급여 항목을 함께 확인하여 예상 보험금을 계산해 보는 것이 좋습니다. 복잡한 계산 없이도 본인의 소중한 돈을 지킬 수 있도록 가입설계서나 보험증권의 자기부담금 조항을 직접 확인하는 것이 가장 정확합니다.