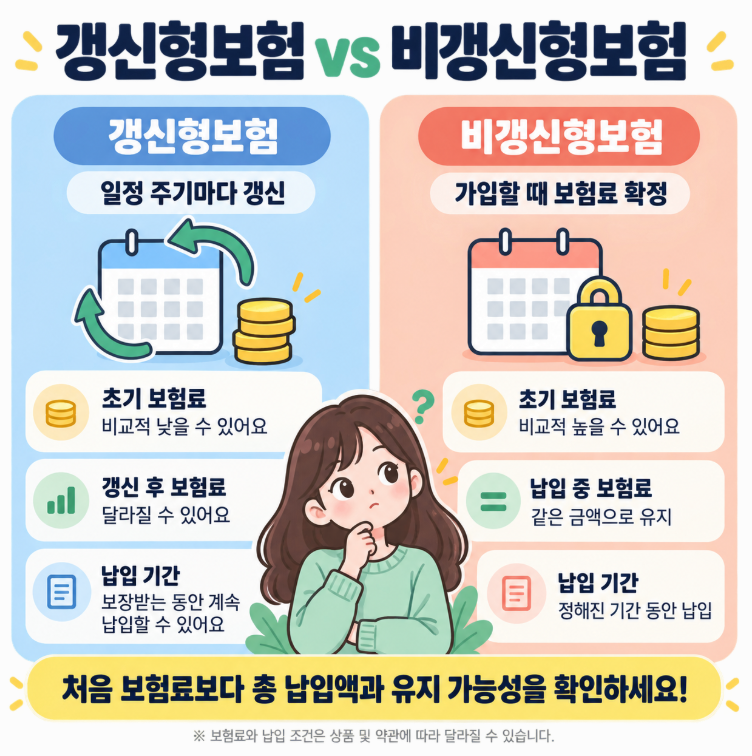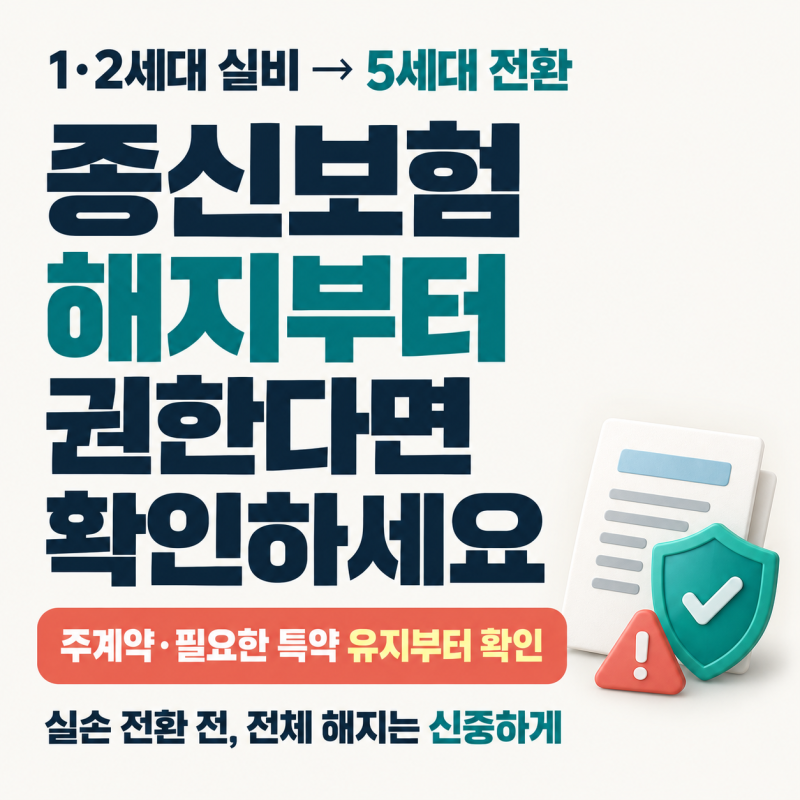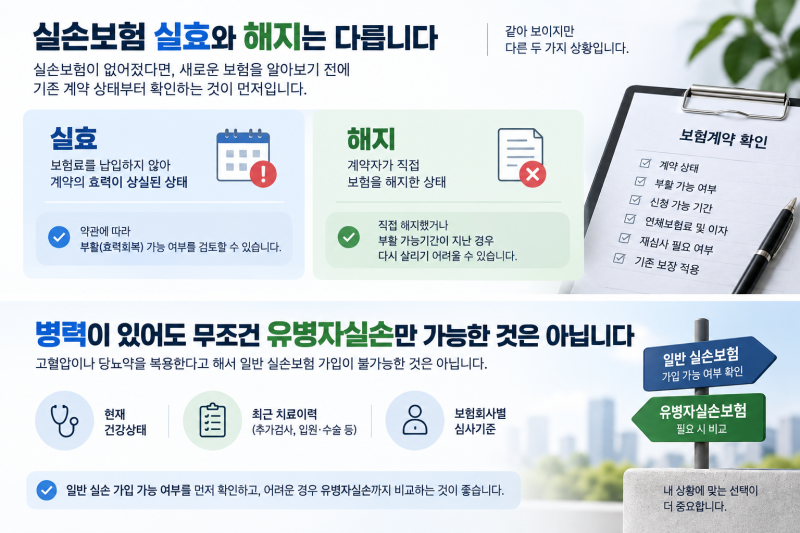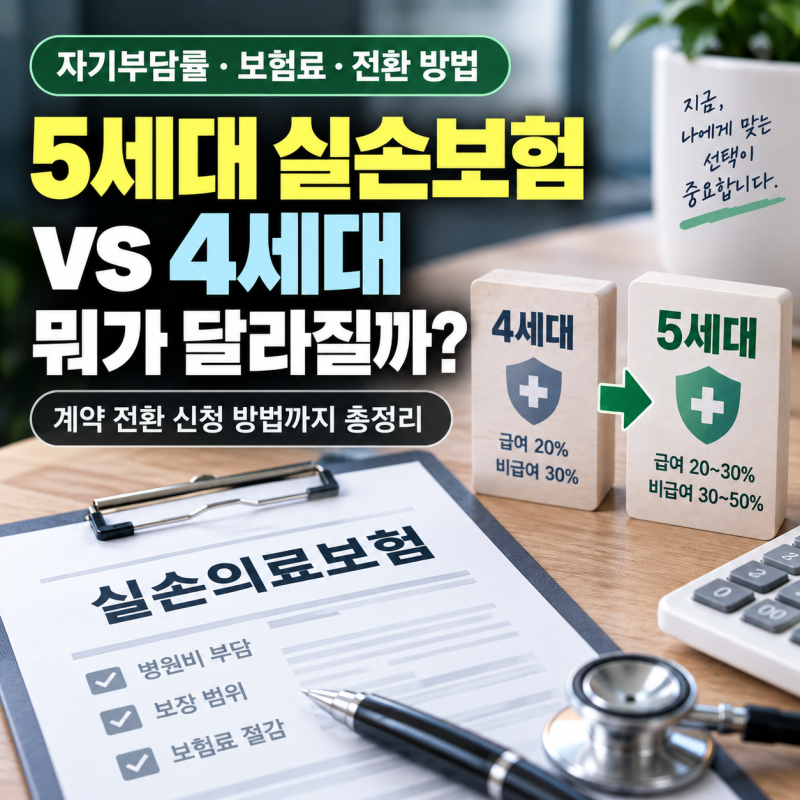
실비보험은 가입 시기에 따라 1세대부터 5세대까지 보장 구조와 갱신 방식이 완전히 다릅니다. 특히 1세대(2009년 9월 이전 가입)는 자기부담금이 거의 없어 보장 범위가 넓지만, 가입자 연령 증가와 손해율 누적으로 갱신 시 보험료 상승 부담이 가장 큰 특징을 보입니다. 최근 5세대 실손보험 출범과 함께 1·2세대 가입자를 대상으로 한 3년 반값 할인 정책이 화두로 떠오르면서 전환 여부에 대한 관심이 높아지고 있습니다.
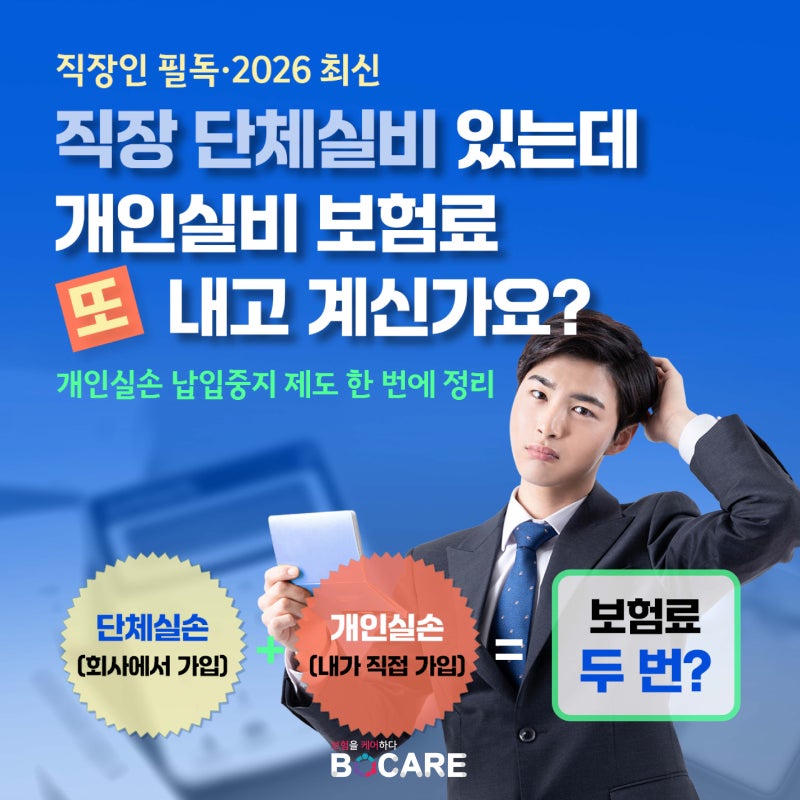
실제 블로그 후기들을 살펴보면, 단순히 월 보험료가 줄어든다는 이유만으로 5세대로 전환했다가 나중에 큰 병원비 보장을 받지 못해 후회하는 사례도 적지 않습니다. 실손보험은 두 곳에 가입되어 있어도 실제 병원비 이상으로 보상받을 수 없는 비례보상 원칙을 따르므로, 단체실손과 개인실손 중복 가입자는 ‘개인실손 납입중지 제도’를 활용하여 불필요한 보험료 낭비를 막을 수 있습니다. 중지 기간 동안에는 보험료 납입과 보장이 함께 멈추게 됩니다.
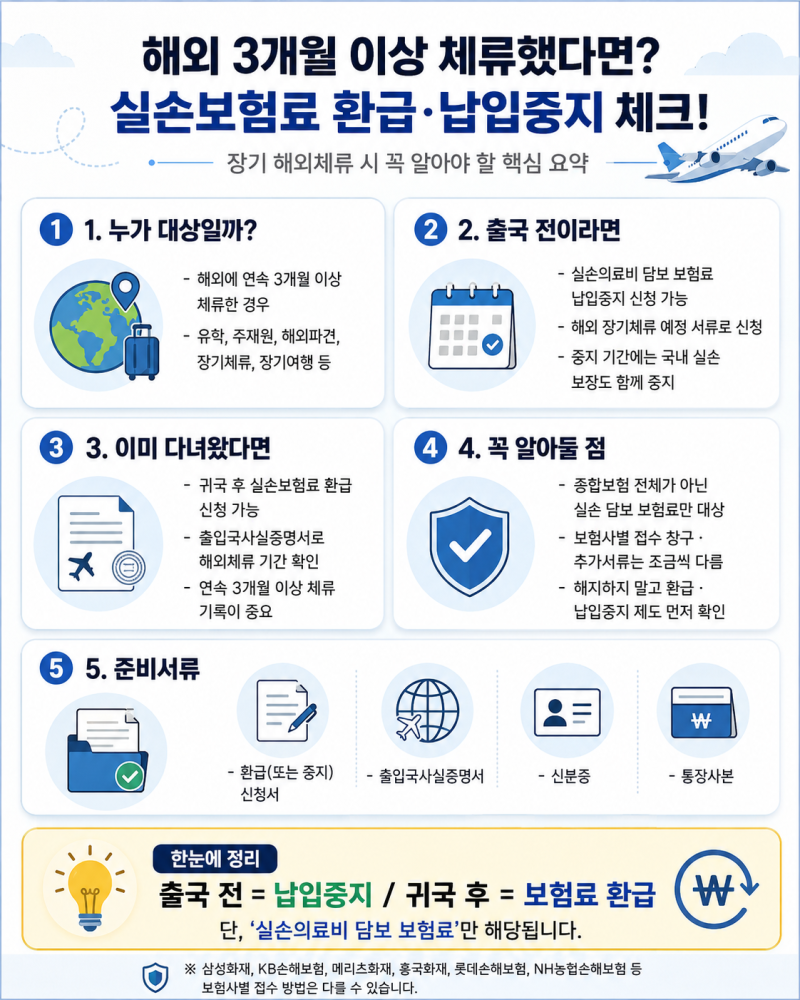
기존 실손보험을 유지할지 5세대로 전환할지 결정하기 위해서는 본인의 의료 이용 성향을 냉정하게 분석하고 각 세대의 장단점을 따져보는 것이 중요합니다. 또한, 해외에 3개월 이상 체류하는 경우 실손보험료 환급 또는 납입중지 신청이 가능하며, 병원 방문 후 진료비 영수증과 진료비 세부내역서 등 필수 서류를 챙겨 모바일 앱으로 간편하게 청구하는 꿀팁도 활용할 수 있습니다.