
신혼부부의 내 집 마련은 점점 더 어려워지고 있으며, 특히 아파트 구입 시 대출 의존도가 높아지고 있습니다. 2024년 기준 신혼부부의 86.9%가 대출을 보유하고 있으며, 대출잔액 중앙값은 1억 7,900만원으로 1년 전보다 5% 증가했습니다. 3억원 이상 대출을 받은 신혼부부도 전체의 24%에 달하는 등, 높은 집값으로 인해 대출은 필수가 되었습니다.
실제 블로그 후기들을 보면, 20억대 아파트 매수 시 LTV 40%를 적용하면 대출로 8억 정도만 가능하며, 나머지 12억은 자기 자금으로 충당해야 하는 상황입니다. 신용대출과 증여를 최대한 활용해도 12억을 채우기 쉽지 않아, 부모의 자금 지원이나 기존 자산 매도, 갭투자 등이 전제되어야 하는 경우가 많습니다. 대출 한도를 채우더라도 DSR 40% 규제와 스트레스 금리가 적용되면 실제 승인 금액은 계산보다 낮아질 수 있습니다.
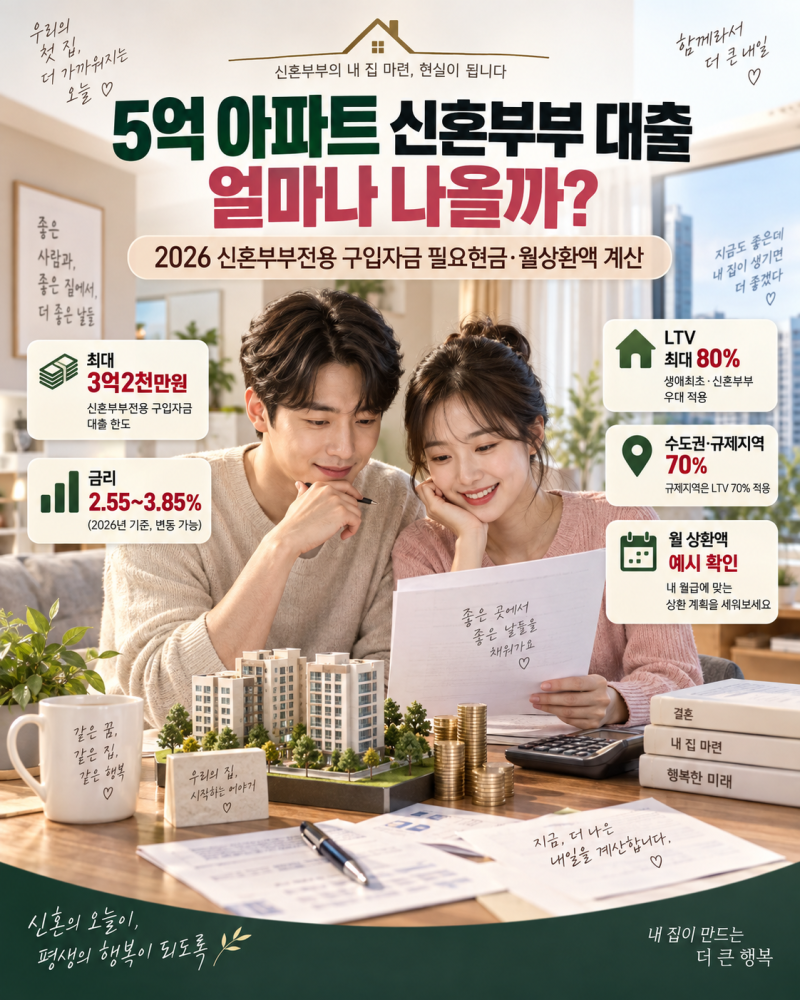
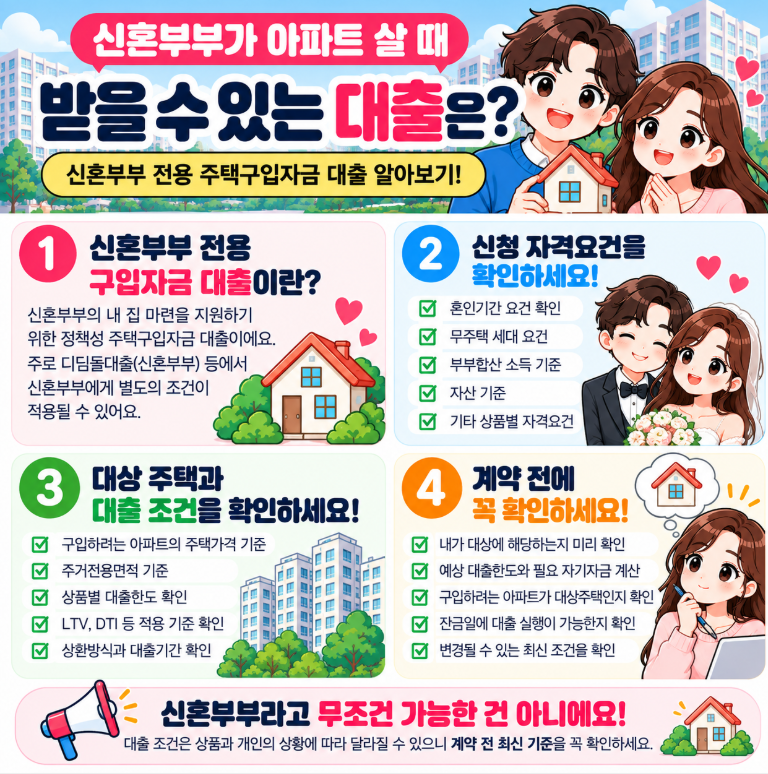
신혼부부들은 신생아 특례 디딤돌대출과 같은 정책 대출을 적극적으로 활용하는 것이 중요합니다. 특히 9억원 이하 아파트 매수 시 최대 4억원까지 대출이 가능하며, 출산 계획이 있다면 기존 주택담보대출을 대환하는 것도 고려해볼 수 있습니다. 대출 실행 전 여러 은행에서 시뮬레이션을 받아보고, 본인의 상황에 맞는 최적의 자금 마련 계획을 세우는 것이 현명합니다.