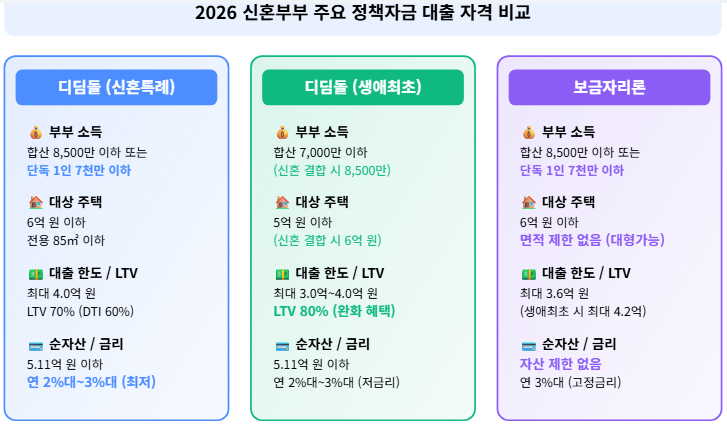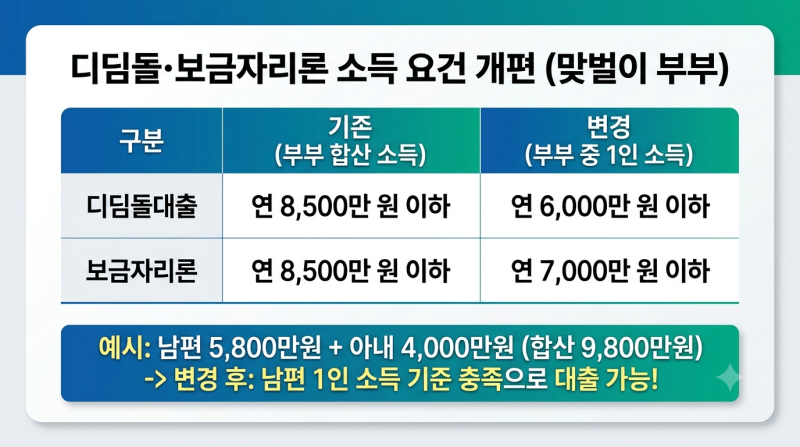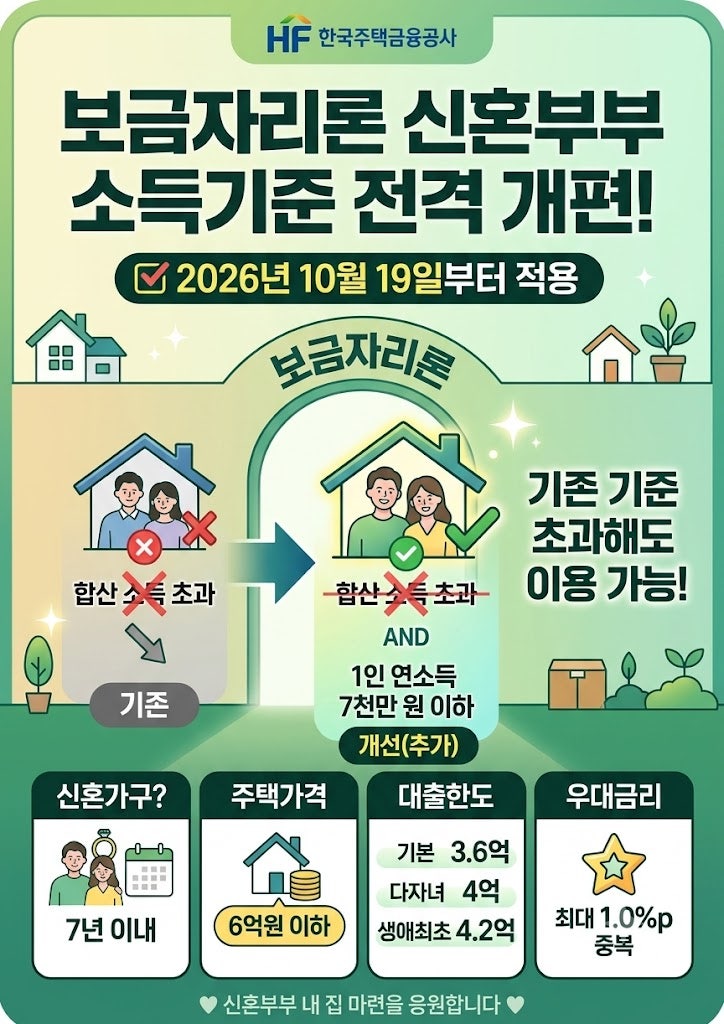
신혼부부 내집마련 대출은 주거 안정을 위한 핵심 정책으로, 최근 보금자리론의 소득기준이 완화되어 맞벌이 부부에게도 기회가 확대되었습니다. 2026년 10월 19일부터 신규 대출 신청 건에 적용되는 이 개편은 부부 합산 소득이 기존 기준을 초과하더라도 부부 중 1인의 연소득이 7천만 원 이하면 보금자리론 이용이 가능하도록 변경되었습니다. 이는 신혼부부의 주거비 부담을 덜어주고 내 집 마련의 문턱을 낮추려는 정부의 노력을 반영하고 있습니다.
블로거들은 신혼부부 내집마련 대출 상품으로 보금자리론 외에도 신혼부부 전용 디딤돌 대출, 신생아 특례 디딤돌 대출 등을 다양하게 소개하고 있습니다. 특히 디딤돌 대출은 무주택 신혼부부의 주거 안정을 위한 초저금리 정책 대출로, 혼인 기간 7년 이내 또는 3개월 이내 결혼 예정인 예비부부에게 지원됩니다. 반면, 보금자리론은 디딤돌 대출 소득 기준이나 주택 가격 제한으로 대상이 되지 않을 때 유용한 장기 고정금리 상품으로, 금리 인상 위험을 방어할 수 있다는 점에서 차이가 있습니다.
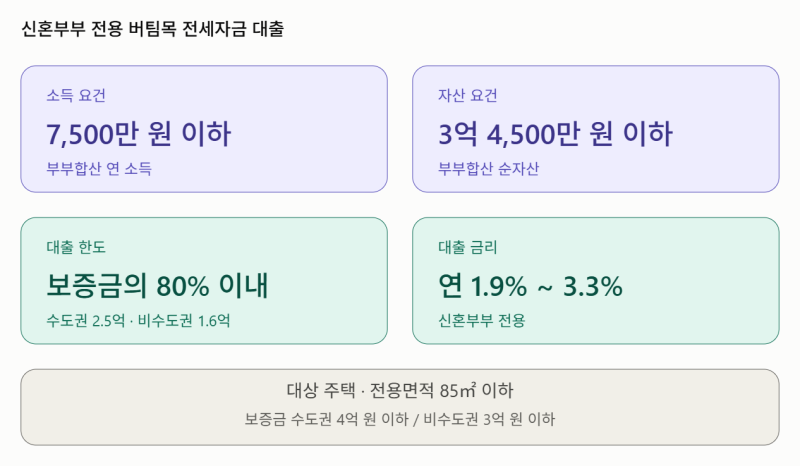
신혼부부 내집마련 대출을 선택할 때는 각 상품의 소득 기준, 주택 가격, 대출 한도 및 금리 조건을 꼼꼼히 비교해야 합니다. 특히 1인 소득기준을 적용받을 경우 해당 1인의 소득과 부채로 상환 능력을 심사하며, 소득을 입증하는 사람이 직접 대출을 신청해야 합니다. 또한, 최근 출산 계획이 있다면 신생아 특례 디딤돌 대출이 가장 파격적인 금리 혜택을 제공하므로, 부부의 상황에 맞는 최적의 상품을 선택하는 것이 중요합니다.