신용대출 한도는 2025년 6월 가계부채 대책 이후 모든 금융권 합산 연소득 이내로 제한되었으며, 2026년 6월부터는 주요 은행들이 자체적으로 1억원 상한을 적용하고 있습니다. 특히 마이너스통장의 경우 연소득의 50~80% 수준인 5천만원에서 1억원 안팎으로 한도가 대폭 삭감되는 추세입니다. 이러한 규제 강화는 고금리 기조와 맞물려 직장인들의 신용대출 이용에 큰 영향을 미치고 있습니다.
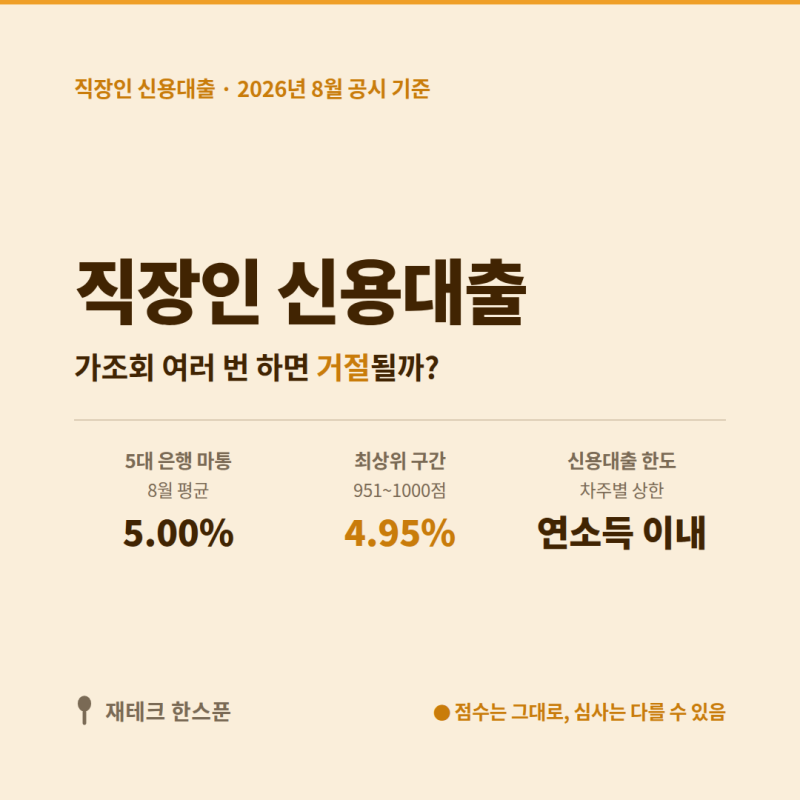
블로거들은 신용대출 한도 조회 시 '과조회'로 인한 대출 보류를 가장 경계해야 한다고 강조합니다. 단기간에 여러 금융기관에 대출 조회를 시도하면 신용점수와 무관하게 불이익을 받을 수 있기 때문입니다. 이에 따라 비교 플랫폼 1곳을 통해 후보를 좁히고, 주거래 은행 앱을 확인한 후 본심사는 1곳에서만 진행하는 것이 안전한 방법으로 제시됩니다. 또한, 마이너스통장은 약정된 총한도 전액이 DSR에 반영되어 주택담보대출 한도에 영향을 미칠 수 있다는 점도 주의해야 합니다.
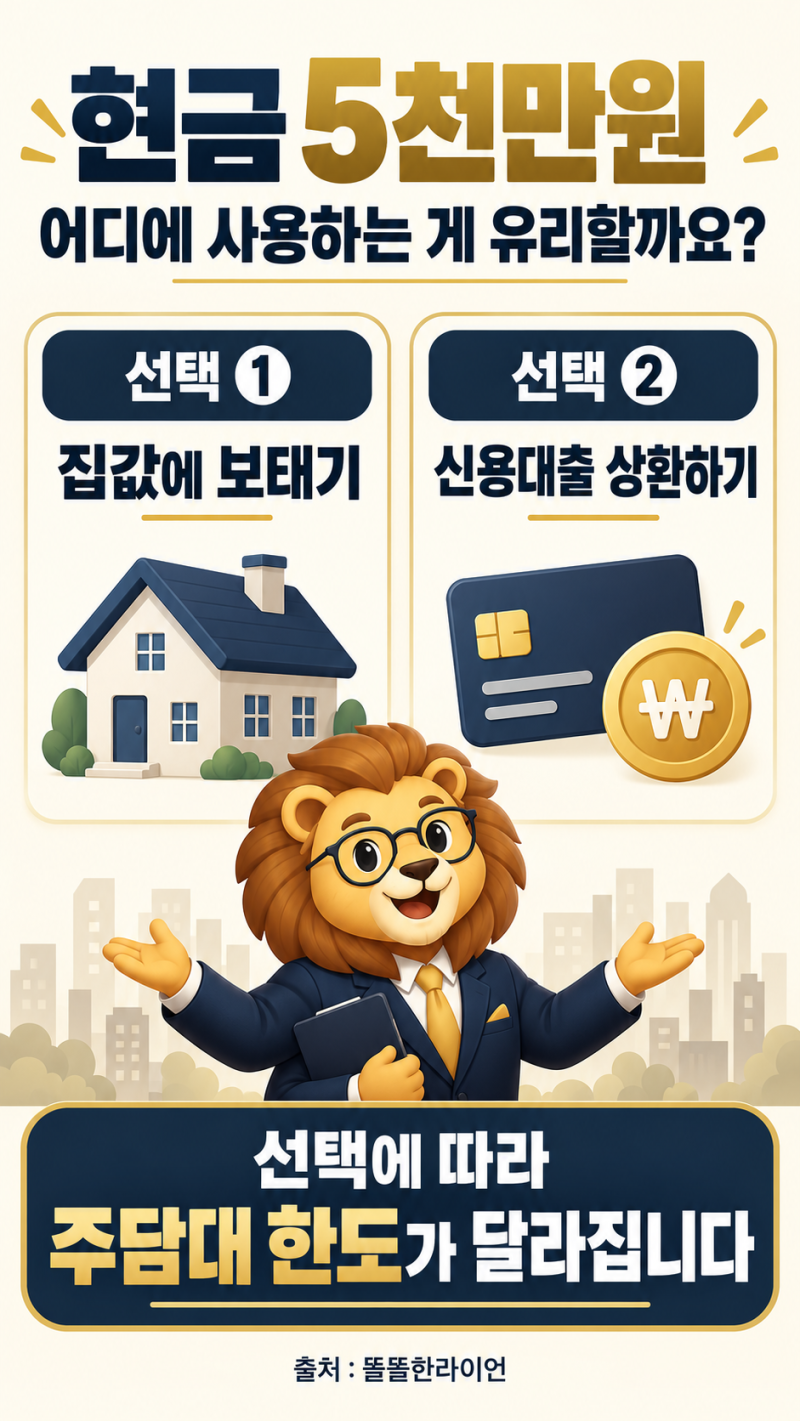
신용대출 한도를 늘리기 위해서는 KCB·NICE 신용점수 펌핑, 소득 증빙 극대화, 미사용 잔여 대출 정리 등의 전략이 유효합니다. 특히 주택담보대출을 계획 중이라면 기존 신용대출을 상환하는 것이 DSR 한도를 확보하여 주담대 한도를 크게 늘릴 수 있는 실질적인 팁으로 분석됩니다. 이처럼 복잡해진 대출 환경 속에서 현명한 전략 수립이 중요합니다.