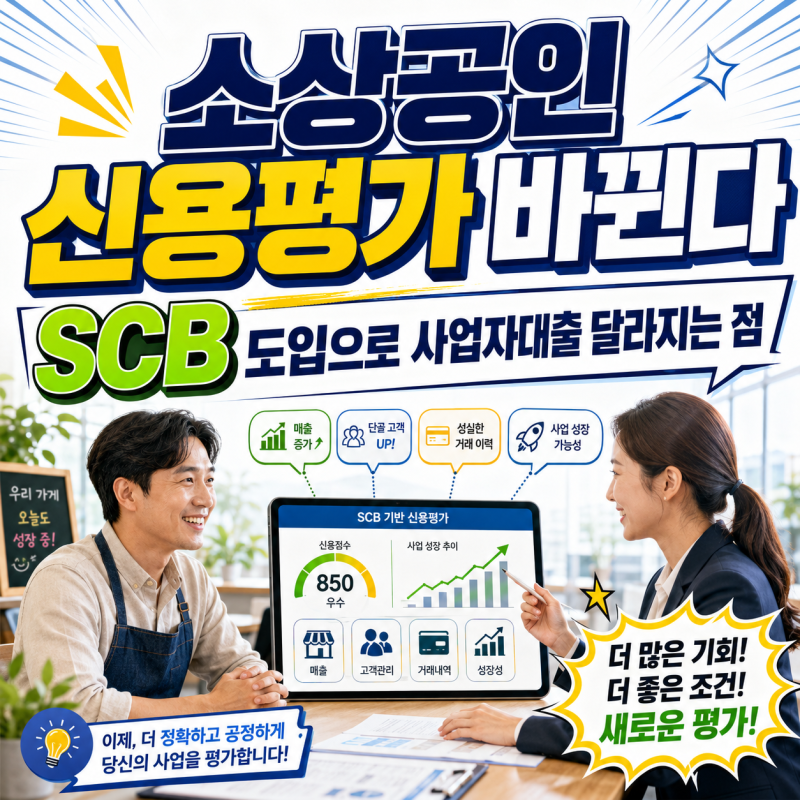

소상공인 사업자대출은 개인 신용대출과 달리 사업체의 매출, 업력, 업종, 세금 납부 이력 등을 종합적으로 평가하여 한도가 결정됩니다. 특히 최근에는 AI 기반의 소상공인 특화 신용평가(SCB) 시스템이 도입되어 매출액, 성장률, 상권, 업력, 고용, 고객 반응 등 사업의 성장 가능성까지 반영하고 있습니다. 이는 기존의 담보 위주 대출 구조를 보완하여 사업 실적에 따른 우대를 제공하려는 목적으로 보입니다.
실제 블로그 후기들을 보면, 사업자등록증만으로는 대출 승인이 어렵다는 의견이 많습니다. SCB 등급은 대표자의 기존 신용등급과 사업체의 성장등급을 결합하여 산출되며, 성장성이 높은 S1·S2 등급을 받으면 기존 신용등급보다 높은 등급을 적용받을 가능성이 있습니다. 하지만 SCB 등급은 은행이 대출 여부를 판단하는 여러 심사 자료 중 하나이므로, 신용점수만으로 자동 승인되는 구조는 아닙니다.
소상공인 성장촉진 보증대출의 경우 개인사업자 최대 5천만원 한도이지만, 이는 지원금이 아닌 갚아야 하는 보증부 대출입니다. 업력 1년 이상, NICE 개인신용평점 710점 이상, 경쟁력 강화 요건 중 하나 이상을 충족해야 신청할 수 있습니다. 대출 이자와 별도로 연 0.8%의 보증료율이 적용되며, 한도 소진 시까지 운영되므로 취급 은행에 미리 문의하여 접수 가능 여부를 확인하는 것이 중요합니다.