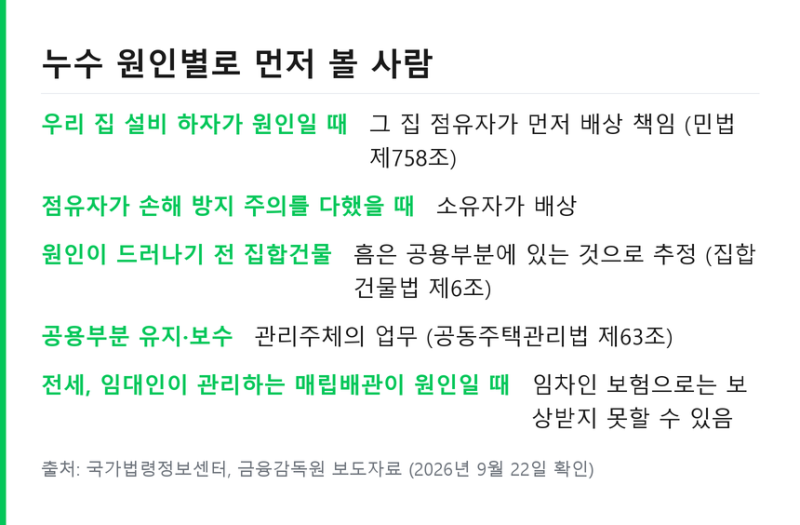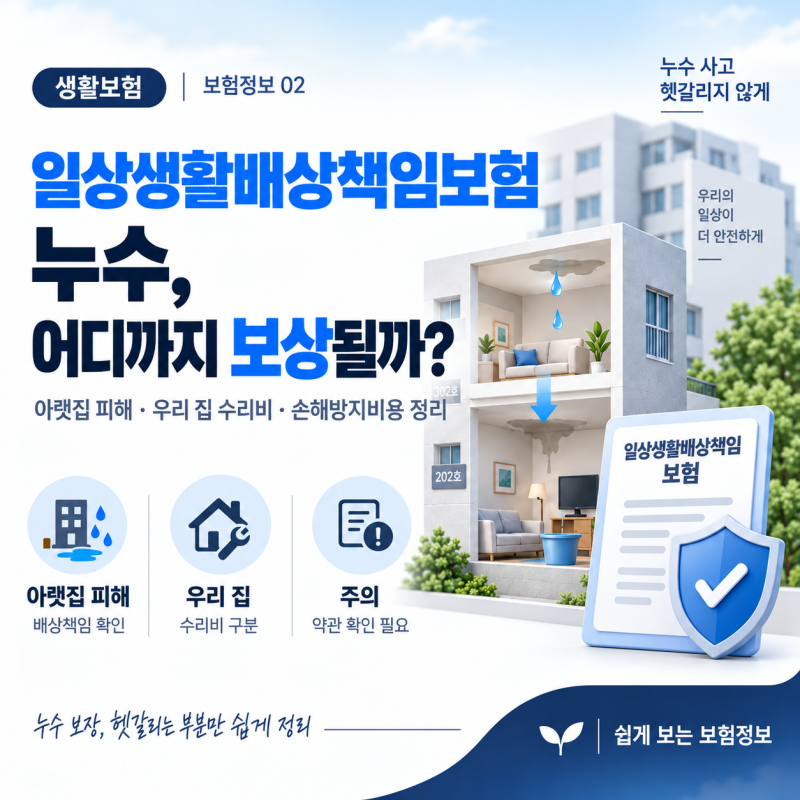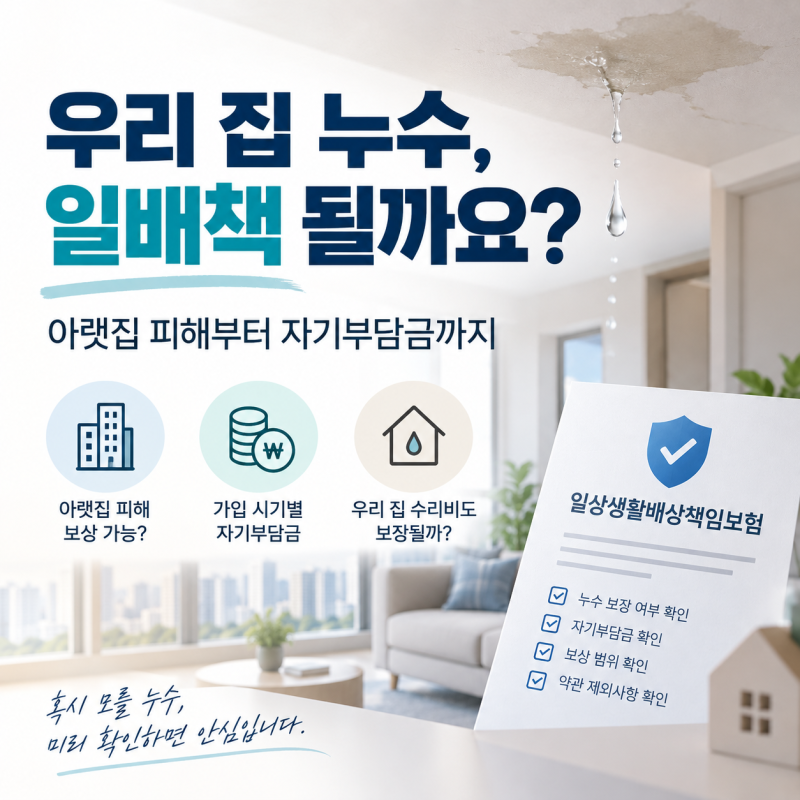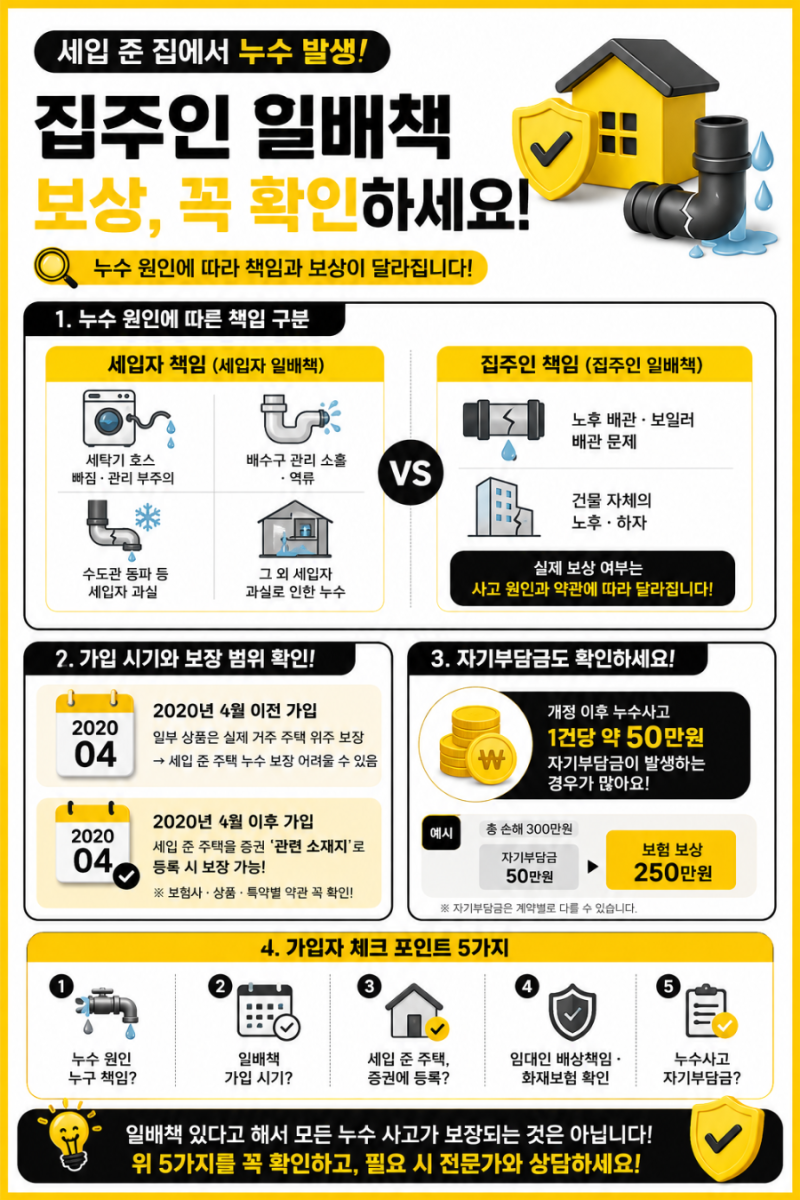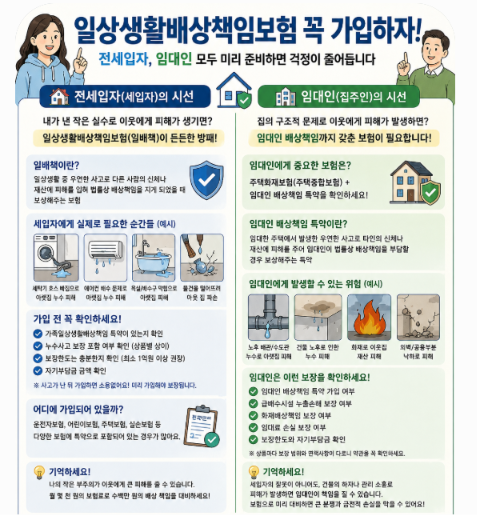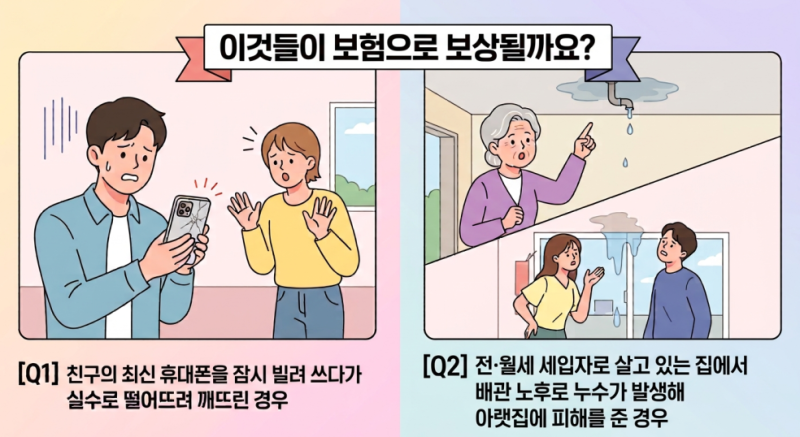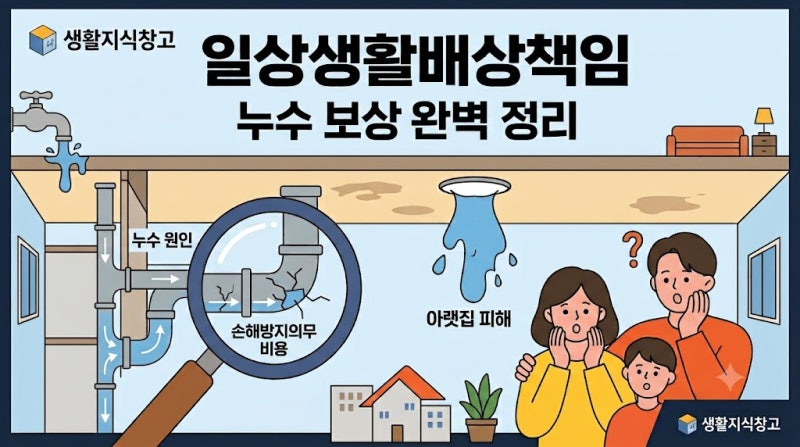
일상생활배상책임보험은 일상생활 중 발생한 우연한 사고로 타인에게 법률상 배상책임을 질 때 피해액을 보상하는 특약입니다. 특히 아랫집 누수 사고 발생 시, 세입자의 과실로 인한 누수라면 세입자가 가입한 일상생활배상책임보험으로 처리할 수 있습니다. 반면 보일러 배관 노후화나 건물 구조적 결함으로 인한 누수는 집주인에게 배상 책임이 있습니다. 2020년 4월 약관 개정 이후에는 피보험자가 직접 거주하는 주택뿐만 아니라, 임대 중인 주택에서 발생한 사고까지 보상 범위가 확대되었습니다.
실제 블로그 후기들을 살펴보면, 일상생활배상책임보험의 보상 범위는 아랫집 피해 복구비, 누수 탐지비, 철거비, 배관 및 방수 공사비 등이 포함됩니다. 많은 분들이 자신의 집 수리비까지 보상받을 수 있다고 오해하지만, 원칙적으로 내 집 수리비는 보상하지 않습니다. 다만, 피해 확대를 막기 위한 누수 탐지 비용과 배관 수리비의 일부는 손해방지비용으로 인정받아 보상받을 수 있습니다. 가구 및 가전제품의 피해는 새 제품가가 아닌 감가상각을 반영한 현재 가치를 기준으로 책정됩니다.
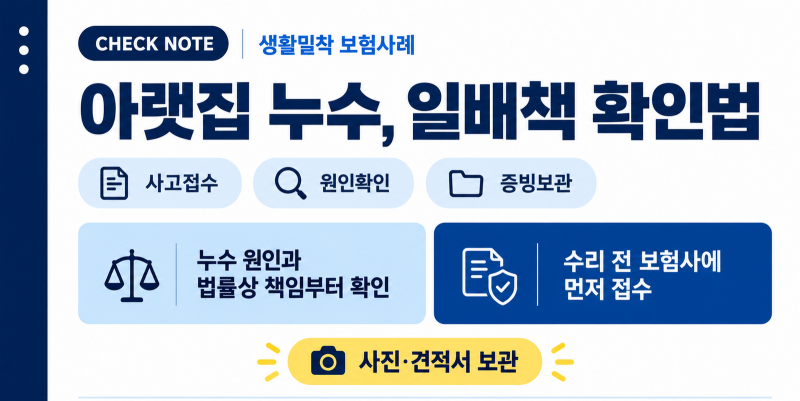
누수 사고 발생 시 보험금 청구를 위해서는 사고 경위서, 누수 소견서, 공사 전후 사진, 공사 비용 영수증이 필수적으로 요구됩니다. 서류가 누락되면 심사가 지연될 수 있으므로, 전문 업체를 통해 증빙 자료를 체계적으로 준비하는 것이 유리합니다. 또한, 보험 가입 시기에 따라 자기부담금과 세입자·집주인 조건이 다를 수 있으므로, 가입 증권의 주소지와 가입 시기를 미리 확인하는 것이 중요합니다.