생애최초 주택구입자를 위한 주택담보대출은 일반 은행 상품과 디딤돌대출, 보금자리론 등 정책모기지로 나뉘어 소득기준이 다르게 적용됩니다. 특히 ‘소득 제한 없음’과 ‘부부합산 연소득 7천만원 이하’라는 정보가 동시에 존재하여 많은 혼란을 야기하고 있습니다. 이는 각기 다른 제도를 지칭하는 것으로, 은행 일반 주담대는 별도의 소득 상한이 없지만 정책모기지는 소득 제한이 존재합니다.
실제 블로그 후기들을 살펴보면, 일반 주담대의 경우 소득 제한이 없다고 해서 대출 한도가 소득과 무관한 것은 아니라는 점을 강조합니다. DSR(총부채원리금상환비율)과 기존 부채, 주택가격, 금융기관 심사기준 등에 따라 실제 대출 가능 금액은 달라질 수 있습니다. 또한, 생애최초 LTV 우대 조건도 신청 시점과 주택 소재지, 규제지역 여부에 따라 상이하게 적용될 수 있어 주의가 필요합니다.
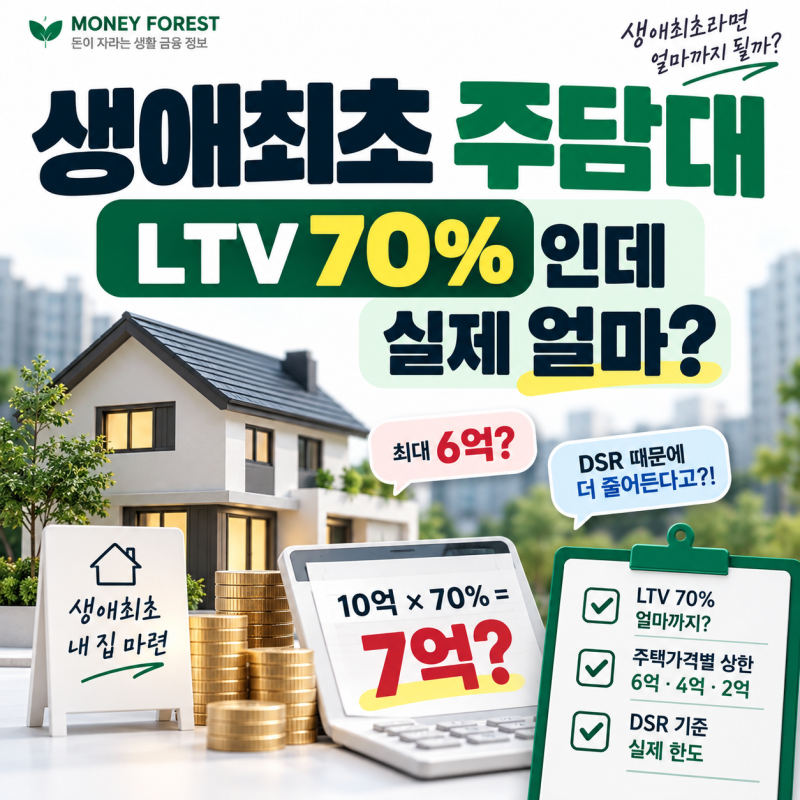
블로거들은 생애최초 주담대 신청 전 본인이 생애최초 주택구입자로 인정되는지 여부와 함께, LTV(주택담보대출비율) 및 DSR 기준을 면밀히 확인할 것을 조언합니다. 특히 수도권 및 규제지역에서는 주택가격별 대출 상한이 별도로 적용되어 LTV 70%를 단순 적용한 금액보다 실제 대출 한도가 낮아질 수 있으므로, 전문가와 상담하여 본인의 상황에 맞는 정확한 정보를 파악하는 것이 중요합니다.