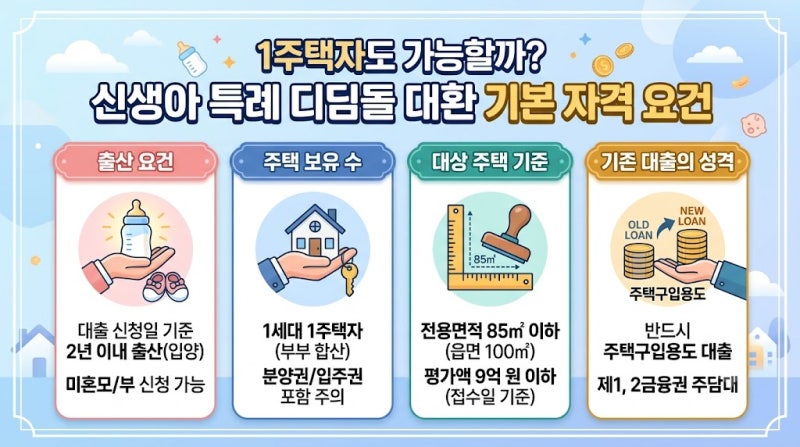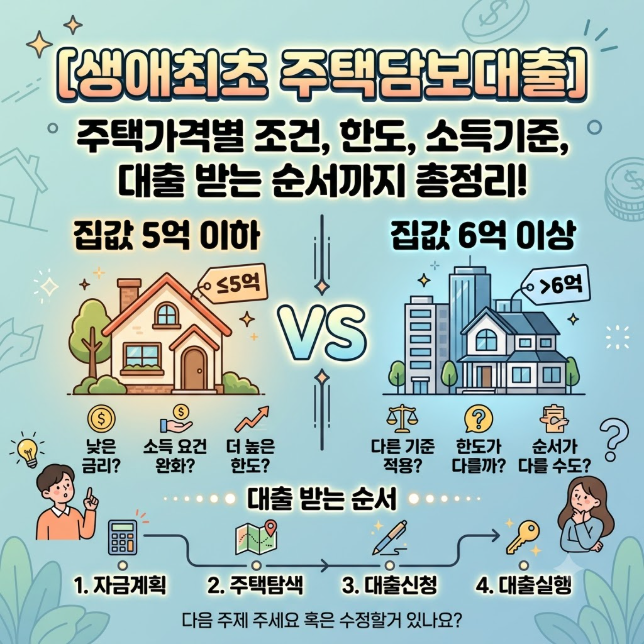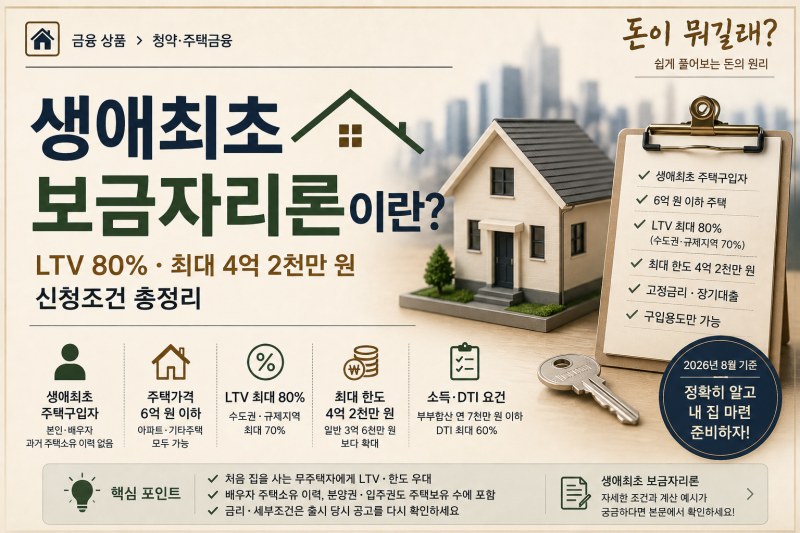

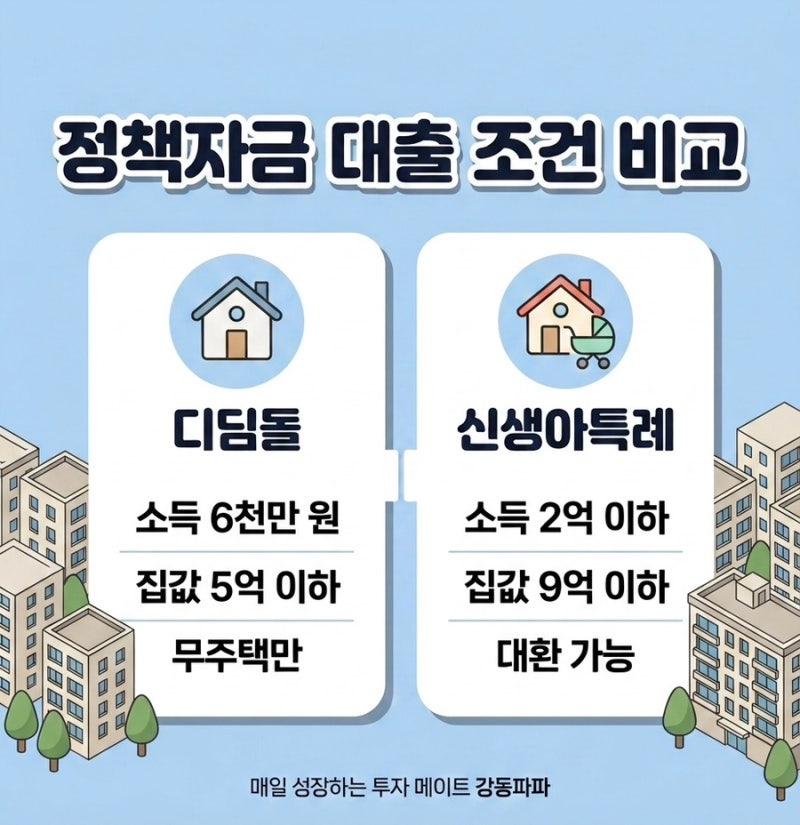
생애최초 주택담보대출은 첫 주택 구매자에게 LTV 우대 등 다양한 혜택을 제공하며 내 집 마련의 기회를 넓혀주고 있습니다. 특히 디딤돌 대출과 같은 정책 상품은 시중은행 대비 낮은 금리를 제공하여 초기 부담을 줄이는 데 크게 기여합니다. 하지만 시중은행 대출은 대상 주택 가액 제한이 완만하고 LTV 한도가 높아 고가 주택 구매자에게 유리한 선택지가 될 수 있습니다. 이처럼 생애최초 주담대는 주택 구매자의 상황에 따라 최적의 선택이 달라질 수 있습니다.
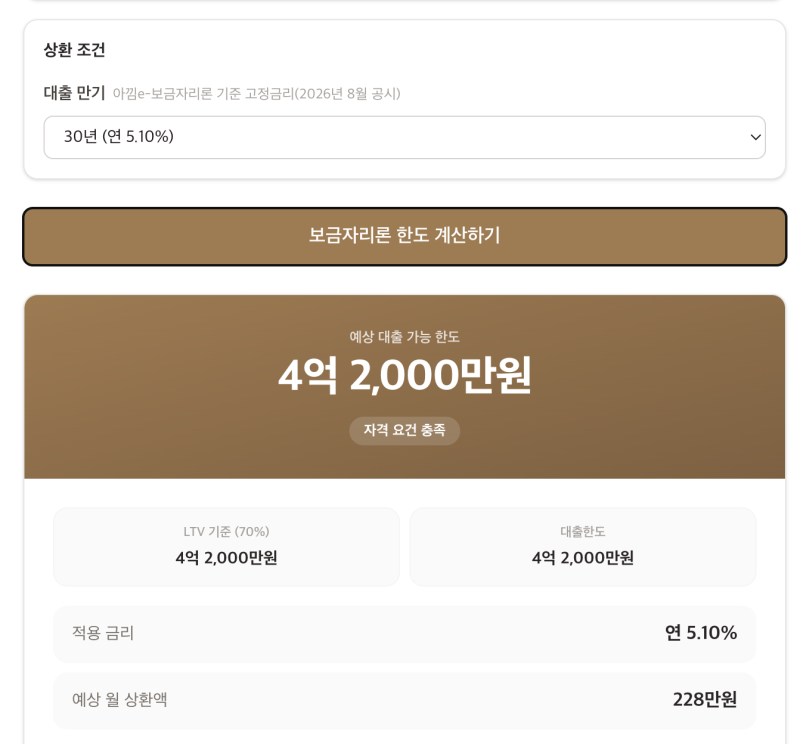
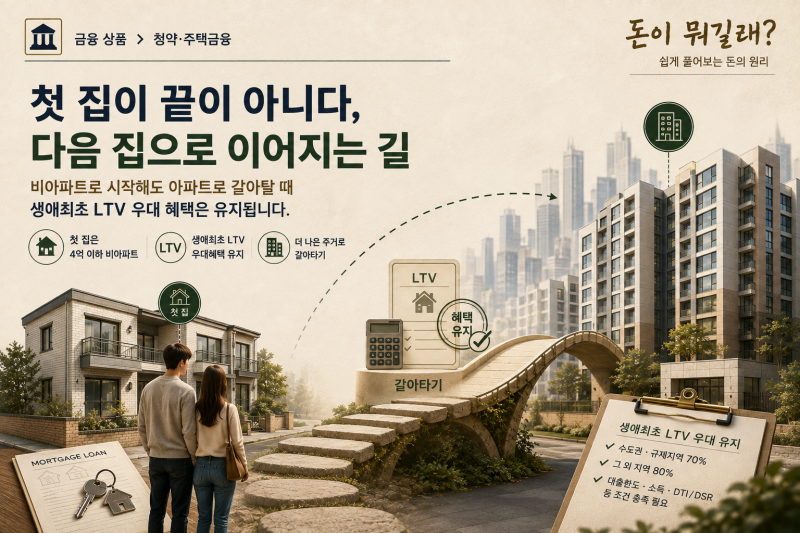
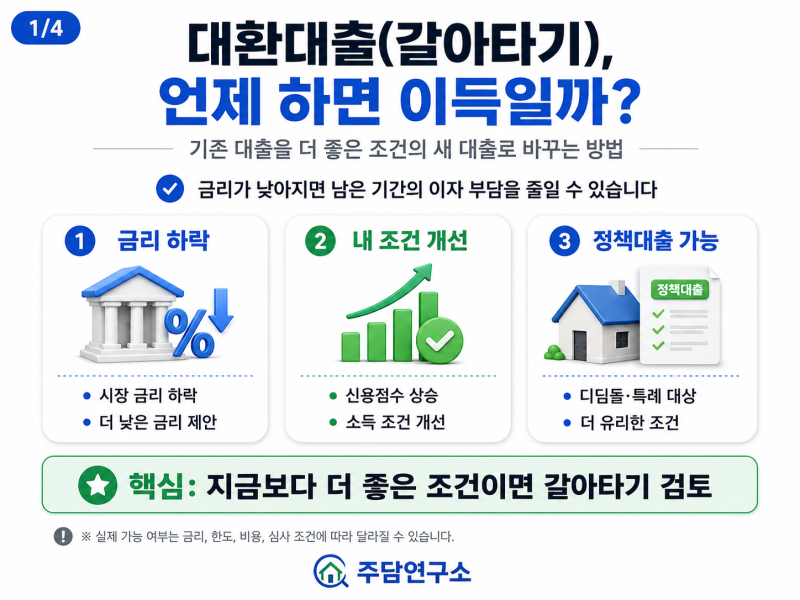
실제 블로그 후기들을 살펴보면, 생애최초 주담대 이용 시 디딤돌 대출과 시중은행 상품 간의 금리 및 한도 차이를 면밀히 비교하는 것이 중요하다고 언급됩니다. 특히 청년미래 보금자리론과 같이 비아파트 구매 후 아파트로 갈아탈 때 생애최초 LTV 우대 혜택이 유지되는 정책은 주목할 만합니다. 그러나 주담대 갈아타기 시에는 신규 대출과 동일하게 심사가 진행되어 기존보다 한도가 줄어들 수 있으며, 대환은 원칙적으로 기존 잔액 범위 내에서만 가능하다는 점을 유의해야 합니다.
주담대 갈아타기를 고려한다면, 현재의 강화된 규제를 새로 적용받게 되므로 대출 한도와 DSR 규제를 반드시 확인해야 합니다. 특히 생애최초 LTV를 꽉 채워 대출받았던 경우 갈아타기 시 한도가 줄어들 가능성이 크므로 더욱 신중한 접근이 필요합니다. 정책 상품의 소득 요건과 시중은행의 대출 조건을 꼼꼼히 비교하고, 전문가와 상담하여 본인에게 가장 유리한 조건을 찾는 것이 현명한 방법입니다.