상속세는 고인이 남긴 재산에 부과되는 국세로, 가족의 사망 후 복잡한 행정 절차 중 하나입니다. 특히 상속재산가액이 기본 공제 한도 내에 있어 납부할 세액이 없더라도 자진 신고는 매우 중요합니다. 이는 추후 상속받은 부동산 처분 시 양도소득세를 획기적으로 낮출 수 있는 기반이 되기 때문입니다. 상속세는 재산을 받는 사람별로 계산하는 유산취득세와 달리, 고인이 남긴 전체 순자산 가액에 누진세율을 적용하는 유산세 체계를 따릅니다.
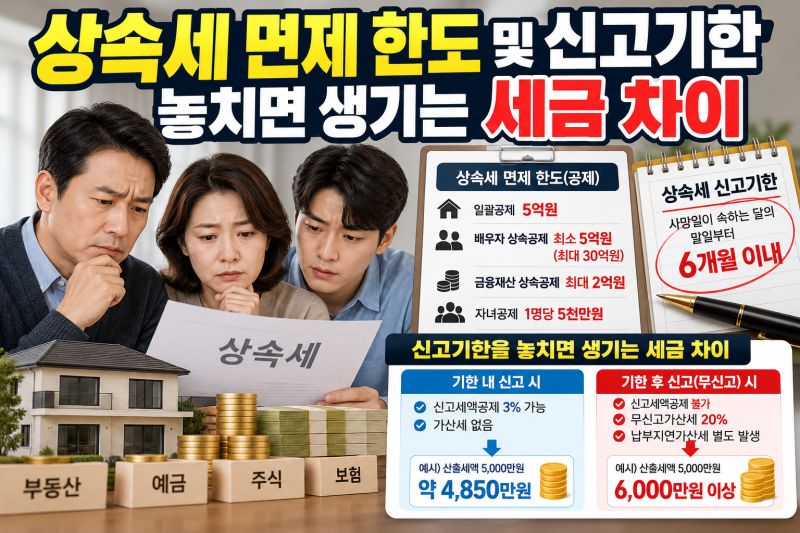
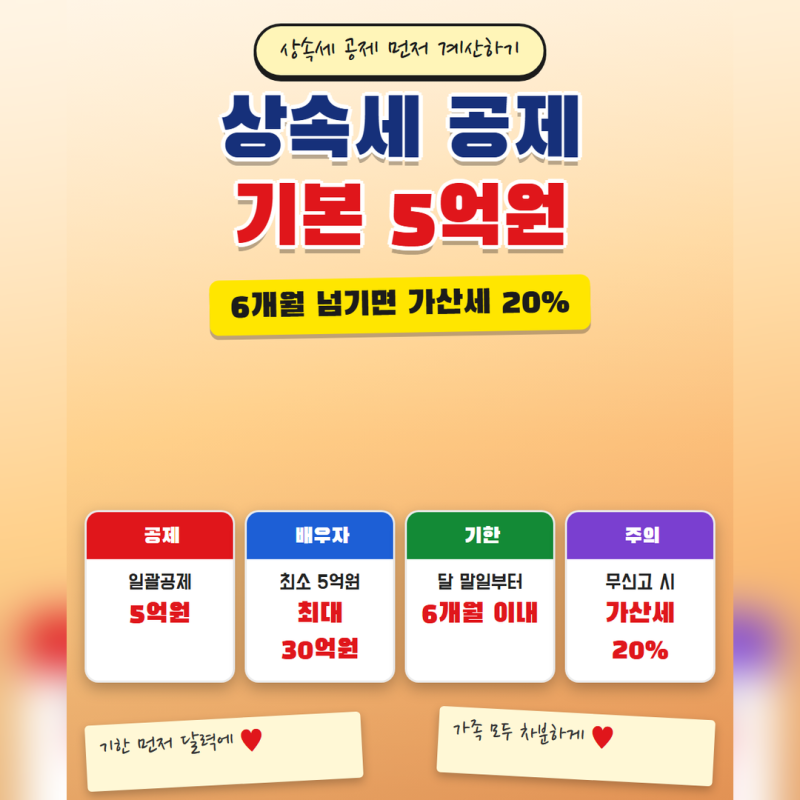
실제 블로그 후기들을 보면, 배우자와 자녀가 함께 상속받는 경우 일괄공제 5억 원과 배우자공제 5억 원을 합쳐 총 10억 원까지는 상속세가 발생하지 않는 경우가 많습니다. 그러나 세금이 0원이라고 해서 신고를 하지 않으면 취득가액의 공백이 발생하여 나중에 양도소득세로 불이익을 받을 수 있습니다. 또한, 법정 기한 내에 자진 신고하면 산출세액의 3%를 공제받을 수 있지만, 미신고 시에는 20%의 가산세와 연 8%가 넘는 납부지연가산세가 부과됩니다.
상속세 신고 시 순자산 가액 산정에는 부동산과 예금뿐만 아니라 사망 전 10년 이내에 상속인에게 사전 증여한 재산도 합산됩니다. 고인의 주택담보대출, 전세보증금 반환 채무, 장례비용 등은 상속재산가액에서 차감되므로 꼼꼼히 확인해야 합니다. 상속세는 상속 개시일이 속한 달의 말일부터 6개월 이내에 신고 및 납부를 완료해야 하며, 아파트 시세는 공시가격이 아닌 실제 거래된 가격이나 감정가액 등 세법상 인정되는 시가를 기준으로 평가됩니다.