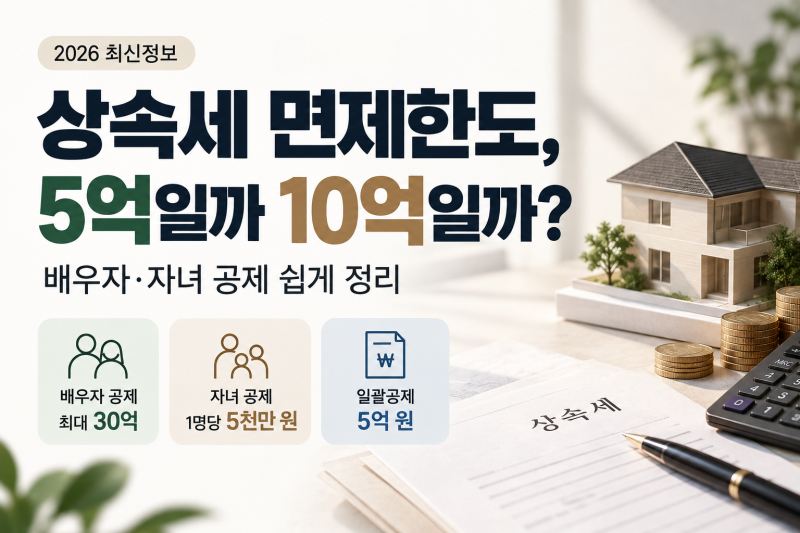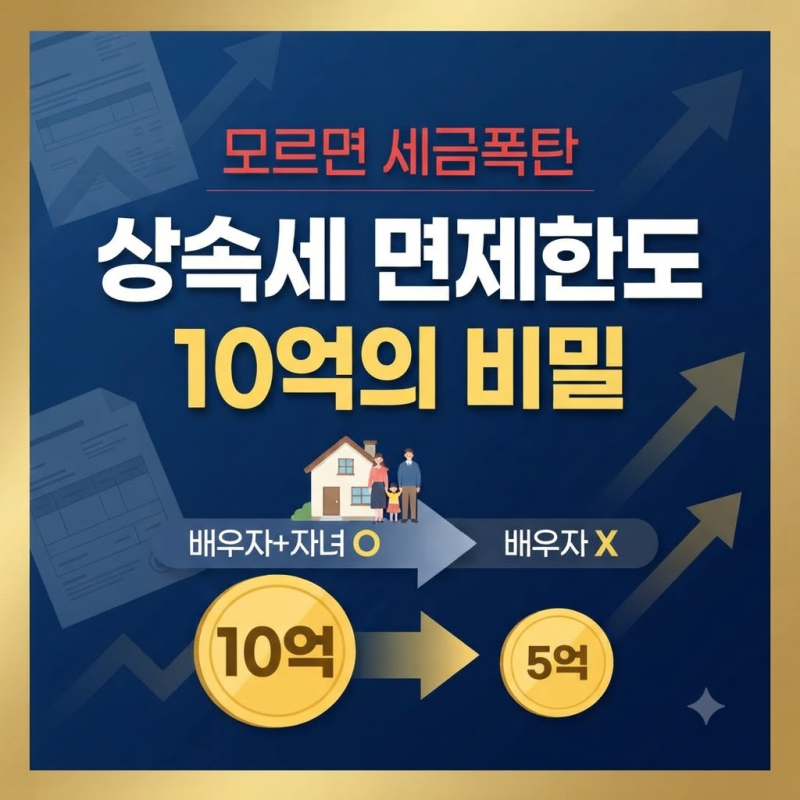

상속세 기본공제액은 상속 재산에 대한 세금을 줄이는 중요한 요소로, 많은 분들이 5억 원 또는 10억 원으로 알고 계십니다. 이는 상속인의 구성과 공제 항목의 조합에 따라 달라지며, 특히 배우자 유무가 공제액 결정에 큰 영향을 미칩니다. 상속세 및 증여세법에 따라 일괄공제 5억 원과 배우자 상속공제 최소 5억 원이 합쳐져 10억 원의 공제 효과를 볼 수 있는 경우가 많습니다.
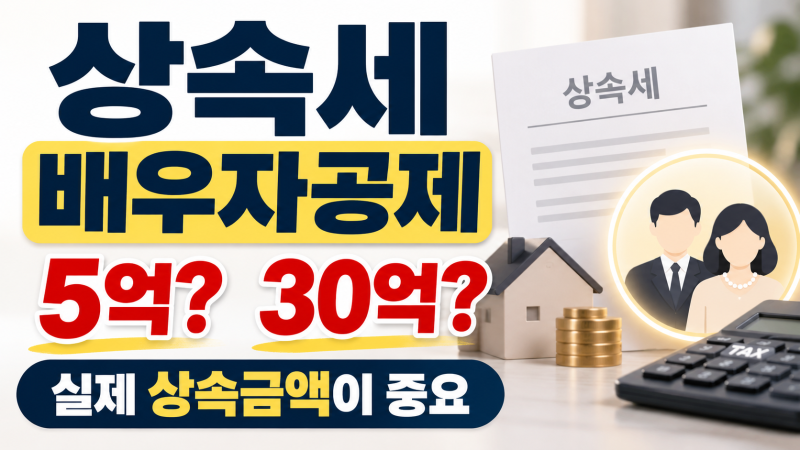
실제 블로그 후기들을 살펴보면, 배우자가 상속인에 포함될 경우 일괄공제 5억 원과 배우자 상속공제 최소 5억 원을 합산하여 10억 원까지 상속세가 발생하지 않는 경우가 많다는 점이 강조됩니다. 그러나 배우자가 상속 재산을 전혀 받지 않거나 5억 원 미만으로 받을 경우에도 최소 5억 원이 공제되며, 배우자가 5억 원 이상을 상속받는다면 실제 상속받은 금액을 기준으로 최대 30억 원까지 공제가 가능합니다. 이처럼 배우자 유무와 실제 상속받는 금액이 공제액을 결정하는 핵심 요인입니다.
상속세 공제액을 정확히 이해하기 위해서는 일괄공제 5억 원과 배우자 상속공제 최소 5억 원의 개념을 명확히 알아두는 것이 중요합니다. 특히 배우자 상속공제는 실제 상속받은 금액, 법정상속분 기준 한도, 그리고 최대 30억 원 중 가장 작은 금액이 적용되므로, 단순히 10억 원이 무조건 면제된다고 오해해서는 안 됩니다. 상속세 신고 시에는 사전 증여 재산, 보험금, 퇴직금 등 다양한 요소를 고려하여 전문가와 상담하는 것이 현명합니다.