상속세법 시행령은 상속세 신고 및 납부와 관련된 다양한 규정을 담고 있으며, 특히 상속재산 평가와 관련된 조항들이 중요하게 다루어지고 있습니다. 최근 블로그에서는 상속세가 0원인 경우에도 감정평가를 받아야 하는 이유와 상속세 물납 요건, 그리고 신고기한 및 결정기한에 대한 정보가 활발히 공유되고 있습니다. 이는 상속세 절세 전략과 직결되는 내용으로, 많은 상속인들이 관심을 가지고 정보를 탐색하고 있습니다.
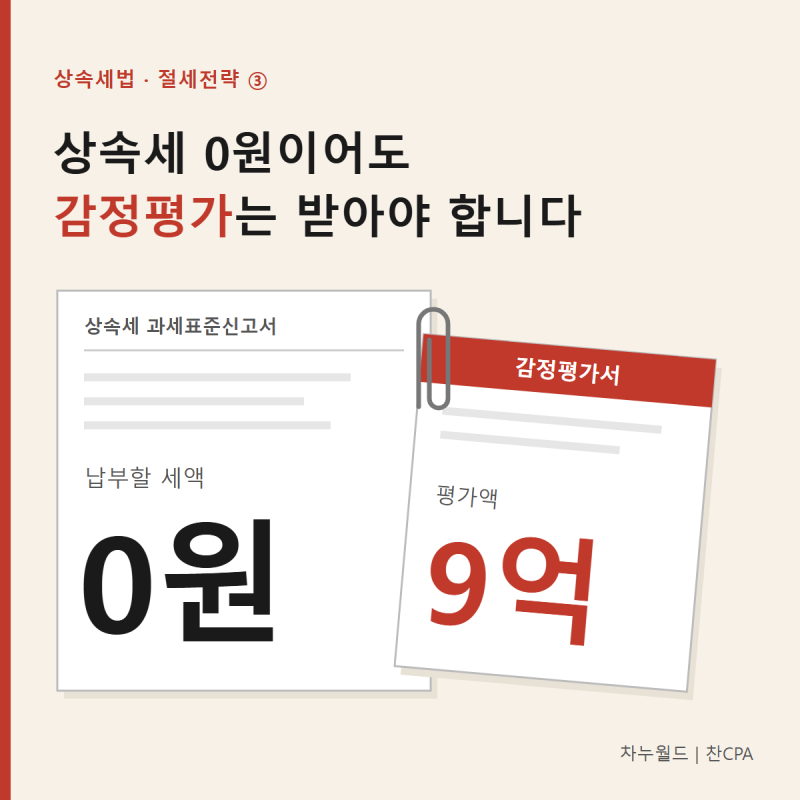
실제 블로그 후기들을 살펴보면, 상속세가 나오지 않는 규모라도 감정평가를 통해 상속재산가액을 시가만큼 높여두면 향후 양도소득세 부담을 크게 줄일 수 있다는 점이 핵심 장점으로 언급됩니다. 반면, 감정평가는 상속개시일 전후 6개월 이내에 받아야 하며, 이 시기를 놓치면 소급감정이 어렵다는 점은 미리 알아두어야 할 중요한 사항입니다. 또한, 상속세 물납은 요건을 갖추더라도 근저당이나 공유 재산의 경우 허가가 어려울 수 있다는 점도 주의해야 합니다.
블로거들은 상속세 신고 시 상속공제 범위 내에서 감정평가를 활용하여 미래 양도소득세 절세 효과를 극대화하는 전략을 추천합니다. 특히 배우자상속공제 등을 고려하여 상속세가 발생하지 않는 경우에도 감정평가를 통해 취득가액을 높여두는 것이 유리하다고 조언합니다. 상속세 신고기한은 상속개시일이 속하는 달의 말일부터 6개월이며, 외국에 주소를 둔 경우 9개월로 연장될 수 있으므로, 이러한 세부 규정을 정확히 확인하는 것이 중요합니다.