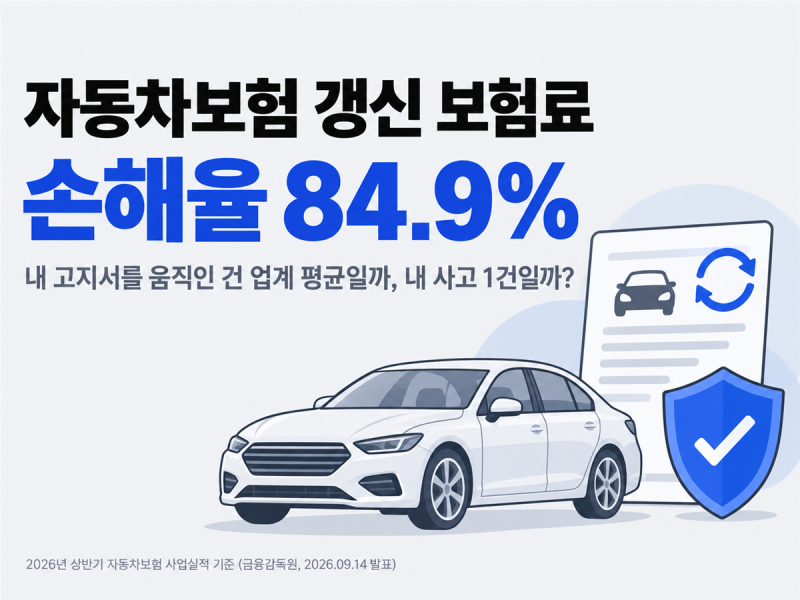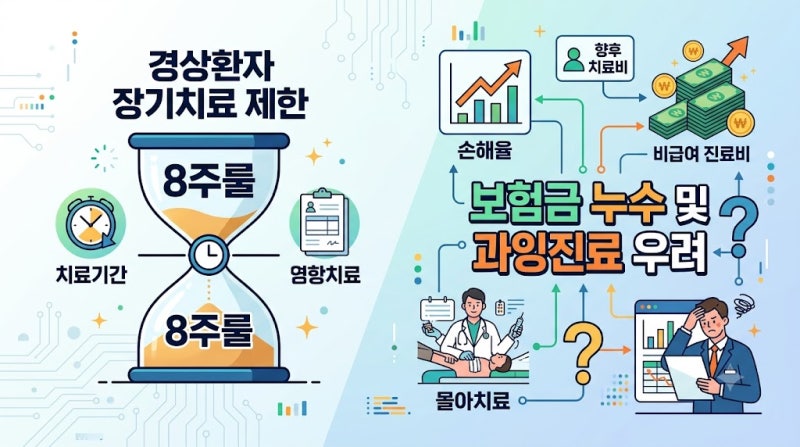


2026년 2월, 주요 손해보험사들이 자동차보험료를 일제히 인상하면서 4년 연속 이어지던 인하 흐름이 5년 만에 멈추었습니다. 삼성화재와 현대해상이 1.4%, DB손해보험, KB손해보험, 메리츠화재가 1.3%의 인상률을 적용하였으며, 이는 언뜻 크지 않은 숫자처럼 보이지만 보험업계의 손해율 악화가 심화되고 있음을 보여줍니다. 특히 2025년 자동차보험 손해율은 6년 만에 최고치인 약 87%를 기록하며 손익분기점인 83%를 크게 상회했습니다.
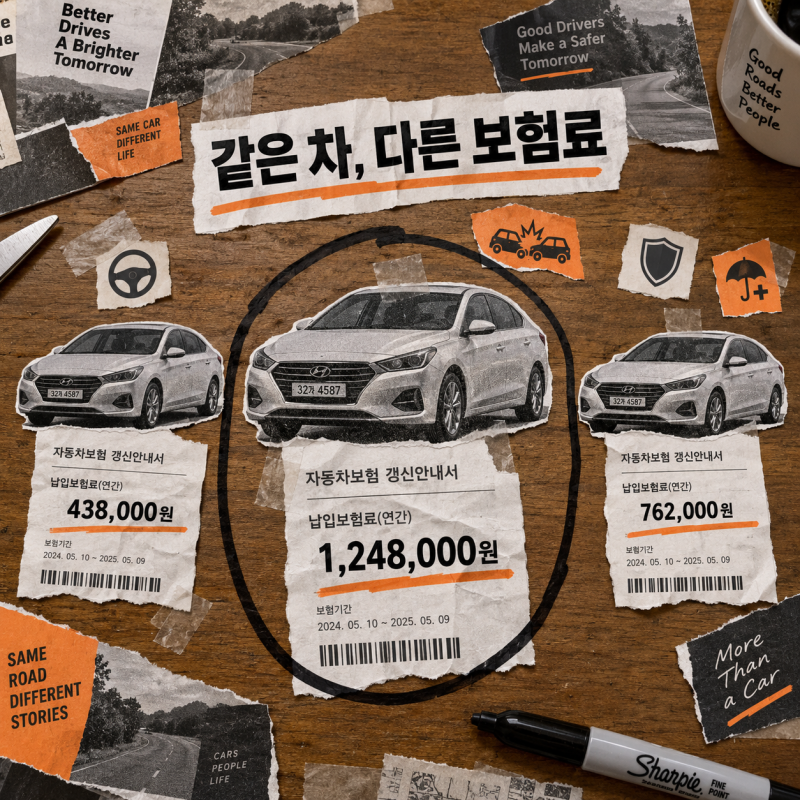
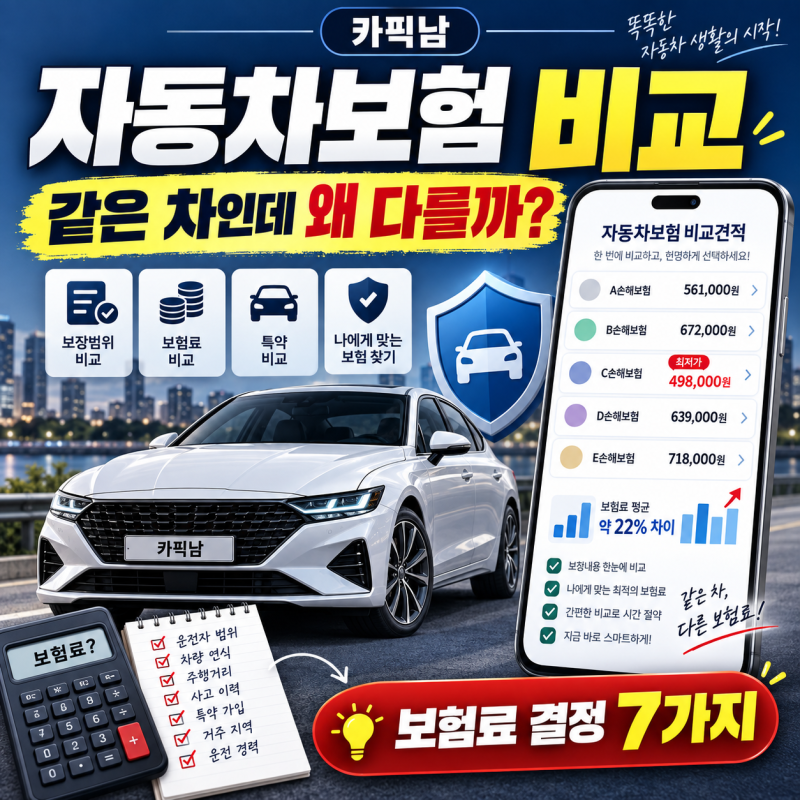
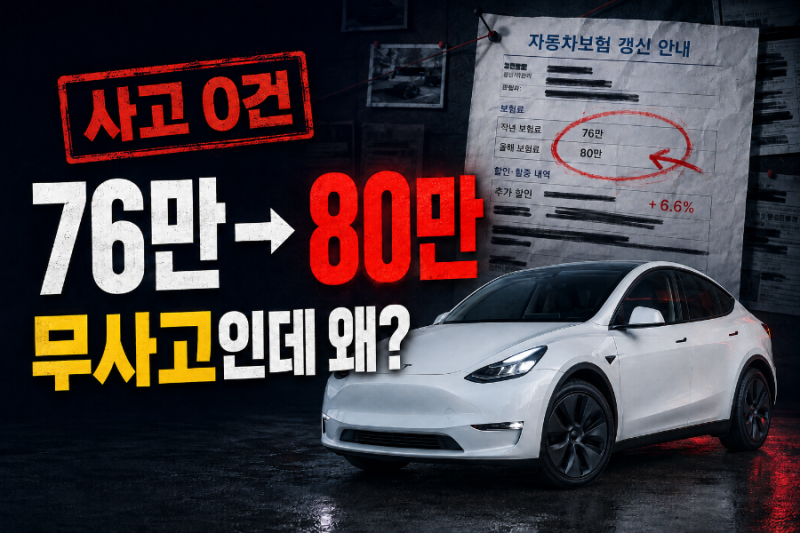
실제 블로그 후기들을 살펴보면, 사고가 없는데도 보험료가 올랐다는 반응이 많습니다. 이는 기본보험료 인상 외에도 차량 종류, 보험가입금액, 운전자 조건, 특약, 가입경력, 법규위반, 사고이력 등 다양한 요소가 복합적으로 작용한 결과입니다. 특히 첨단안전장치(ADAS) 장착 할인, 마일리지 할인, 블랙박스 할인, 자녀 할인 등 다양한 할인 특약을 활용하여 인상분을 상쇄하려는 노력이 중요하다고 강조됩니다.
블로거들은 보험료 인상에도 불구하고 손해율이 여전히 개선되지 않아 추가 인상 가능성을 염두에 두어야 한다고 조언합니다. 따라서 보험 갱신 시에는 다이렉트 보험으로 전환하거나, 첨단안전장치 할인, 운전습관연계 할인 등 최근 들어 폭이 넓어진 할인 항목들을 적극적으로 확인하여 보험료를 절감하는 것이 현명한 방법입니다. 개인의 조건 변화를 꼼꼼히 살피고 다양한 할인 특약을 활용하는 것이 중요합니다.