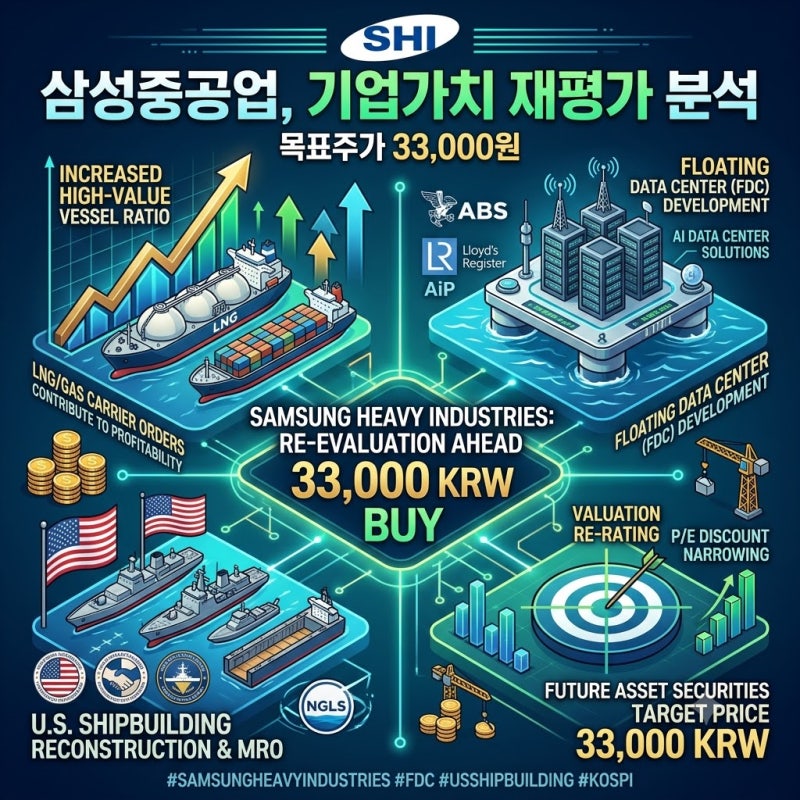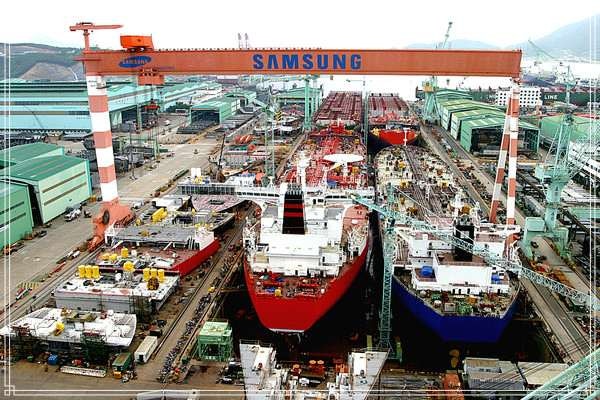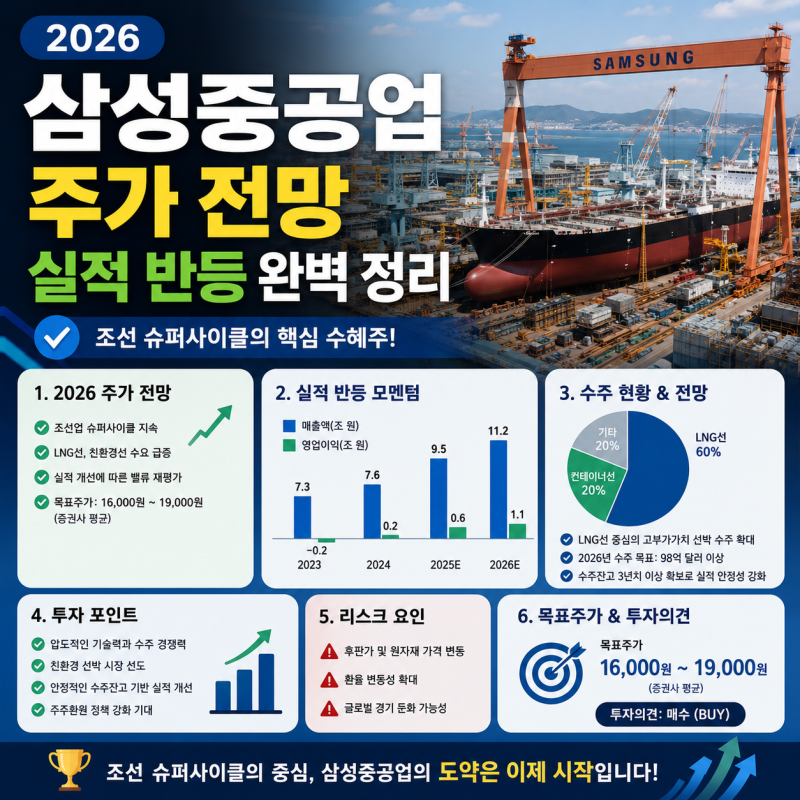
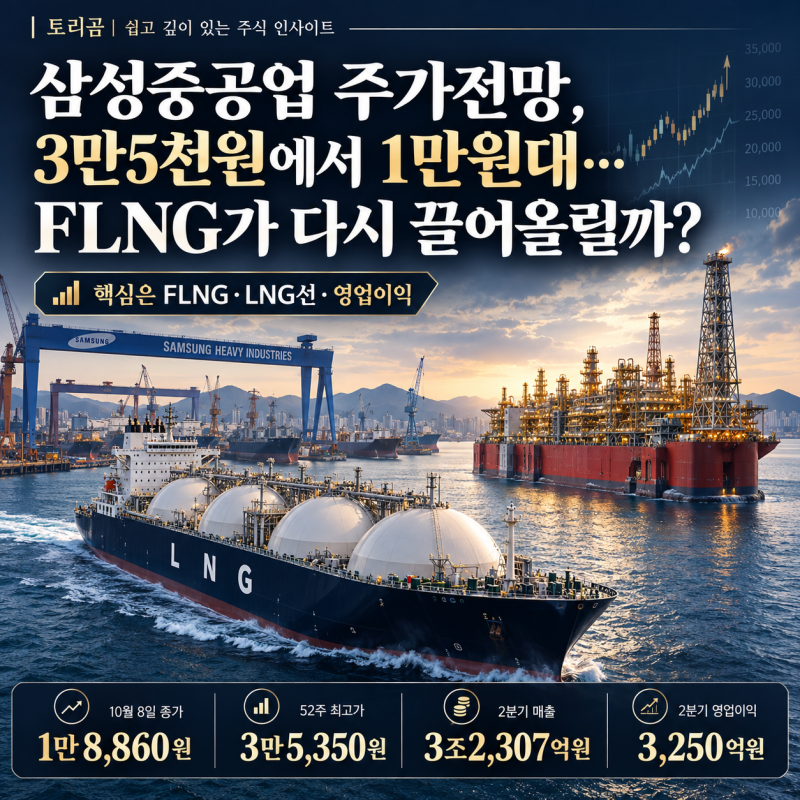
삼성중공업은 2026년 9월 초대형 가스운반선 수주 공시와 함께 연초 목표치를 132% 초과 달성하며 조선업 호황기 진입을 명확히 보여주고 있습니다. 고선가 상선 건조 확대, FLNG 경쟁력 강화, 해상 부유식 데이터센터 등 신사업 영역 확장이 재무 턴어라운드의 핵심 배경으로 분석됩니다. 8년 만의 흑자 전환과 2026년 가이던스 기준 매출 12조 8,000억 원 달성은 독보적인 성과로 평가받고 있습니다.
블로거들은 삼성중공업의 주가 전망을 논하며 실적 개선과 수주잔고의 영업이익 전환에 주목하고 있습니다. 일부에서는 해양 데이터센터와 같은 신사업이 주가에 프리미엄을 부여할 핵심 동력으로 보고 있으며, 멀티플 20배 이상 상승 가능성도 제기합니다. 반면, 후판 가격 협상, 자체 엔진 부재, 실적 기대치 하회, 차익 실현, 수주 지연, 원가 부담 등 투자 시 점검해야 할 리스크 요인도 함께 언급하며 균형 잡힌 시각을 제시하고 있습니다.
투자자들은 삼성중공업의 주가 흐름을 판단할 때 단순히 수주량뿐만 아니라 실제 영업이익률 개선 여부, 주가 차트상 과열 구간 진입 여부, 배당 가능성, 그리고 하락 이유까지 종합적으로 고려해야 합니다. 특히 수주잔고가 실제 영업이익으로 얼마나 효율적으로 전환되는지, 그리고 원가 관리와 공정 지연 여부가 이익률에 미치는 영향을 면밀히 살펴보는 것이 중요합니다.