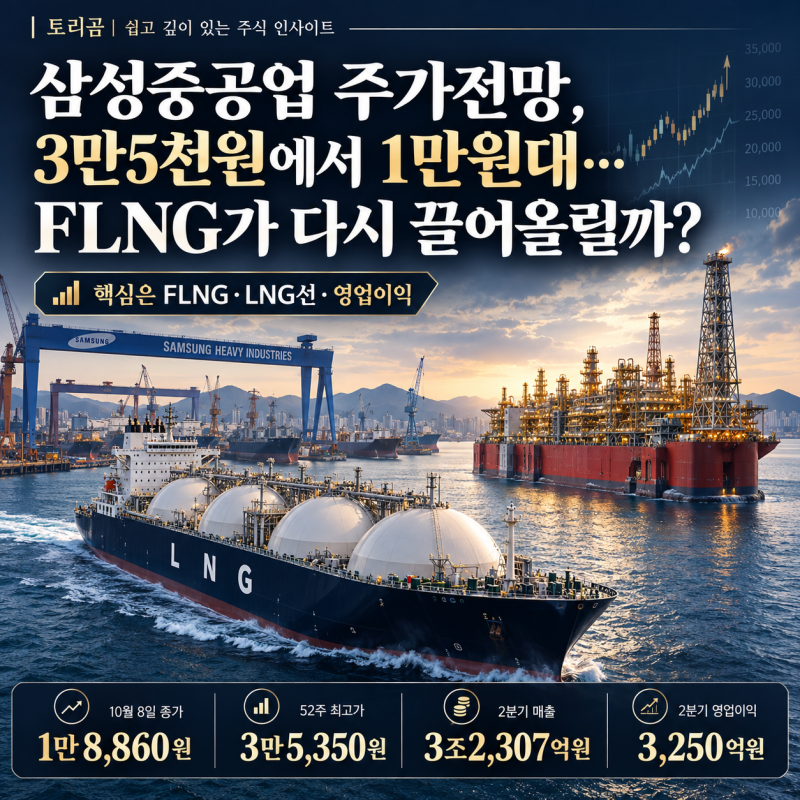
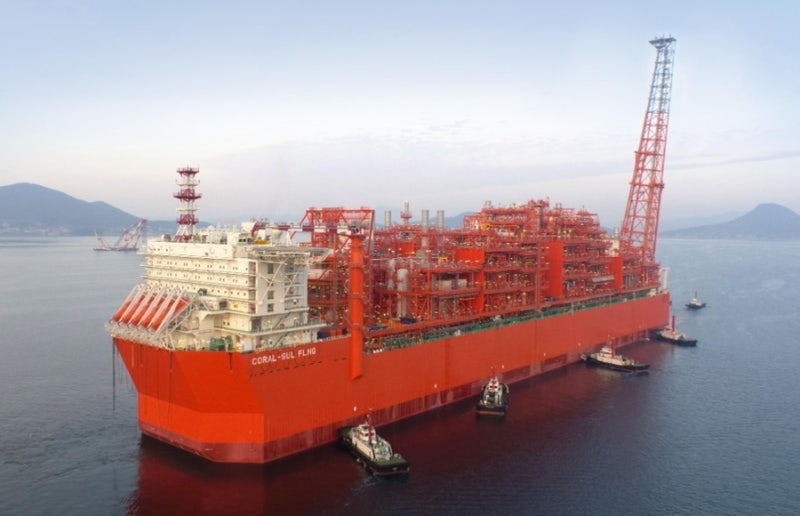
삼성중공업은 2026년 3분기 실적이 시장 컨센서스에 부합하며 견조한 성장세를 유지하고 있습니다. 특히 연간 수주 목표를 상선 부문에서 141% 초과 달성하고, 해양 부문에서도 연내 대형 FLNG 수주가 기대되어 전체 목표 달성이 유력한 상황입니다. 이러한 실적 개선과 수주 성과는 향후 기업 가치 상승의 중요한 동력으로 평가받고 있습니다.
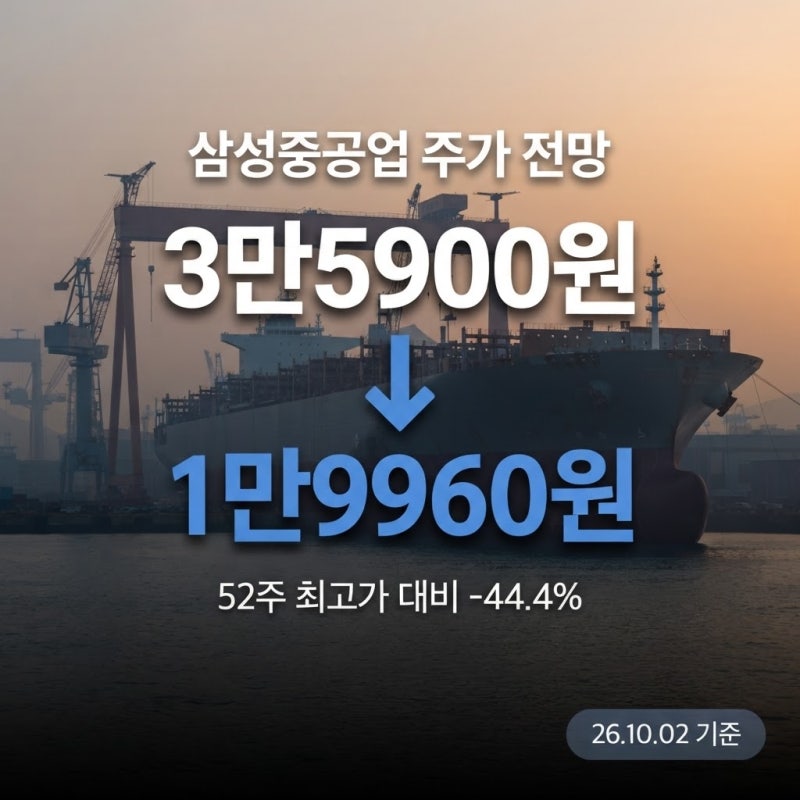
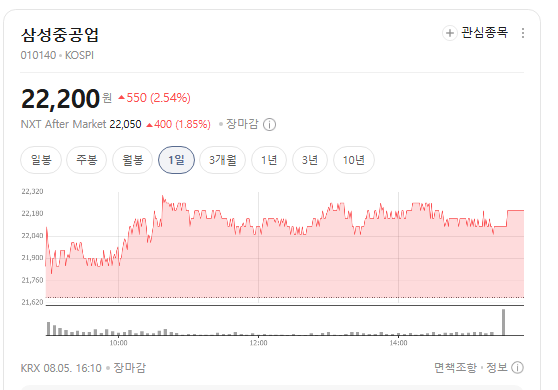
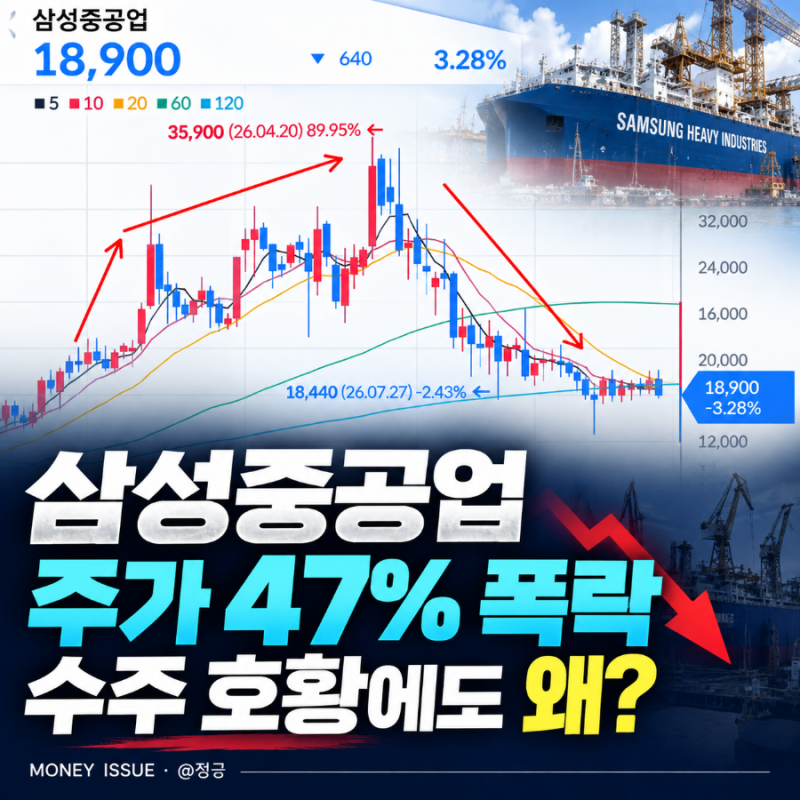
블로거들 사이에서는 삼성중공업의 주가가 대규모 수주 실적에도 불구하고 1만원대에 머무는 현상에 대한 다양한 분석이 제시됩니다. 일회성 통상임금 충당금 반영과 100% 환헤지 정책으로 인한 원화 약세 수혜 지연, 그리고 해양플랜트 사업의 매출 인식 시차 등이 주가 약세의 주요 원인으로 지목됩니다. 반면, 증권가에서는 여전히 매수 의견을 유지하며 32,000원에서 39,000원 수준의 목표주가를 제시하고 있습니다.
특히 차세대 성장 동력으로 부유식 데이터센터(FDC) 사업이 주목받고 있으며, 4분기 내 50MW급 FDC 본계약 체결 가능성이 높게 점쳐지고 있습니다. 이는 육상 데이터센터의 인허가 및 전력 문제 해결 대안으로 부상하며 삼성중공업의 새로운 수익 모델이 될 것으로 기대됩니다. 투자자들은 3분기 실적 발표와 추가 FLNG 및 FDC 수주 여부를 핵심 체크포인트로 삼아 향후 주가 흐름을 판단해야 합니다.