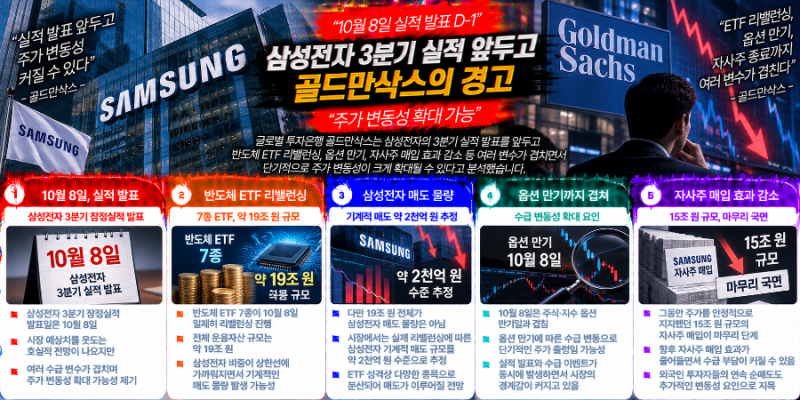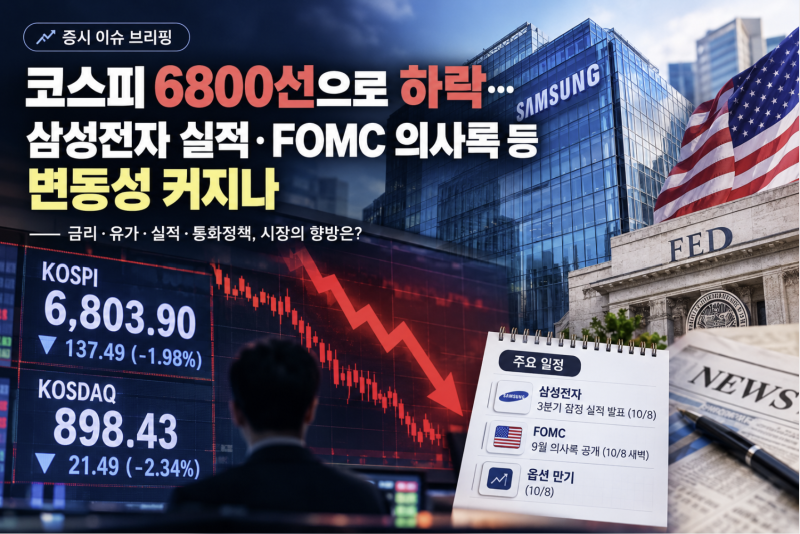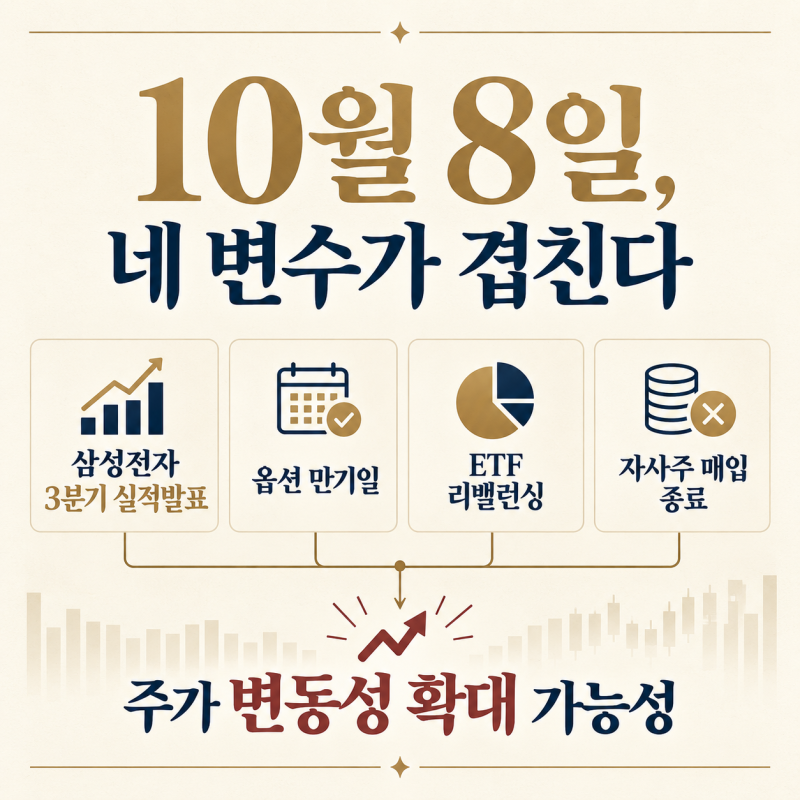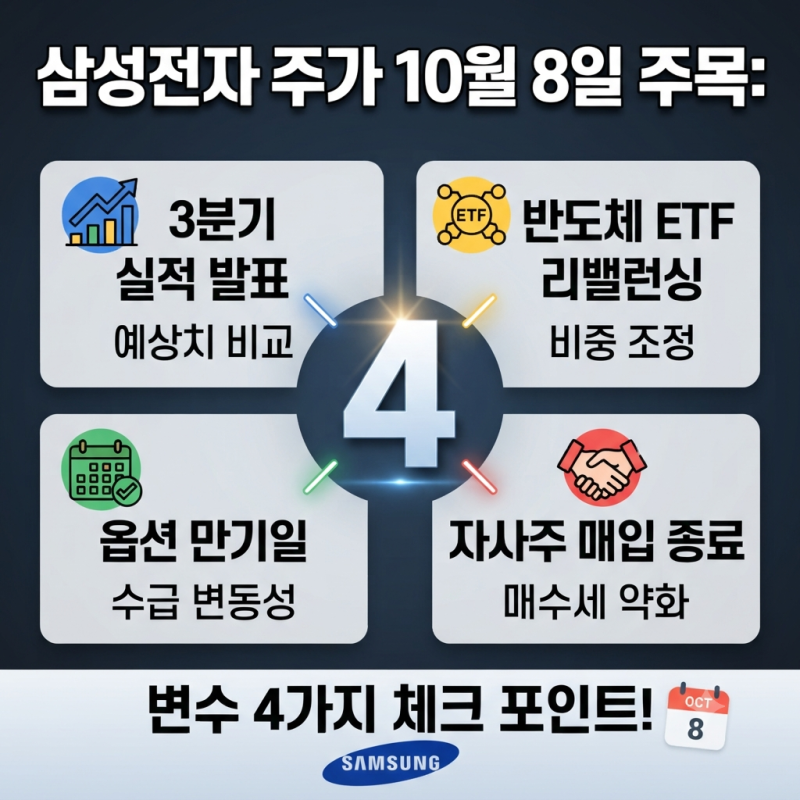
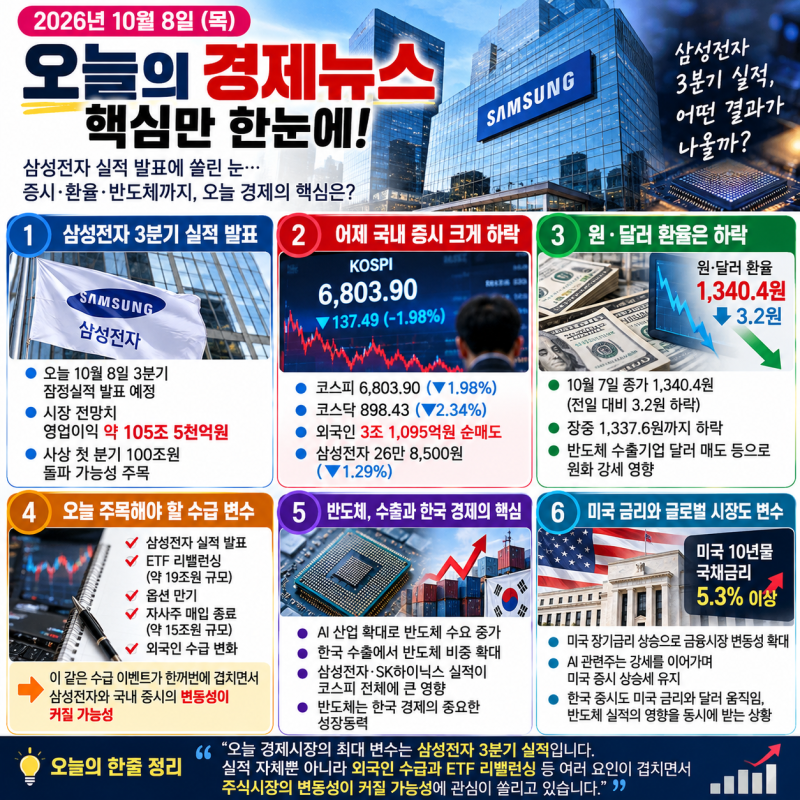
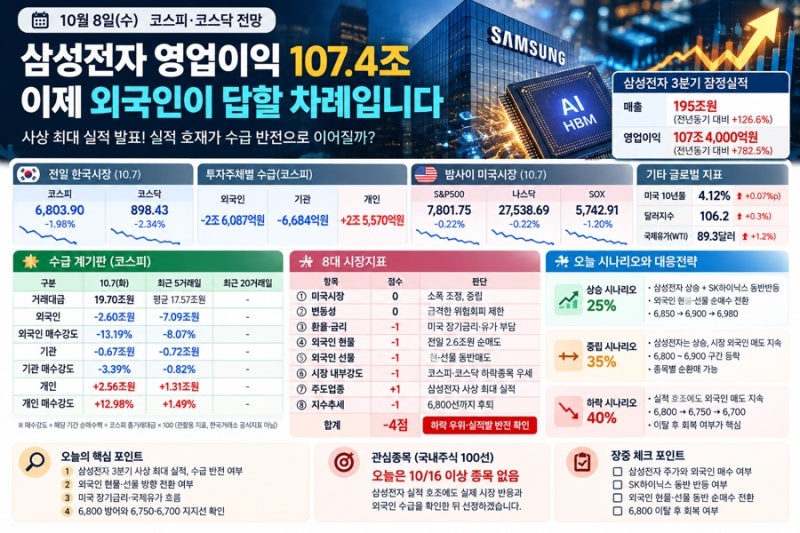
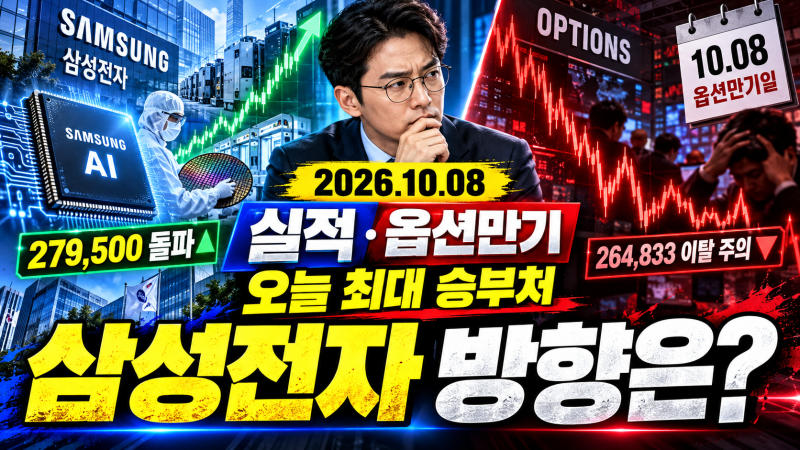
삼성전자가 10월 8일 3분기 잠정실적 발표를 앞두고 주가 변동성 확대 가능성에 대한 경고가 나왔습니다. 글로벌 투자은행 골드만삭스는 3분기 실적이 역대급으로 예상됨에도 불구하고, 같은 날 반도체 ETF 리밸런싱, 옵션 만기, 자사주 매입 종료 등 세 가지 주요 변수가 겹치면서 단기적인 주가 출렁임이 발생할 수 있다고 분석했습니다. 시장에서는 삼성전자의 3분기 영업이익이 100조 원을 넘어설 것으로 기대하고 있습니다.
블로그 리뷰에서는 삼성전자의 실적 개선을 이끌 핵심 요인으로 D램 가격 상승, 낸드 시장 수급 개선, 그리고 HBM(고대역폭메모리) 판매량 확대를 꼽고 있습니다. 특히 AI 산업 성장에 따른 고성능 메모리 수요 증가가 삼성전자 실적과 주가에 중요한 변수가 될 것으로 보고 있습니다. 그러나 실적 호조에도 불구하고, 19조 원 규모의 반도체 ETF 리밸런싱에 따른 기계적 매도 물량 가능성과 외국인 투자자들의 순매도세가 단기적인 수급 부담으로 작용할 수 있다는 분석이 나옵니다.
블로거들은 10월 8일에 겹치는 여러 수급 이벤트가 기업의 펀더멘털과 관계없이 주가에 영향을 미칠 수 있다고 강조하고 있습니다. 특히 삼성전자의 ETF 내 비중이 상한선에 가까워지면서 일정 물량을 기계적으로 매도해야 할 가능성이 제기되었으며, 옵션 만기와 15조 원 규모의 자사주 매입 종료 또한 주가 변동성을 키울 수 있는 요인으로 지목되고 있습니다. 투자자들은 실적 발표 당일 실적 숫자와 함께 수급 상황을 면밀히 살펴봐야 할 것으로 보입니다.