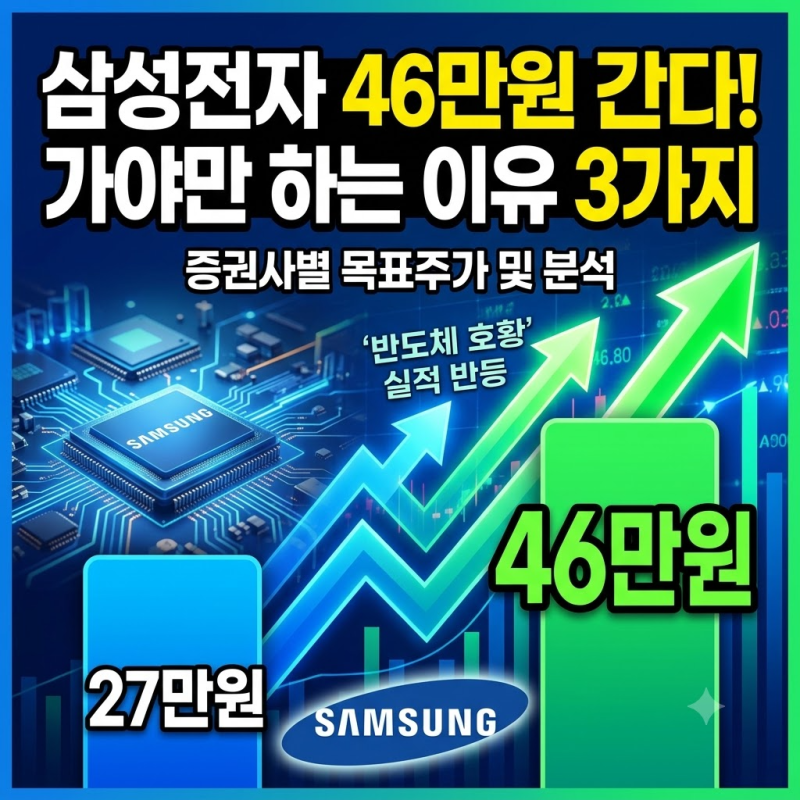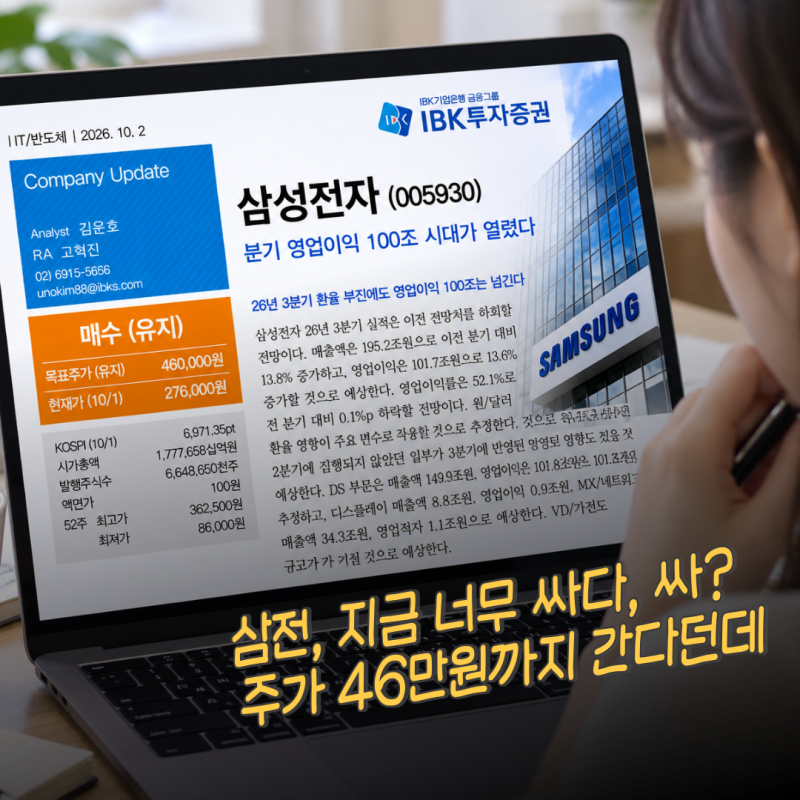
IBK투자증권이 삼성전자에 대한 투자의견 ‘매수’와 목표주가 46만원을 유지하며 현재 주가가 현저한 저평가 상태라고 평가했습니다. 오늘 삼성전자 주가는 27만 6천원에 마감되었으며, 이는 목표주가 대비 약 67% 낮은 수준입니다. IBK투자증권은 3분기 실적 전망치를 소폭 하향 조정했음에도 불구하고 목표주가를 유지하여, 단기 실적보다 메모리 시장의 장기적인 호황에 주목하고 있습니다.
이번 목표주가 유지는 D램, 낸드, HBM 등 메모리 반도체 시장의 공급 부족이 장기화될 것이라는 전망에 기반합니다. 특히 AI 데이터센터 확대로 인한 고성능 메모리 수요 증가와 삼성전자의 장기공급계약(LTA) 확대가 긍정적인 요인으로 작용하고 있습니다. 이러한 메모리 시장의 구조적 성장이 삼성전자의 수익성과 이익 규모를 견인할 것으로 분석됩니다.
블로그 리뷰에서는 IBK투자증권이 제시한 목표주가 46만원의 근거를 심층적으로 분석하며, 메모리 가격 상승과 주주환원 정책이 핵심 동력임을 강조하고 있습니다. 또한, 삼성전자의 PER 지표를 통해 현재 주가가 이익 전망 대비 저평가되어 있다는 점과, 사업 부문별 실적 편차 속에서도 DS 부문의 견조한 실적이 기대된다는 관전 포인트를 제시하고 있습니다.