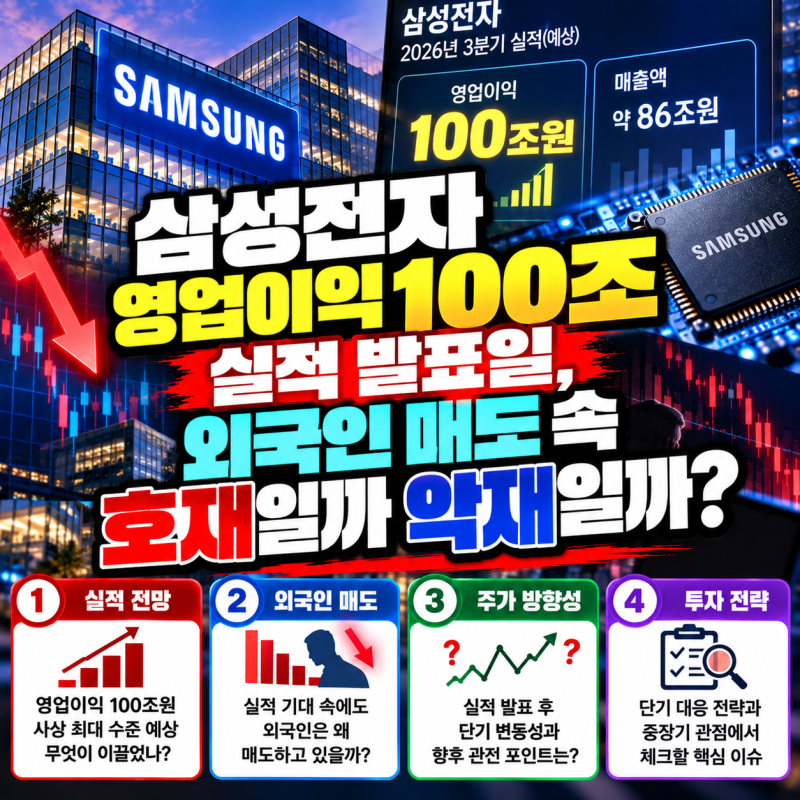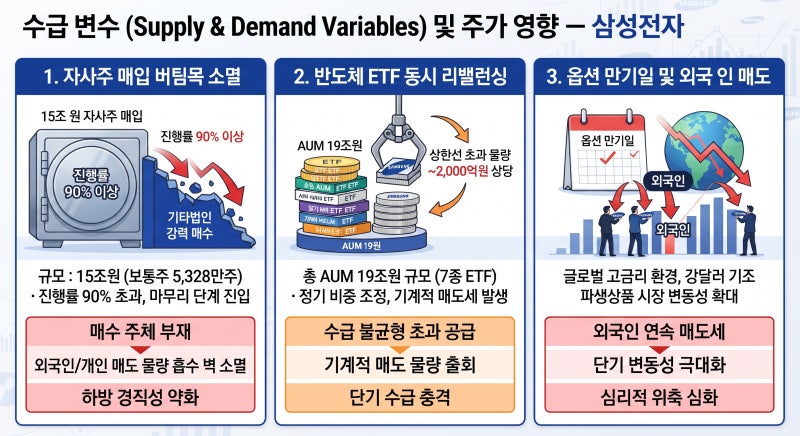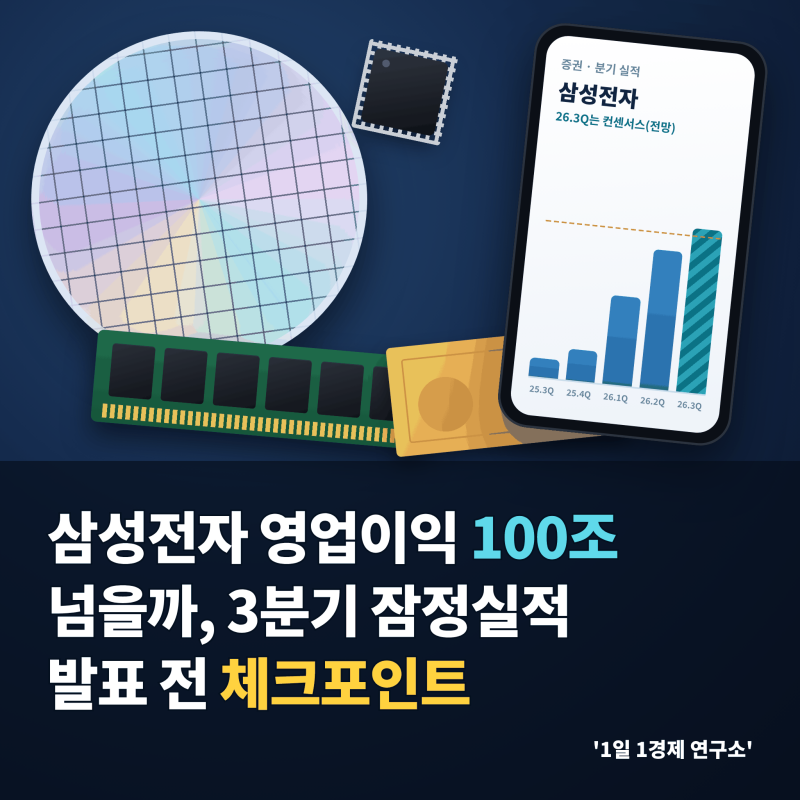
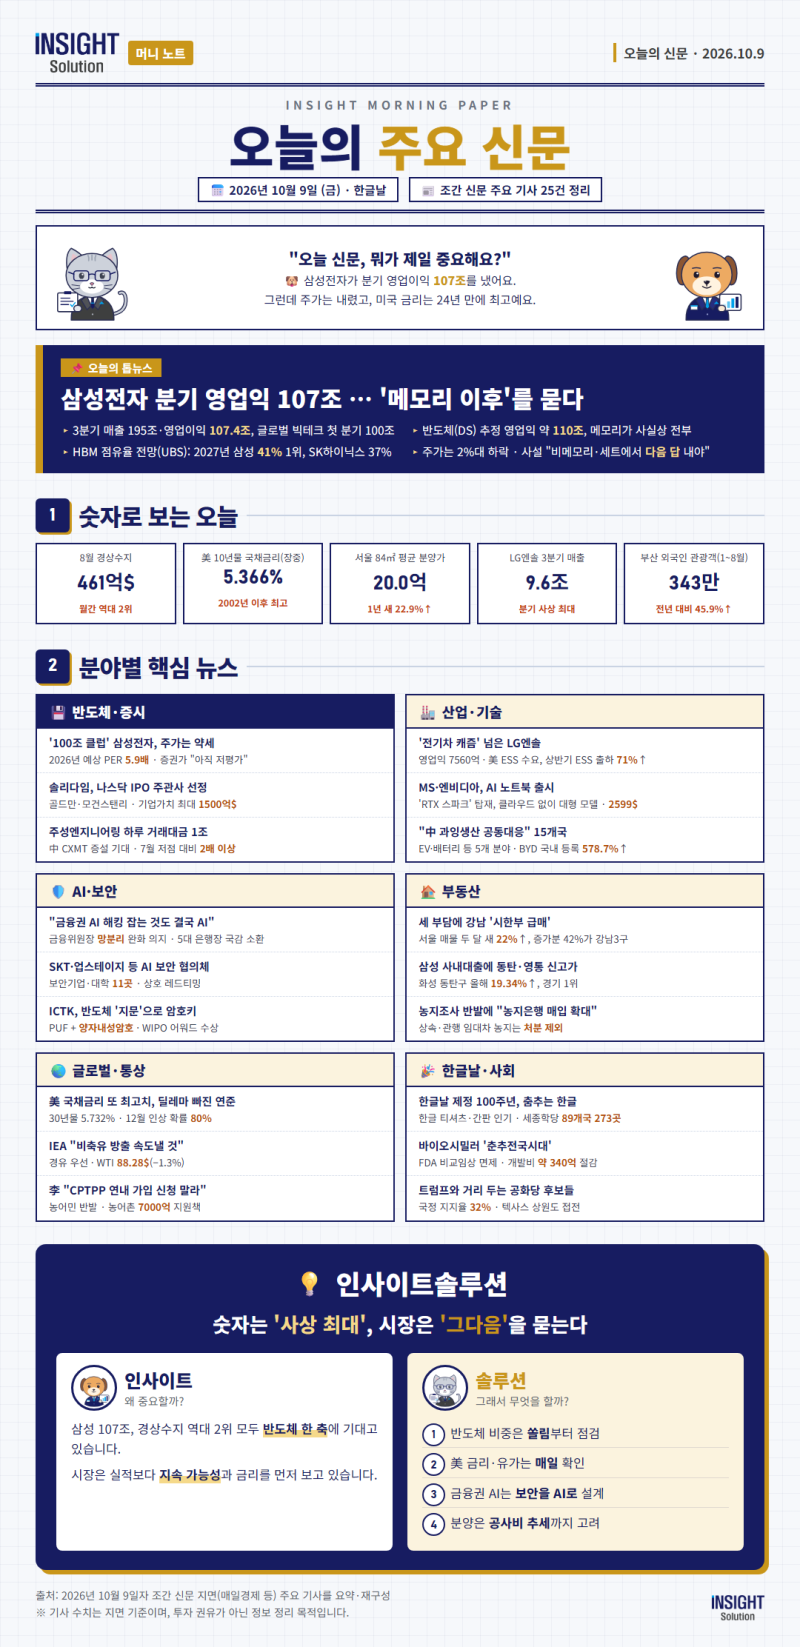
삼성전자가 2026년 3분기 잠정 영업이익 107조 4천억 원을 기록하며 분기 사상 최대 실적을 달성했음에도 불구하고, 주가는 하락세를 보였습니다. 이는 시장 전망치를 상회하는 역대급 실적 발표에도 불구하고 단기 재료 소멸 인식과 함께 복합적인 수급 변수가 작용한 결과로 분석됩니다. 특히 반도체 ETF 리밸런싱에 따른 대규모 매도 물량과 자사주 매입 프로그램 종료 등이 주가에 영향을 미쳤습니다.
블로그 리뷰에서는 이러한 현상에 대해 다양한 분석을 내놓고 있습니다. 일부에서는 이미 실적 호재가 주가에 선반영되어 발표 당일 차익 실현 매물이 출회된 것으로 보고 있으며, D램 가격 상승세 둔화 우려와 같은 사업 지속성에 대한 의문도 제기되고 있습니다. 반면, 일부 블로거들은 현재 주가 수준이 역대급 저평가 상태이며, 향후 반등 가능성이 높다는 긍정적인 전망을 제시하기도 합니다.
과거 블로그 후기들에 따르면, 삼성전자의 실적 발표 시 주가가 오히려 하락하는 경향이 종종 있었던 것으로 나타나, 이번 이슈와 함께 다시금 재조명되고 있습니다. 당시 블로거들은 실적 발표 전 기대감으로 주가가 상승했다가 발표 후 차익 실현 매물이 나오거나, 시장의 기대치가 실제 실적보다 더 높았던 경우 주가가 하락하는 패턴을 분석한 바 있어, 이번 상황과 유사한 흐름을 보이고 있습니다.