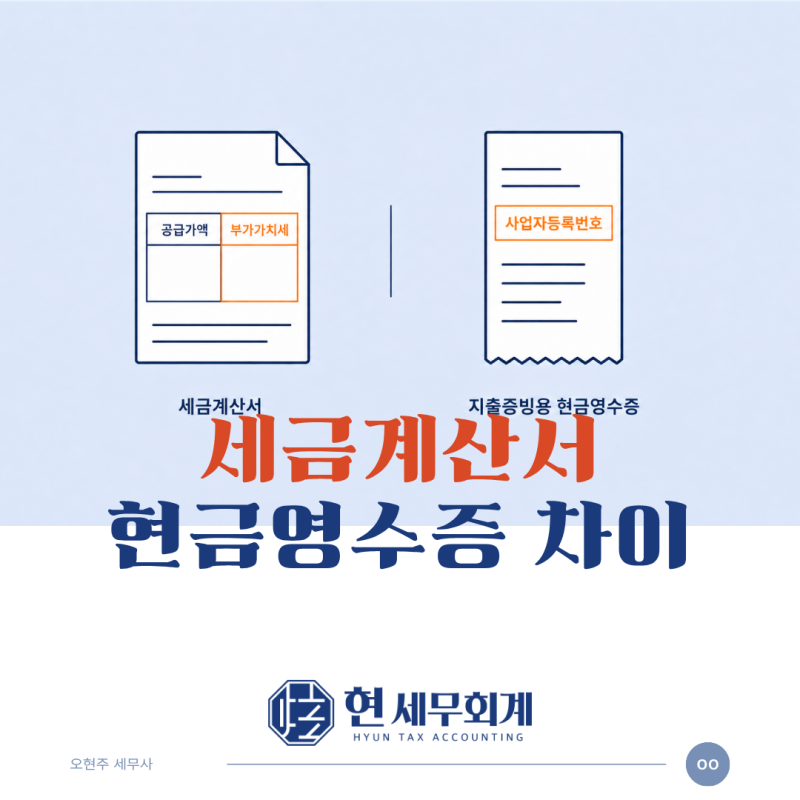
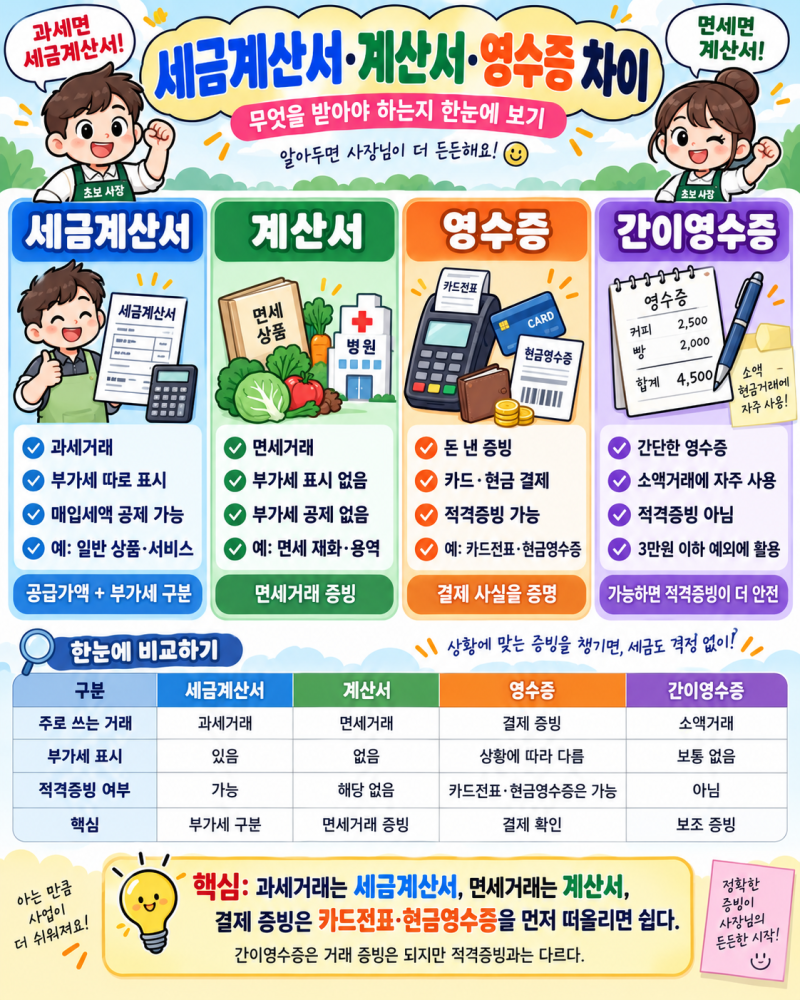

사업자 현금영수증 세금계산서 차이는 사업을 시작하는 많은 분들이 혼동하는 중요한 세무 개념입니다. 두 증빙 모두 거래 사실을 증명하는 자료로 활용되지만, 발급 대상과 방식, 부가가치세 처리 등에서 명확한 차이가 있습니다. 특히 사업과 관련된 지출을 증명하고 세금 혜택을 받기 위해서는 이 두 가지 증빙의 특성을 정확히 이해하는 것이 필수적입니다.
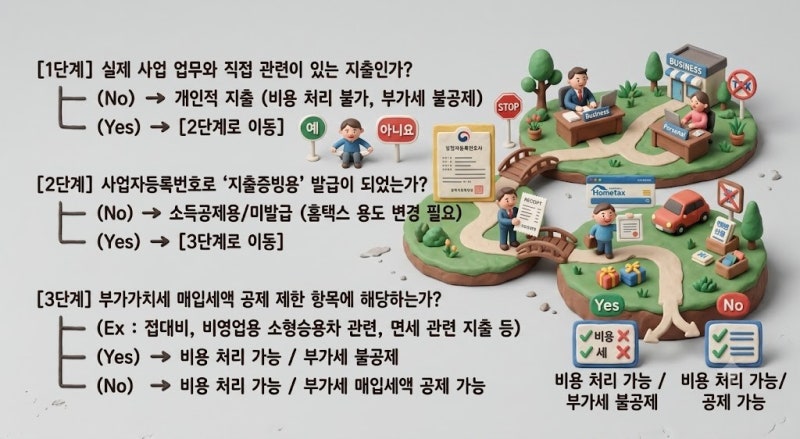
실제 블로그 후기들을 살펴보면, 세금계산서는 주로 사업자 간 과세 거래에서 부가가치세 신고를 위한 증빙으로 사용되며, 현금영수증은 현금 결제 투명화를 목적으로 소득공제용과 사업자 지출증빙용으로 나뉩니다. 사업자는 사업자등록번호로 지출증빙용 현금영수증을 발급받아 필요경비 입증 및 매입세액 공제에 활용할 수 있습니다. 다만, 하나의 거래에 대해 두 증빙을 동시에 발행하면 이중 공제로 인해 문제가 발생할 수 있으니 주의해야 합니다.
블로거들은 계좌이체가 증빙의 종류를 결정하는 기준이 아니며, 사업과 직접 관련된 지출이라면 세금계산서와 지출증빙용 현금영수증 모두 적격증빙으로 활용 가능하다고 강조합니다. 중요한 것은 실제 사업 관련 지출 여부와 세법상 인정되는 적격 증빙을 갖추는 것입니다. 따라서 사업자는 거래 상황에 맞춰 적절한 증빙을 선택하고, 매입세액 불공제 항목이 아닌지 꼼꼼히 확인해야 합니다.