개인사업자가 사업용 차량을 운용할 때 업무전용 자동차보험 가입은 중요한 세무 처리 요건 중 하나입니다. 특히 최근에는 업무전용 자동차보험 미가입 시 인정되던 50% 비용 인정 완화 규정이 종료되어, 가입 여부가 비용 처리 가능 여부를 결정하는 핵심 요소가 됩니다. 이 보험은 정해진 사람만 운전할 때 보상하는 형태로, 사업자 본인과 직원, 또는 업무 관련 운전자만 포함됩니다. 가족이 운전할 수 있도록 특약을 넣으면 업무전용보험으로 인정되지 않습니다.
실제 블로그 분석에 따르면, 개인사업자는 보유한 업무용 승용차 중 한 대는 가입 대상에서 제외되지만, 두 대째부터는 업무전용 자동차보험 가입이 필수입니다. 만약 두 대째 차량이 이 보험에 가입되어 있지 않으면 해당 차량의 유류비, 보험료, 수리비, 자동차세, 통행료, 감가상각비 등 모든 관련 비용이 필요경비로 인정되지 않습니다. 이는 세금 측면에서 큰 손실로 이어질 수 있으므로 주의해야 합니다.
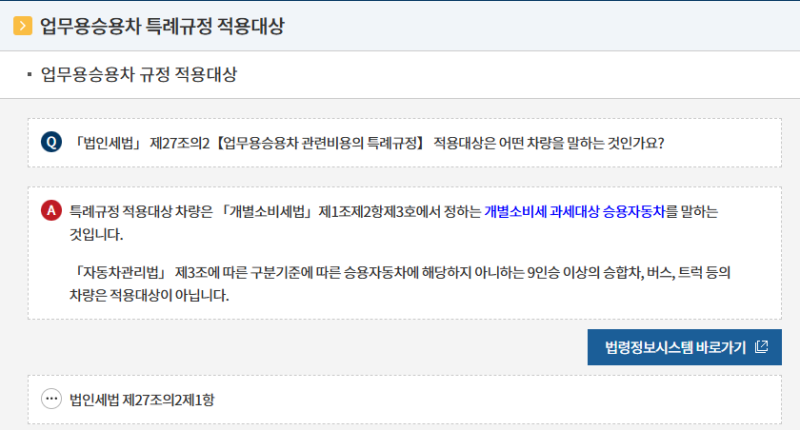
따라서 개인사업자는 차량을 추가로 운용할 계획이라면 업무전용 자동차보험 가입 요건을 반드시 확인해야 합니다. 특히 복식부기의무자에게 이 규정이 적용되며, 간편장부대상자는 해당되지 않습니다. 또한, 경차나 9인승 이상 승합차, 화물차 등 개별소비세가 붙지 않는 차량은 업무용 승용차 규정 대상이 아니므로, 본인의 차량 종류와 사업 규모에 맞춰 정확한 가입 방법을 숙지하는 것이 중요합니다.