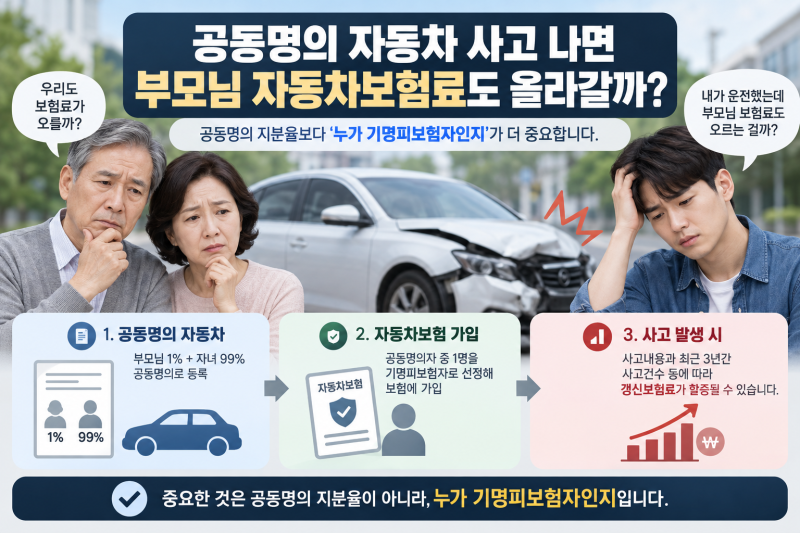

부모님차보험가입 시 자녀가 운전 경력을 인정받는 것은 보험료 절감에 매우 중요합니다. 특히 처음 자동차 보험에 가입하는 경우, 경력이 없으면 보험료가 3년 이상 경력자보다 약 1.4배 높게 책정될 수 있습니다. 금융위원회가 2024년에 밝힌 기준에 따르면 최대 3년까지 경력 인정을 받을 수 있어, 이를 활용하는 것이 보험료 부담을 줄이는 핵심입니다. 부모님이나 배우자 보험의 운전가능범위에 포함되어 있었다면 최대 2인까지 가입경력 인정 대상자로 지정할 수 있습니다.
실제 블로그 후기들을 살펴보면, 부모님 보험에 자녀를 추가하거나 배우자 보험에 본인을 넣는 방식으로 경력 인정을 받는 경우가 많습니다. 하지만 이때 주의할 점은 운전면허 취득일 이후의 기간만 인정되며, 부모님 보험의 연령한정특약 기준에 자녀의 나이가 부합해야 한다는 것입니다. 가족한정 특약이라도 연령 제한이 있다면 해당 기간은 경력으로 인정받기 어려우므로, 보험 증권을 통해 운전자 범위와 연령 조건을 꼼꼼히 확인하는 것이 중요합니다.
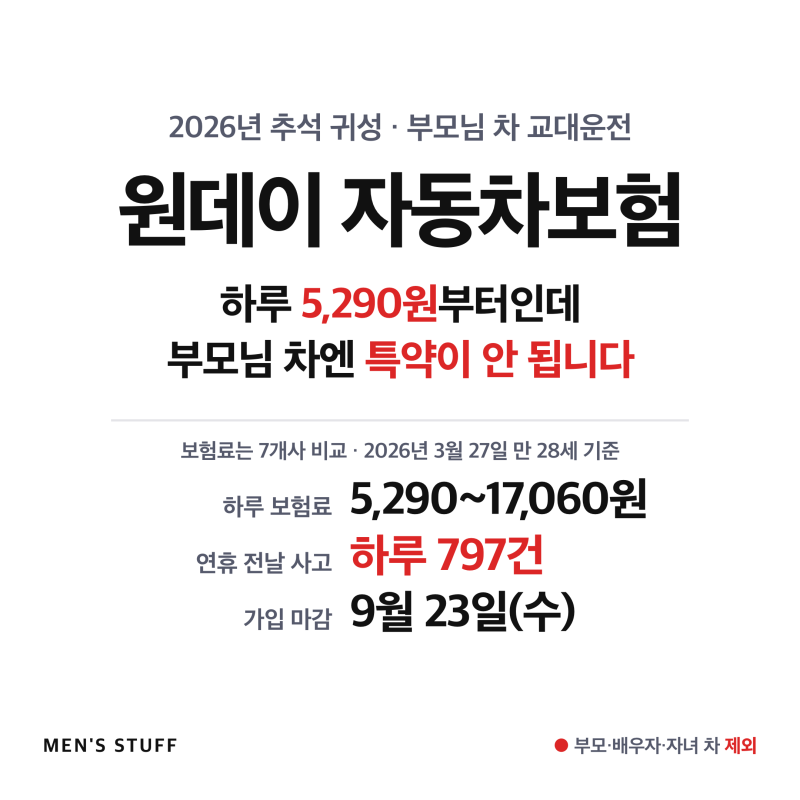
부모님차보험가입 전, 부모님 보험 증권에서 운전자 범위에 본인이 포함되었는지, 연령한정 기준에 나이가 맞았는지, 그리고 해당 기간이 면허 취득일 이후인지 세 가지 조건을 모두 확인해야 합니다. 만약 갑자기 부모님 차를 운전해야 한다면 원데이 자동차보험이나 단기운전자 확대 특약을 고려할 수 있지만, 이때도 보장 시작 시각과 자기차량손해(자차) 담보 여부를 반드시 확인해야 사고 시 불이익을 막을 수 있습니다.