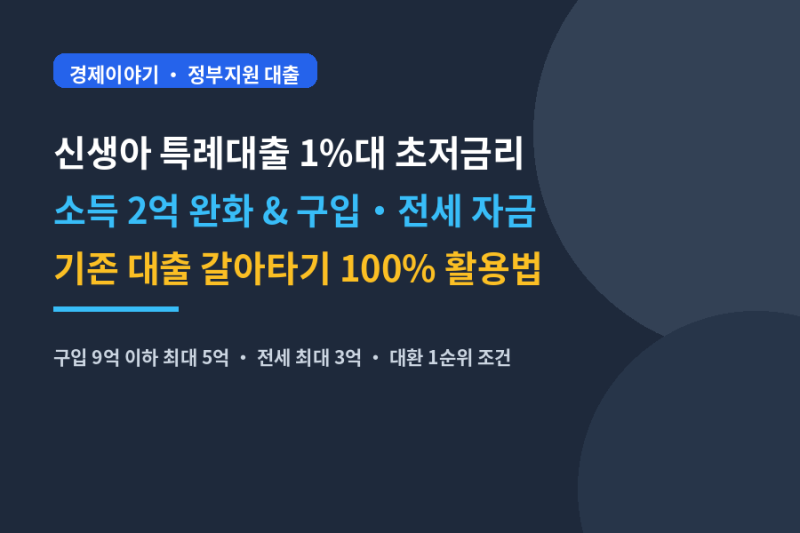
신생아 특례대출은 신규 주택 구입 및 전세자금뿐만 아니라 기존 주택담보대출이나 전세자금대출을 갈아타는 대환대출로도 활용 가능합니다. 특히 무주택 세대주는 신규와 대환 모두 신청할 수 있지만, 1주택 세대주는 대환대출로만 신청할 수 있어 기존 주택 보유자에게는 사실상 유일한 방법으로 주목받고 있습니다. 2026년 9월 현재 기준으로, 이 대출은 출산 가구의 주거 안정을 지원하는 중요한 정책 금융 상품으로 자리매김하고 있습니다.
실제 블로그 후기들을 살펴보면, 신규 대출과 달리 대환대출의 소득 기준이 맞벌이 여부와 상관없이 부부합산 1억 3천만원 이하로 더 엄격하게 적용된다는 점이 공통적으로 언급됩니다. 또한, 기존 주택담보대출의 용도가 해당 주택을 구입하기 위한 목적이었는지 여부가 중요하며, 생활안정자금 등 다른 용도의 대출은 대환이 어렵다는 점을 유의해야 합니다. 대환 이력이 있는 경우 최초 대출부터 현재 대출까지의 금융거래 자료를 미리 준비하는 것이 좋습니다.
대출 접수일 기준 2년 이내 출산 또는 입양한 가구가 대상이며, 2023년 1월 1일 이후 출생아부터 적용됩니다. 대상 주택은 가격 9억원 이하, 전용면적 85㎡ 이하(읍·면 지역은 100㎡ 이하)이며, 부부합산 순자산 5억 1,100만원 이하 조건을 충족해야 합니다. 최대 4억원까지 대출이 가능하지만, 실제 가능 금액은 기존 대출 잔액, 담보가치, 소득, LTV 등을 종합적으로 고려하여 결정되므로 사전에 꼼꼼한 확인이 필요합니다.