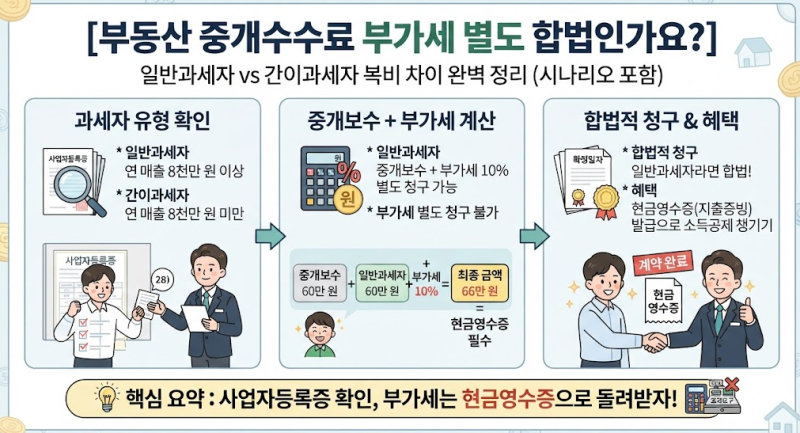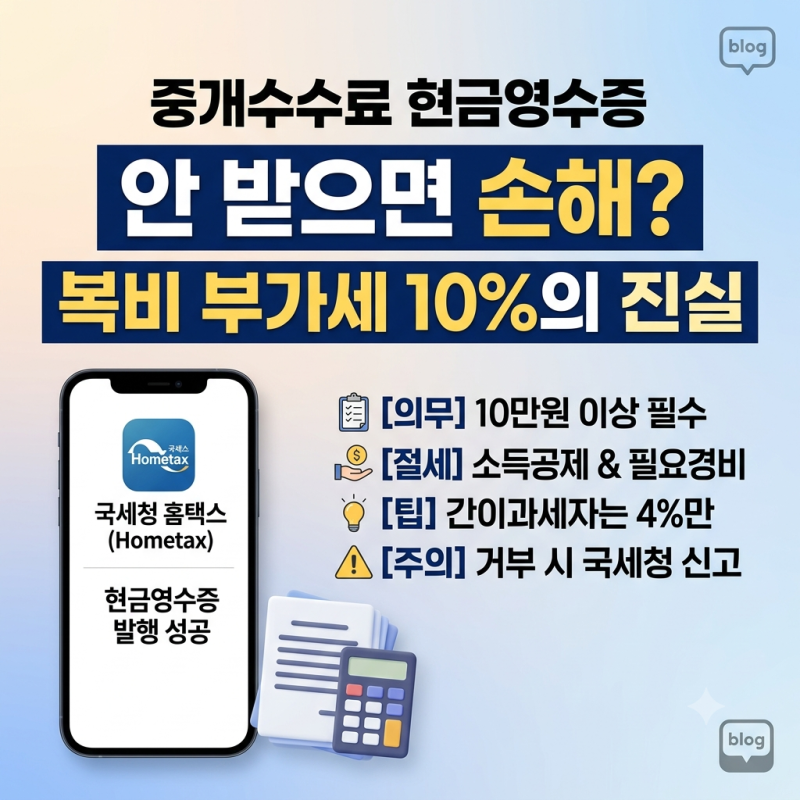
부동산 중개수수료에 부과되는 부가세는 중개사의 과세유형에 따라 달라지며, 많은 분들이 10%를 일괄적으로 내야 한다고 오해하고 있습니다. 하지만 간이과세자 기준 상향으로 4% 또는 0%의 세금만 청구하는 중개사무소가 증가하여, 계약 전 과세유형을 확인하는 것이 중요해졌습니다. 직전 연도 매출액 8,000만 원에서 1억 400만 원 미만으로 간이과세자 기준이 상향되면서, 소비자가 비용을 절감할 기회가 확대되었습니다.
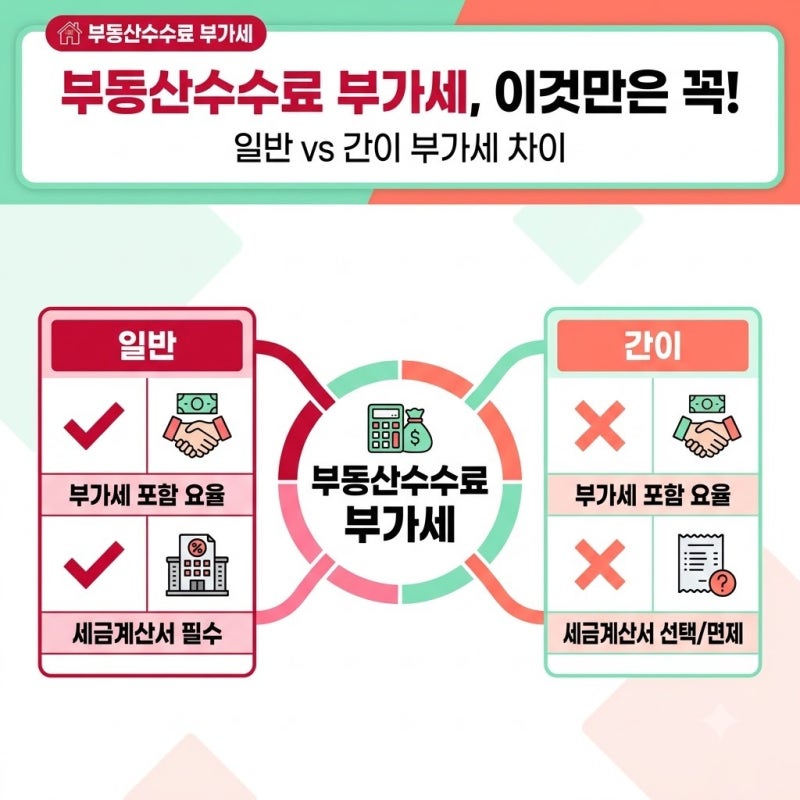
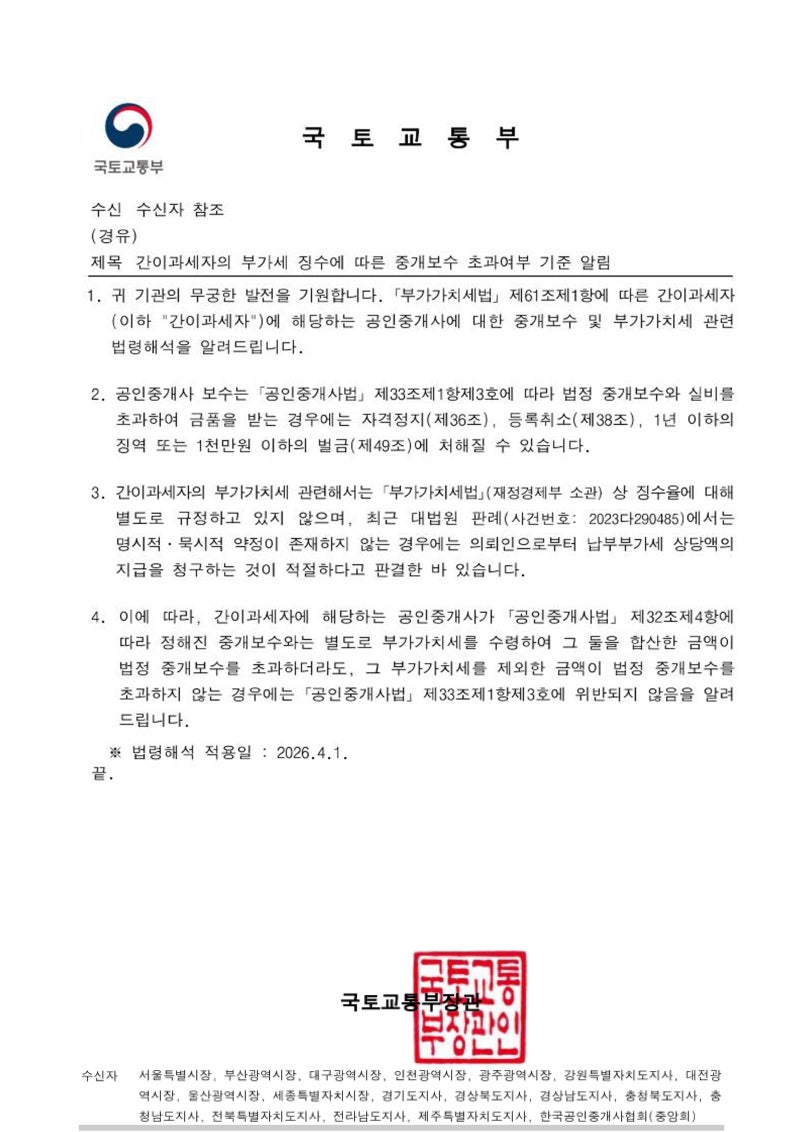
실제 블로그 후기들을 보면, 공인중개사가 일반과세자인지 간이과세자인지에 따라 부가세 청구 방식이 크게 다르다는 점을 강조합니다. 일반과세자는 중개보수에 부가세 10%를 별도로 안내하는 경우가 많지만, 간이과세자는 중개수수료 안에 이미 포함된 것으로 보는 경우가 많아 10%를 따로 요구하는 경우 재확인이 필요합니다. 특히 매출 4,800만 원 미만의 영세 간이과세자는 부가세 납부 의무가 면제되어 의뢰인에게 추가 금액을 요구할 수 없습니다.
소비자는 계약 전 중개업소의 사업자등록번호를 확인하여 홈택스에서 과세유형을 조회할 수 있습니다. 간이과세자라도 세금계산서 발급 의무가 있는 경우 공급가액의 10% 세율을 적용할 수 있으므로, 단순히 4%만 내야 한다고 단정하기보다는 정확한 확인이 필수적입니다. 중개보수 적용 요율, 협의된 중개보수 금액, 부가세 포함 여부 및 증빙 발급 방식을 미리 확인하는 것이 현명한 소비를 위한 팁입니다.