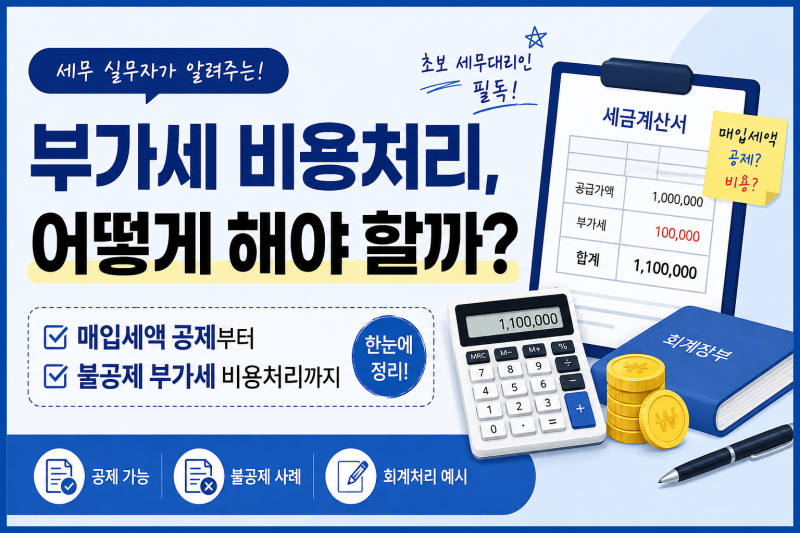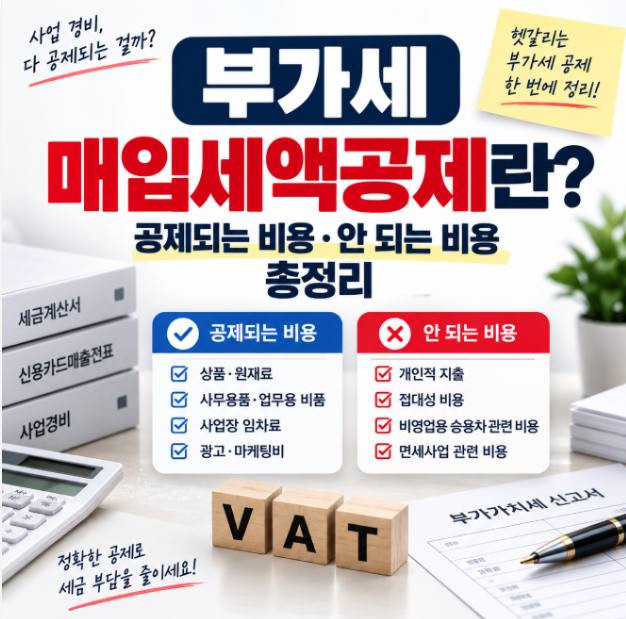
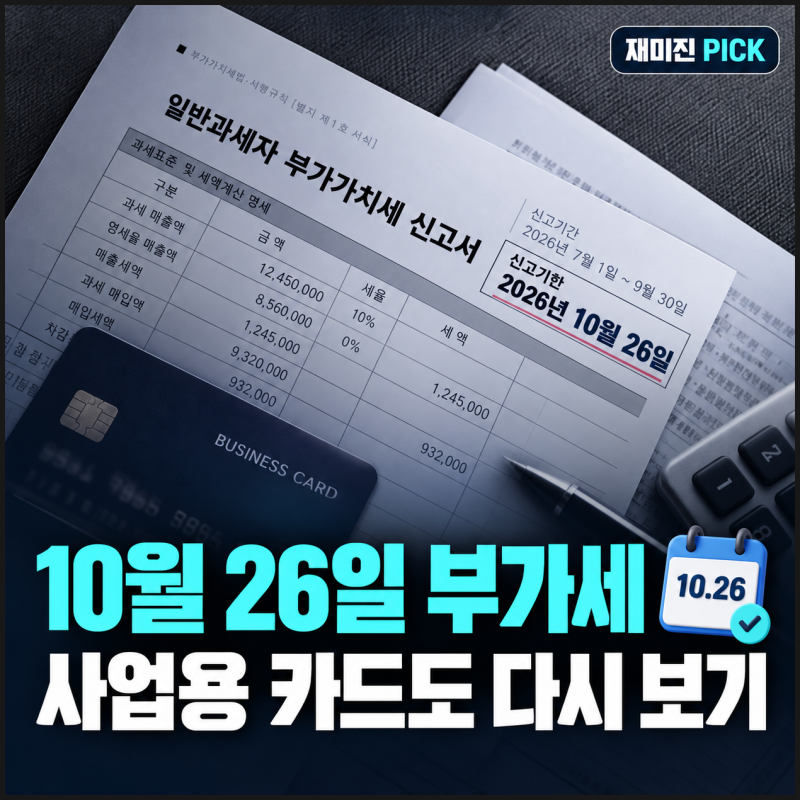
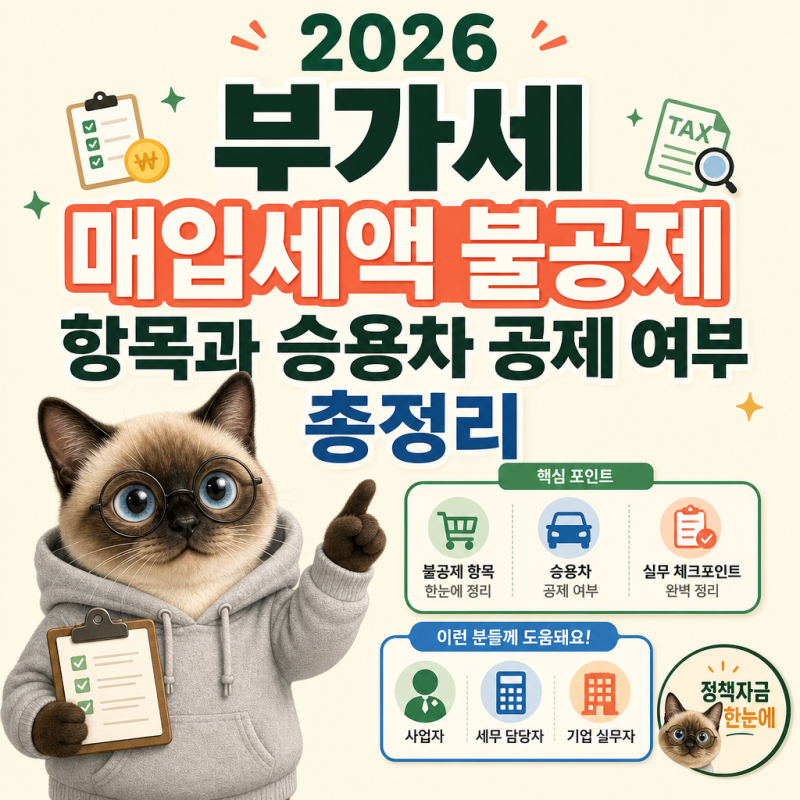
부가세 매입세액 공제는 사업자가 물품이나 서비스를 구입하며 부담한 부가가치세를 매출세액에서 차감하는 제도입니다. 사무용품, 업무용 비품, 사업장 임차료 등은 공제 대상이 될 수 있으나, 개인적 지출이나 접대성 비용, 비영업용 소형승용차 관련 비용 등은 공제되지 않습니다. 특히 사업용 신용카드로 결제했다고 해서 모든 지출이 자동으로 공제되는 것은 아니며, 사업 관련성, 적격 증빙, 불공제 항목 여부를 종합적으로 확인해야 합니다.
실제 블로그 후기들을 살펴보면, 세금계산서, 사업용 신용카드, 현금영수증 등 적격 증빙을 갖춘 사업 관련 지출은 공제받을 수 있다는 점이 강조됩니다. 그러나 사업용 신용카드 사용 내역 중 개인적 사용분이나 접대비 등은 공제 대상에서 제외될 수 있어 주의가 필요합니다. 또한, 차량 관련 비용이나 면세사업 관련 매입 등은 공제 여부가 복잡해 전문가의 검토가 필요하다는 의견도 많습니다.
사업자들이 자주 놓치는 부분은 세금계산서 등 적격 증빙의 누락, 사업용 신용카드 사용 내역 중 개인적 지출 포함, 그리고 차량 관련 비용 및 접대비의 공제 판단 오류 등입니다. 매입자료가 많다고 해서 무조건 세금이 줄어드는 것이 아니므로, 공제 가능한 자료를 정확하게 선별하는 것이 중요합니다. 잘못된 자료를 포함하기보다는 공제 가능한 자료를 빠뜨리지 않는 것이 부가세 신고의 핵심입니다.