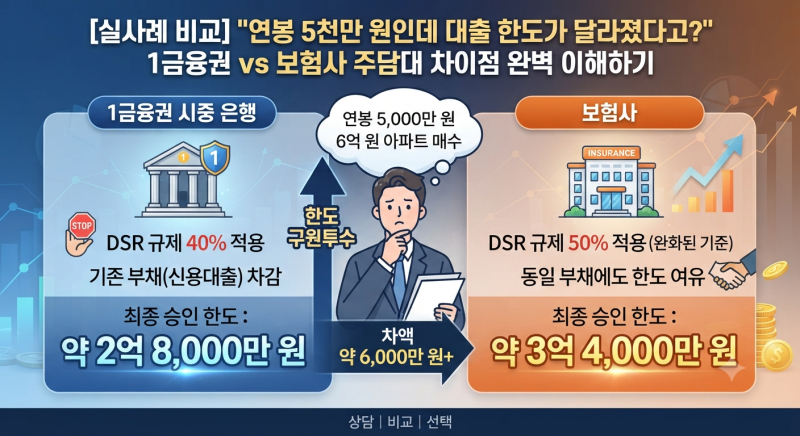
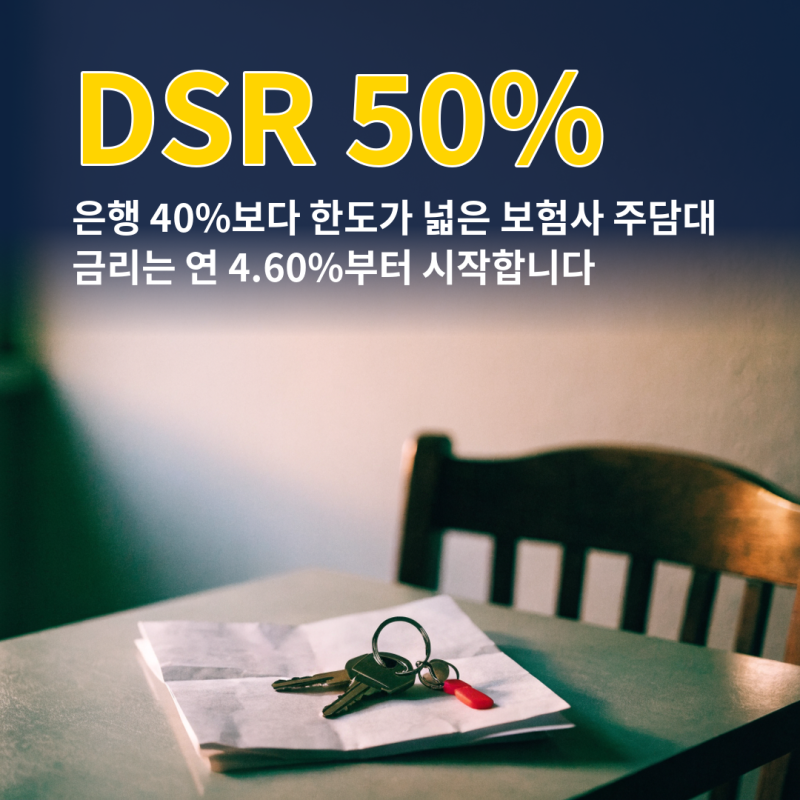
최근 고금리 기조와 가계 경제의 불확실성으로 인해 대출을 고민하는 금융 소비자들이 늘고 있습니다. 특히 주택담보대출의 경우, 은행과 보험사 간 DSR(총부채원리금상환비율) 한도 차이로 인해 대출 가능 금액이 크게 달라질 수 있어 주목받고 있습니다. 은행은 DSR 40%를 엄격히 적용하는 반면, 보험사는 50%를 적용하여 더 많은 한도를 기대할 수 있습니다.
실제 사례를 보면, 동일한 연봉과 기존 부채를 가진 직장인이 은행에서는 약 2억 8천만 원의 주택담보대출 한도를 받은 반면, 보험사에서는 약 3억 4천만 원을 받아 6천만 원가량 더 많은 대출을 확보할 수 있었습니다. 이는 보험사의 완화된 DSR 규제 덕분이며, 기존 신용대출 등으로 은행 한도가 부족했던 경우 유용한 대안이 될 수 있습니다.
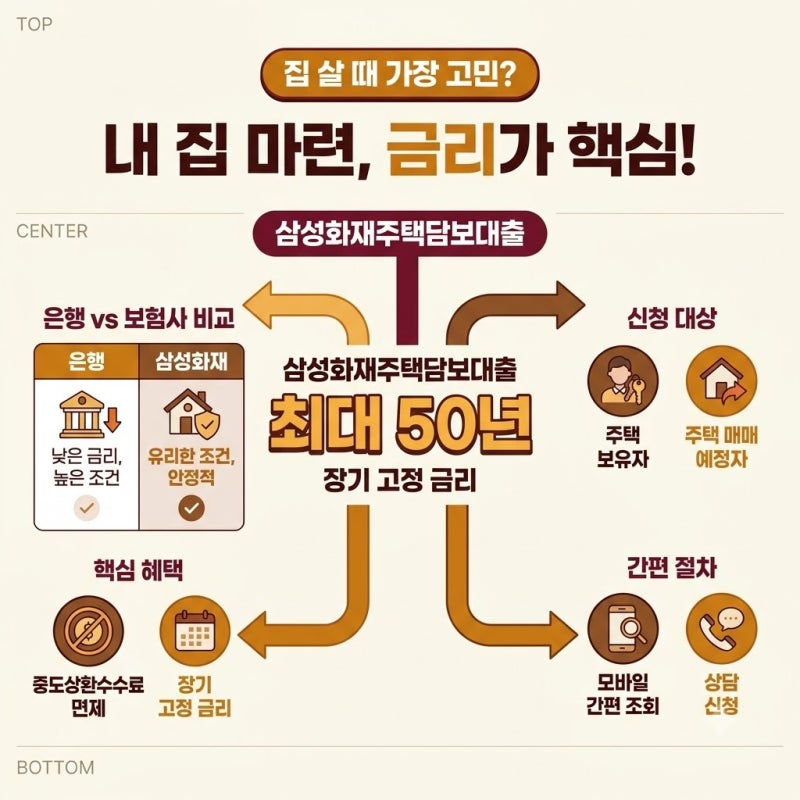
따라서 주택담보대출을 고려 중이라면, 단순히 은행만 방문할 것이 아니라 보험사의 주택담보대출 상품도 함께 비교해보는 것이 현명합니다. 특히 기존 부채가 있거나 최대한의 대출 한도가 필요한 경우, 보험사의 DSR 50% 적용이 유리하게 작용할 수 있으니 꼼꼼히 확인하여 자신에게 맞는 최적의 대출 상품을 선택하시기 바랍니다.