
실손보험은 가입 시기에 따라 보장 내용과 약관이 달라지며, 특히 재가입 주기는 보험의 지속 가능성과 손해율 관리를 위해 중요한 개념으로 자리 잡았습니다. 1세대부터 5세대까지 세대별로 자기부담금과 보장 범위가 조정되었으며, 이는 의료 환경 변화와 과잉 진료 우려에 대응하기 위한 보험사의 제도 개선 노력의 일환입니다. 재가입 주기는 보험 상품의 보장 내용 및 보험료 산정 방식을 일정 기간마다 점검하고 계약을 이어가는 과정으로, 가입 시점에 따라 그 주기가 다르게 적용됩니다.
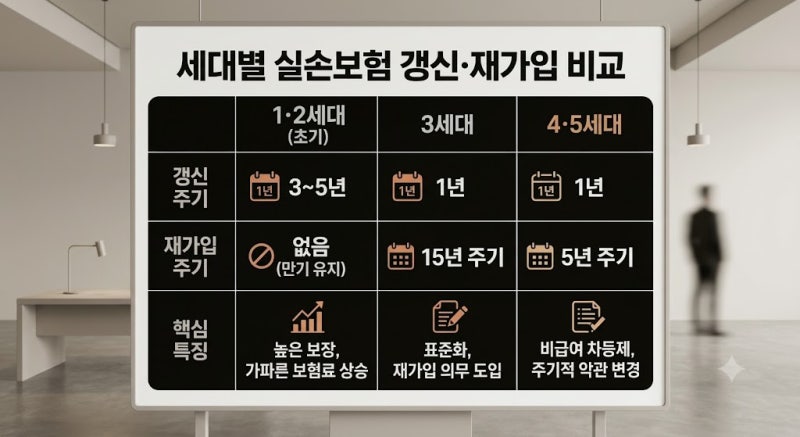
실제 블로그 후기들을 살펴보면, 1·2세대 실손보험은 재가입 주기가 없는 경우가 많고, 3세대는 15년, 4세대와 5세대는 5년 주기로 재가입이 이루어진다고 합니다. 재가입 시점이 도래하면 보험사는 고객에게 안내문을 발송하며, 이때 판매되는 상품의 약관이 적용되어 기존 조건이 변경될 수 있습니다. 갱신은 보험료만 재산정하는 절차인 반면, 재가입은 보장 내용과 자기부담금까지 달라질 수 있는 중요한 시점이라는 점을 명확히 구분해야 합니다.
재가입 시기가 되면 보험사에서 보내는 우편물이나 알림톡을 꼼꼼히 확인하고, 재가입 의사를 명확히 밝히는 것이 중요합니다. 만약 재가입 의사를 거절하지 않으면 자동으로 재가입되는 경우가 많지만, 혹시 모를 상황을 대비하여 본인이 가입한 보험사의 고객센터나 앱을 통해 계약 상태를 미리 확인하는 습관이 필요합니다. 기존 실손보험 가입자가 5세대 실손보험으로 전환을 고려할 경우, 금융위원회의 개정안에 따라 주계약 해지 없이 특약만 분리 전환하는 등의 제도를 활용할 수 있으니 꼼꼼히 살펴보는 것이 좋습니다.