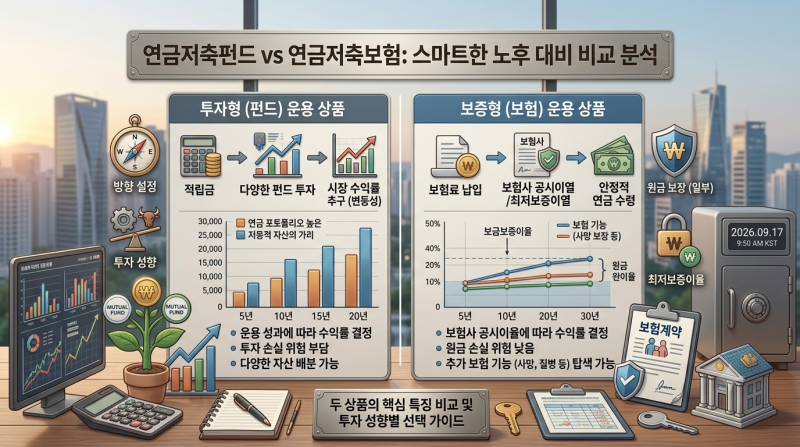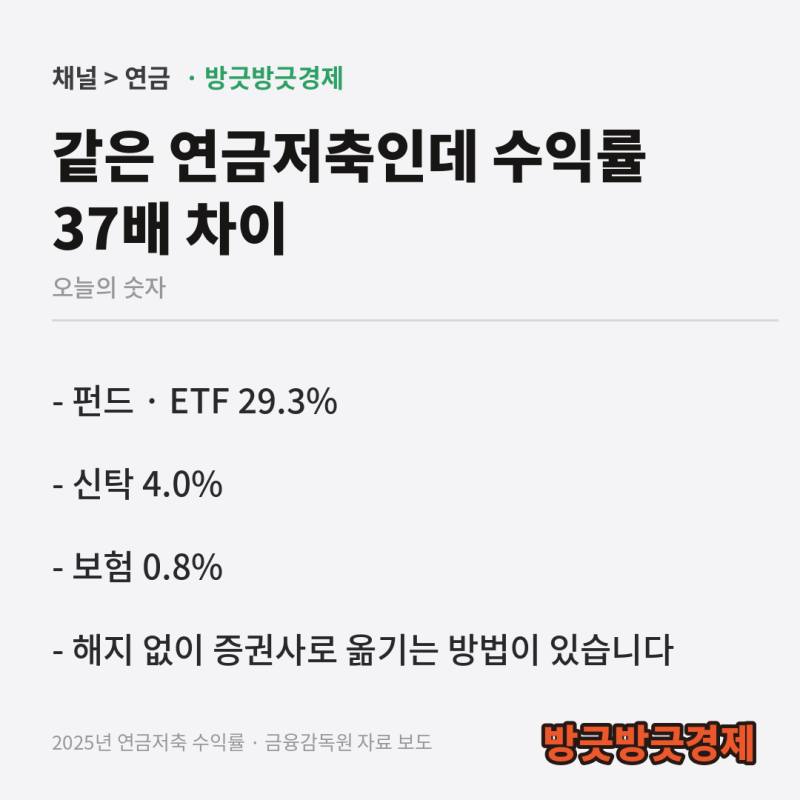

많은 직장인과 개인 사업자가 연말정산 세액공제 혜택을 위해 연금저축에 가입하지만, 원금 보장형 상품에 방치하는 경우가 많습니다. 동일한 세액공제 혜택을 받더라도, 연금저축을 보험이나 원리금 보장형 상품에 둘 때와 증권사 연금저축 펀드로 운용할 때의 장기 수익률 격차는 시간이 지날수록 크게 벌어집니다. 금융감독원 자료에 따르면 연금저축 보험의 장기 연평균 수익률은 1~2%대에 머무는 반면, 글로벌 우량 지수를 추종하는 ETF 중심의 연금저축 펀드는 연 6~8% 수준의 기대수익률을 형성해 왔습니다.
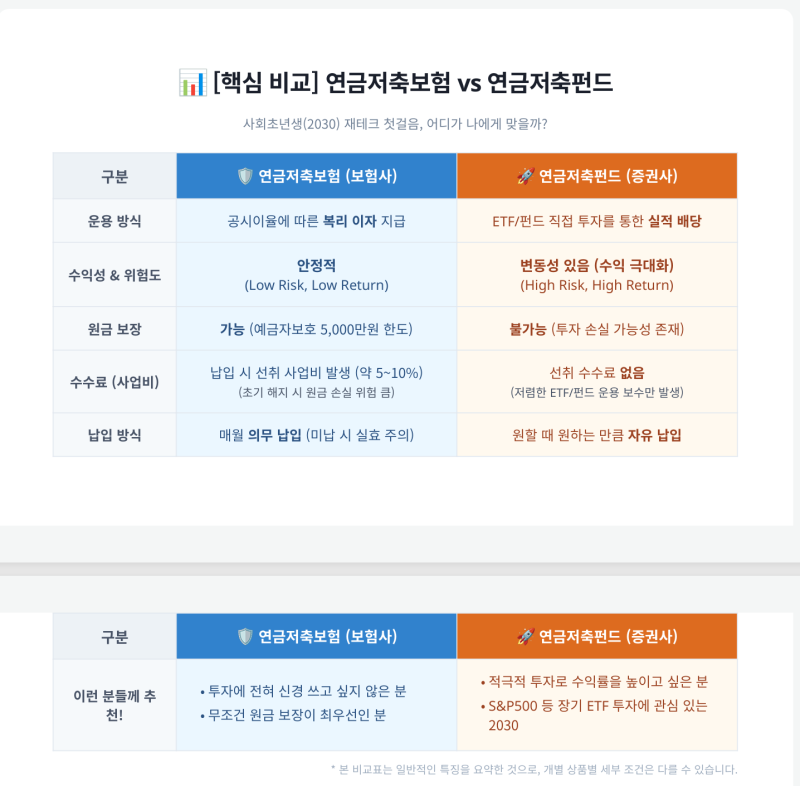
실제 블로그 후기에서는 연금저축 펀드의 작년 수익률이 29.3%에 달한 반면, 연금저축보험은 0.8%에 그쳤다는 분석이 있습니다. 연금저축 보험은 가입 초기 높은 사업비를 차감하여 원금 도달까지 시간이 오래 걸리는 구조적 한계가 있으며, 물가 상승률을 방어하기 어려운 낮은 수익률이 단점으로 지적됩니다. 반면 연금저축 펀드는 사업비 차감 구조가 없어 매수한 상품의 성과가 계좌 잔고에 직관적으로 반영되며, 적극적인 투자를 통해 장기 수익률을 극대화할 수 있다는 장점이 있습니다.
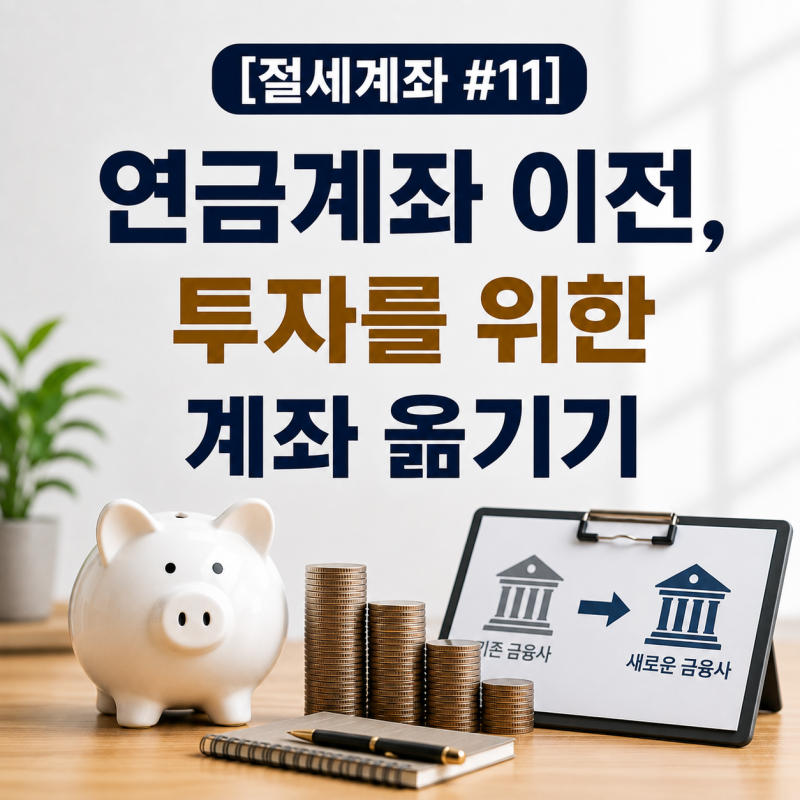
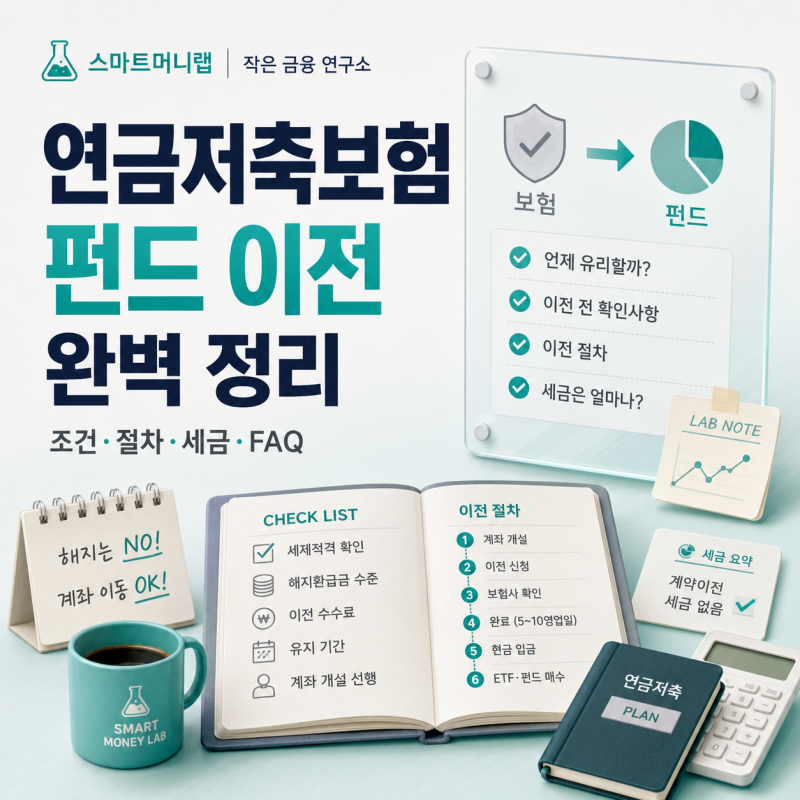
연금저축보험 가입자 중 10년 이상 가입했거나 수익률을 확인하지 않은 경우, 해지하지 않고 증권사 연금저축펀드로 계좌이전을 고려할 수 있습니다. 2015년부터 계좌이전 간소화가 시행되어 옮겨갈 증권사에만 신청하면 기존 보험사 정리와 이전이 함께 처리됩니다. 다만, 보험에 붙어 있던 특약이나 최저보증은 이전 시 사라지므로, 가입 7년이 지났고 연금 받을 날까지 시간이 남은 분들에게 계좌이전이 유리할 수 있습니다.