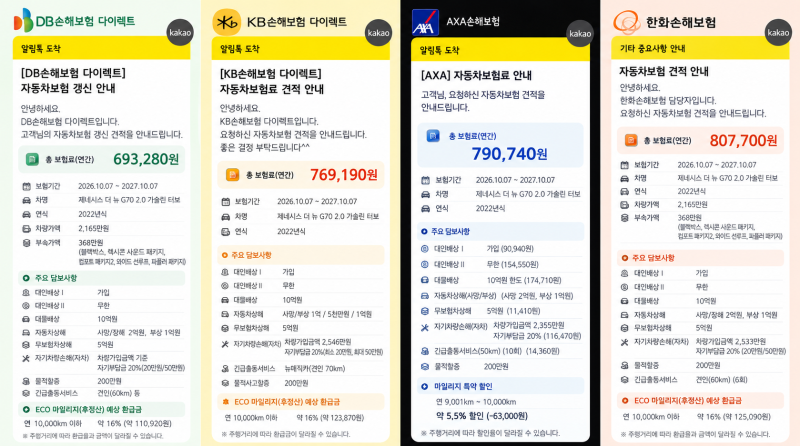


매년 의무적으로 갱신해야 하는 자동차보험은 기존 계약을 그대로 연장할 경우 불필요한 비용 지출이 발생하기 쉽습니다. 운전자의 무사고 기간, 주행거리, 차량 연식은 동일하더라도 손해보험사마다 적용하는 손해율과 위험도 통계가 다르기 때문입니다. 실제로 동일한 보장 한도를 설정해도 보험사에 따라 보험료 차이가 20만 원에서 많게는 40만 원 이상 벌어지기도 합니다. 이에 따라 많은 운전자가 보험료 절감을 위해 다양한 비교견적 사이트를 활용하고 있습니다.
실제 블로그 후기들을 살펴보면, 보험다모아와 같은 공공 비교 사이트와 네이버페이, 카카오페이 등 민간 핀테크 플랫폼을 함께 활용하는 것이 유리하다는 의견이 많습니다. 특히 민간 플랫폼은 포인트 적립이나 간편 인증을 통한 자동 정보 불러오기 등 편의성을 제공하지만, 비교 대상 보험사나 가입 채널이 다를 수 있어 주의가 필요합니다. 보험료가 저렴하다고 해서 무조건 좋은 것이 아니라, 담보 조건이 동일한지 반드시 확인해야 한다는 점이 강조됩니다.
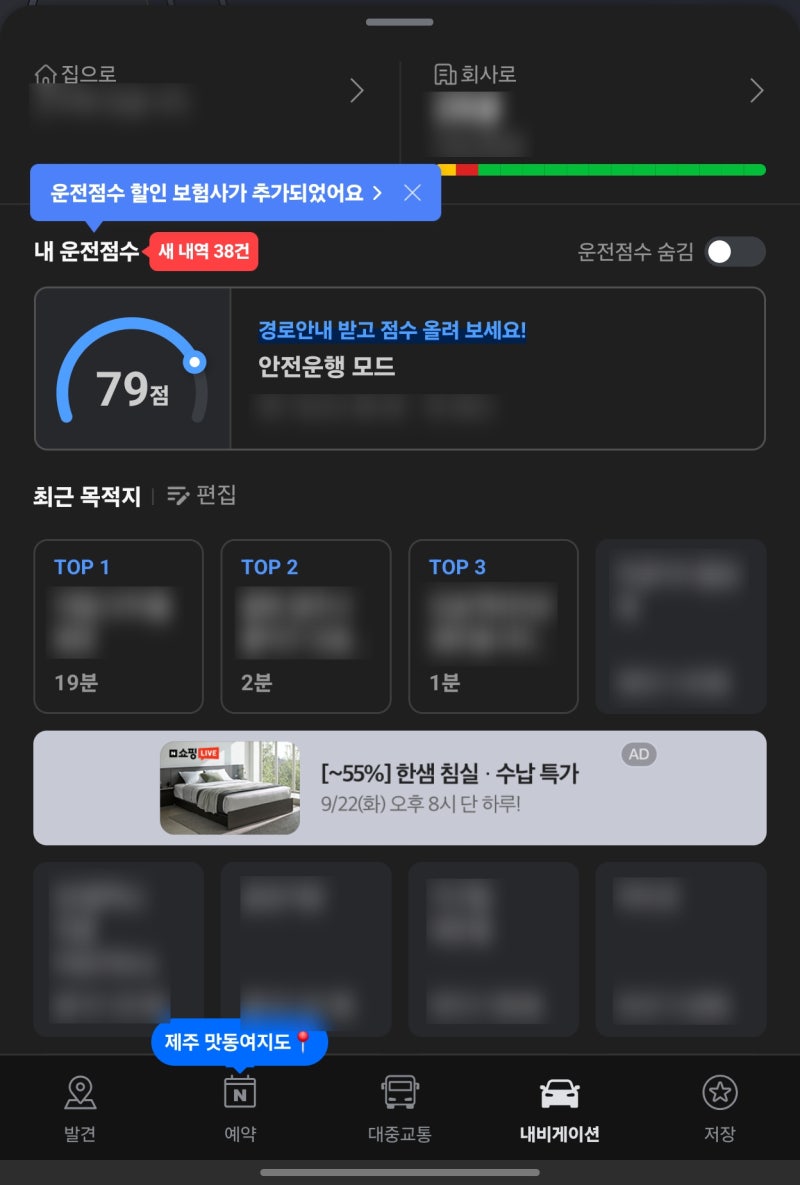
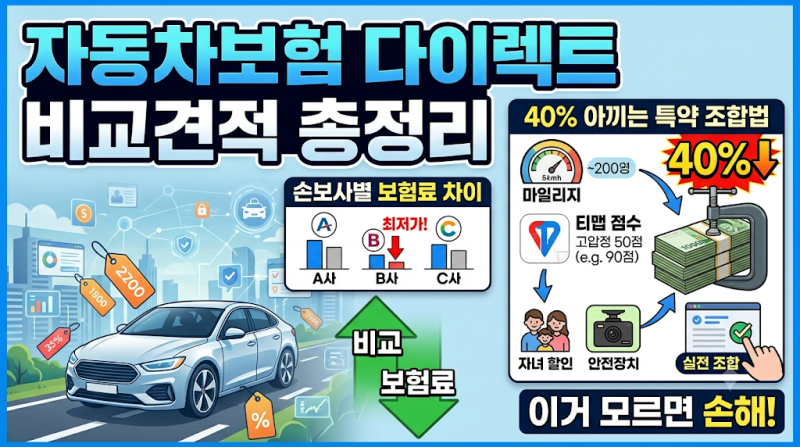
블로거들은 대물배상 한도를 2억 원에서 10억 원으로 상향해도 연간 보험료 차이가 3천 원에서 8천 원 안팎에 불과하며, 무보험차상해 담보 역시 최고 한도로 설정하는 것이 중요하다고 조언합니다. 또한, 마일리지 특약이나 안전운전 점수 할인 등 다양한 특약을 활용하면 최대 35%까지 보험료를 절감할 수 있습니다. 모바일 앱을 통해 3분 만에 전 보험사의 실시간 견적을 비교하고 최적의 할인율을 적용받는 것이 현명한 선택입니다.