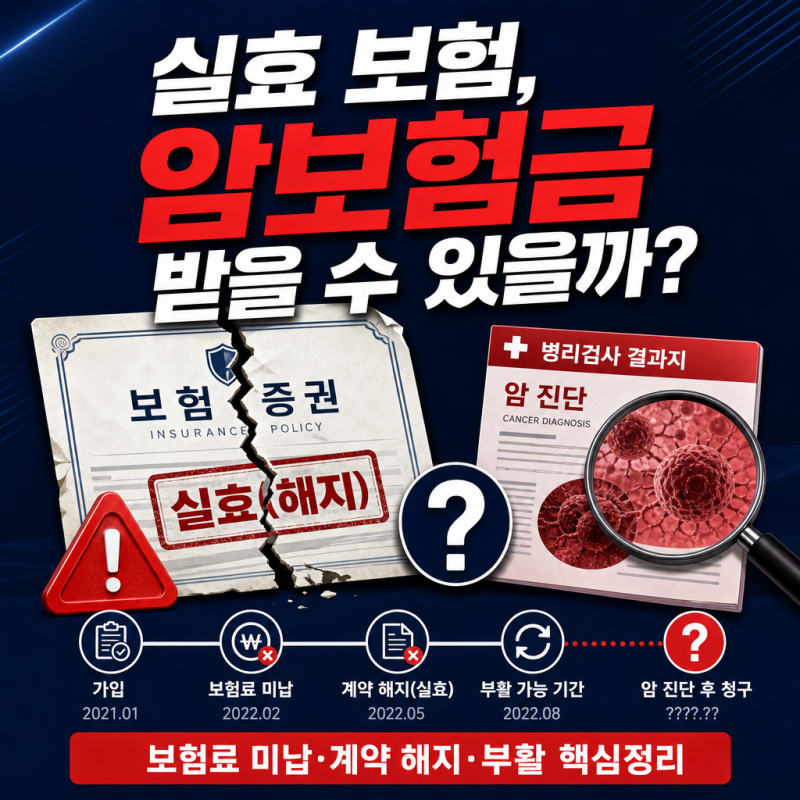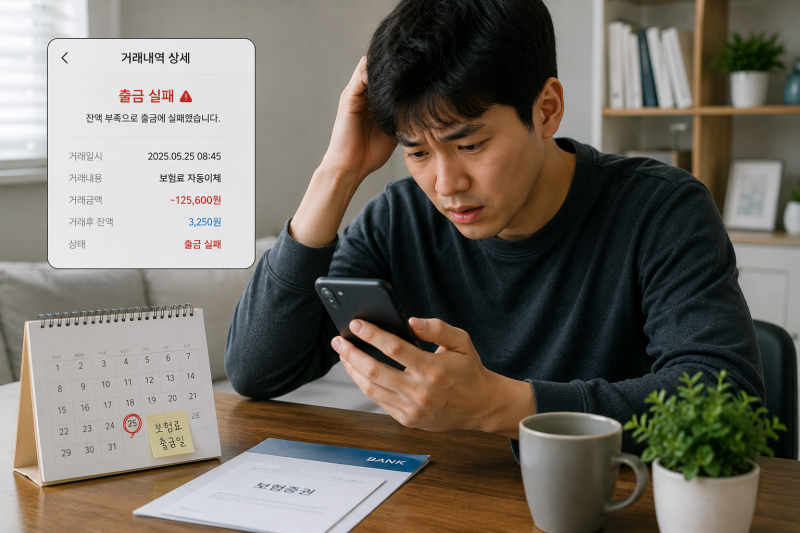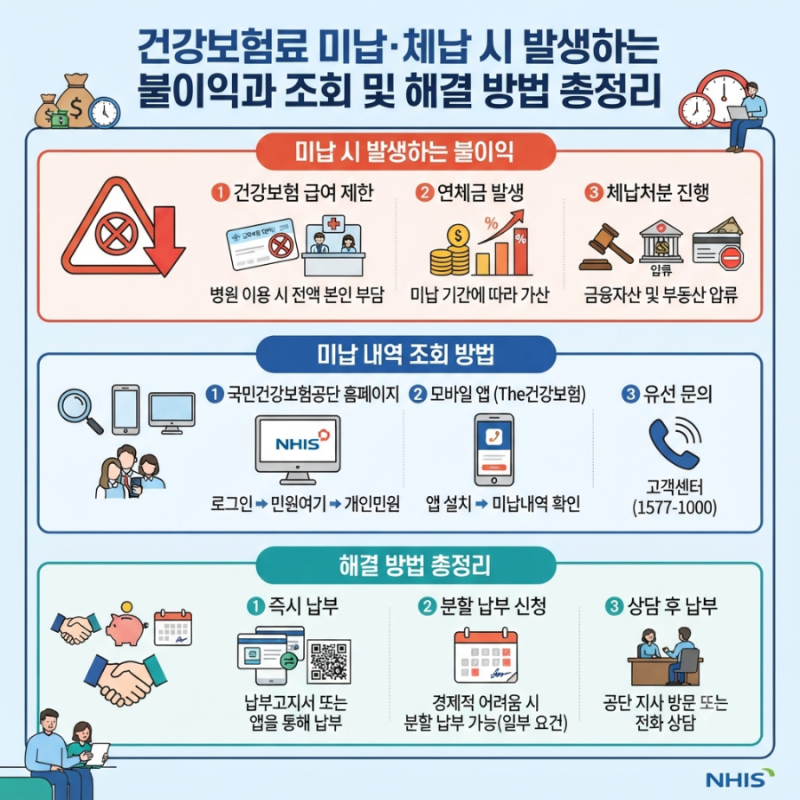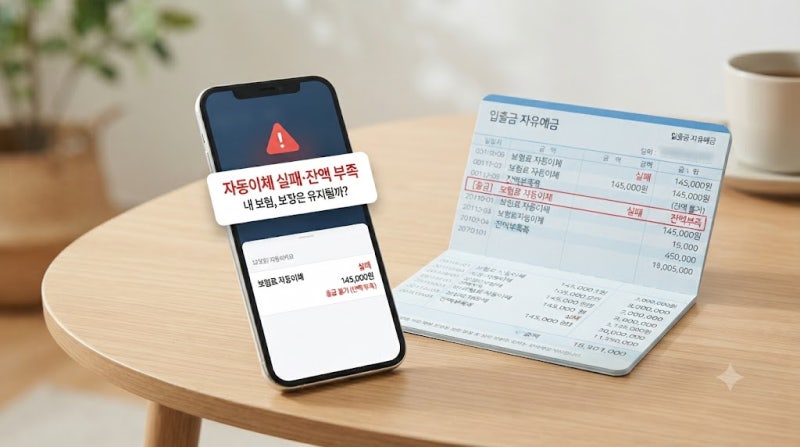
보험료 미납은 많은 가입자가 겪을 수 있는 상황으로, 자동이체 잔고 부족이나 안내 메일 누락 등으로 발생합니다. 보험료가 연체되면 보험사는 납입최고 기간을 부여하여 밀린 보험료를 납부할 기회를 제공하며, 이 기간이 지나면 계약이 실효됩니다. 실효된 보험은 보장 효력이 중단되므로, 사고 발생 시 보험금을 받을 수 없습니다. 특히 건강보험료의 경우, 단기 미납과 장기 체납에 따른 불이익이 단계적으로 달라지므로 주의가 필요합니다.
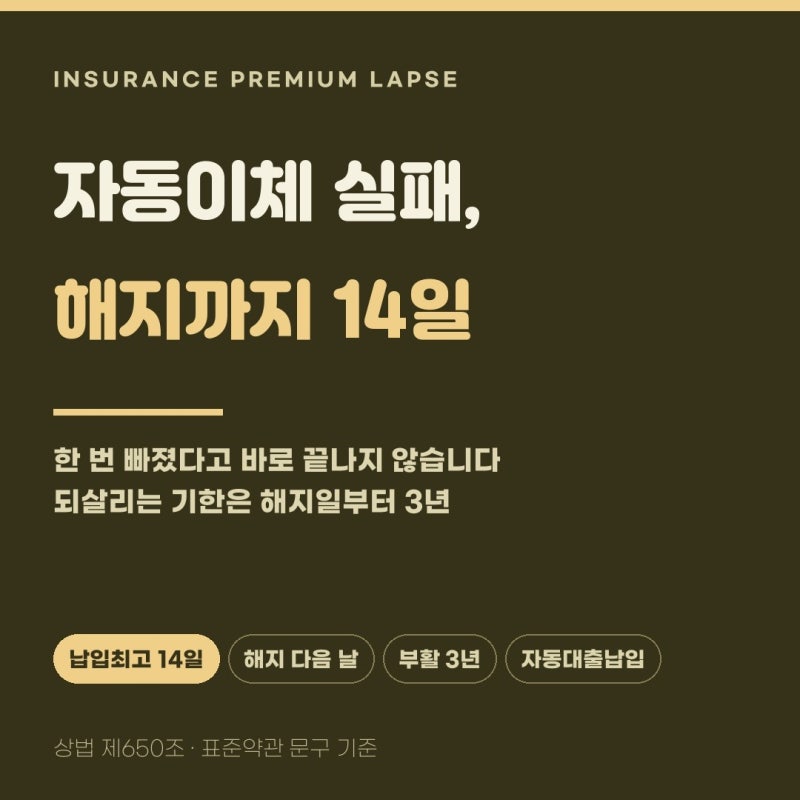
실제 블로그 후기들을 살펴보면, 보험료 미납 시 바로 보장이 끊기는 것이 아니라 납입최고 기간이 있다는 점을 강조합니다. 일반적인 생명보험이나 장기 질병·상해보험은 14일 이상, 1년 미만 계약은 7일 이상의 유예 기간을 두는 경우가 많습니다. 이 기간 내에 밀린 보험료를 납부하면 정상적으로 보장이 유지되지만, 유예 기간이 지나 실효되면 보험 효력이 사라집니다. 실효와 해지는 다른 개념으로, 실효는 일시 중단 상태이며 부활 신청을 통해 다시 살릴 수 있습니다.
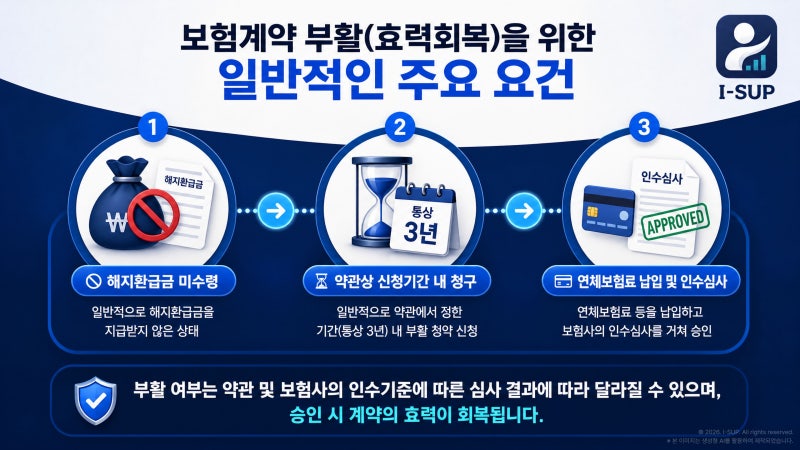
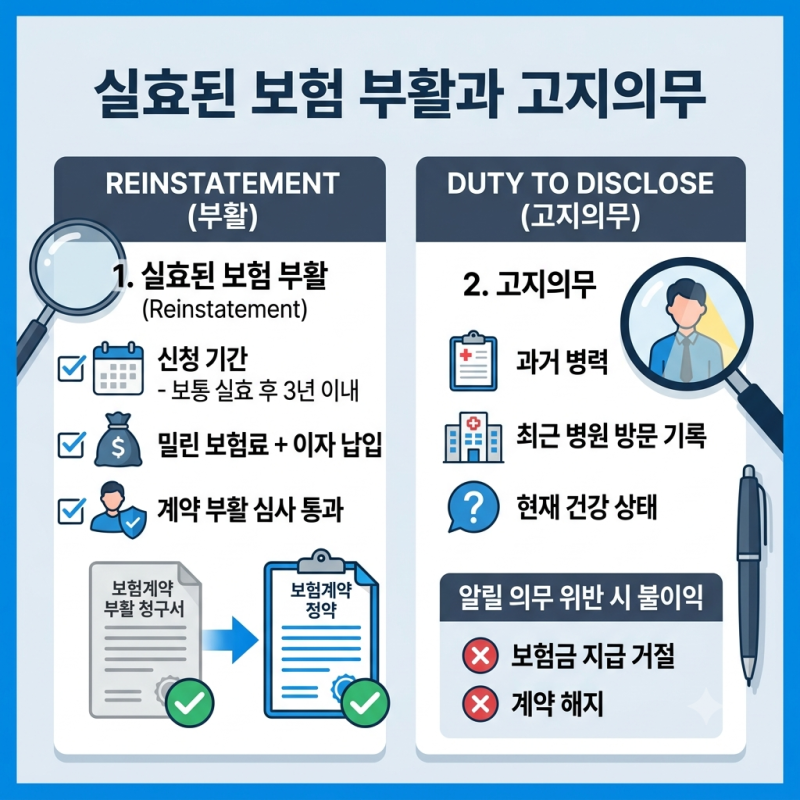
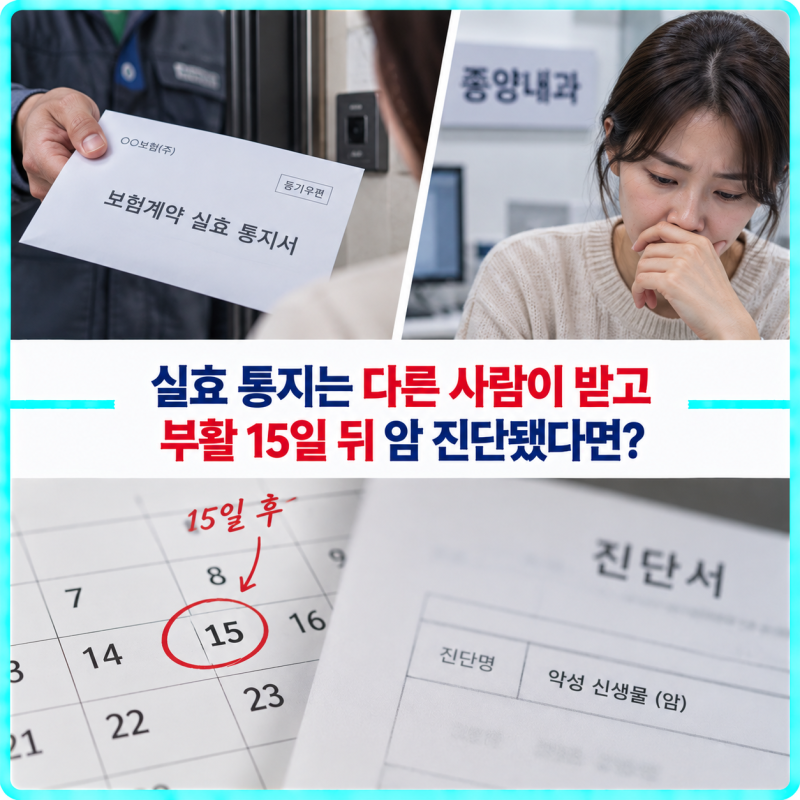
보험료 미납 안내를 받았다면 단순 자동이체 실패 알림인지, 계약 해지를 예고하는 납입최고 안내인지 확인하는 것이 중요합니다. 실효된 보험은 3년 이내에 밀린 보험료와 연체이자를 납부하고 건강 심사를 거쳐 부활할 수 있습니다. 특히 3개월 이상 실효된 경우 건강 상태에 따라 부활이 거절되거나 부담보 조건이 붙을 수 있으므로, 미납 문자를 받았다면 신속하게 보험사에 문의하여 계약 상태를 확인하고 대응하는 것이 현명합니다.