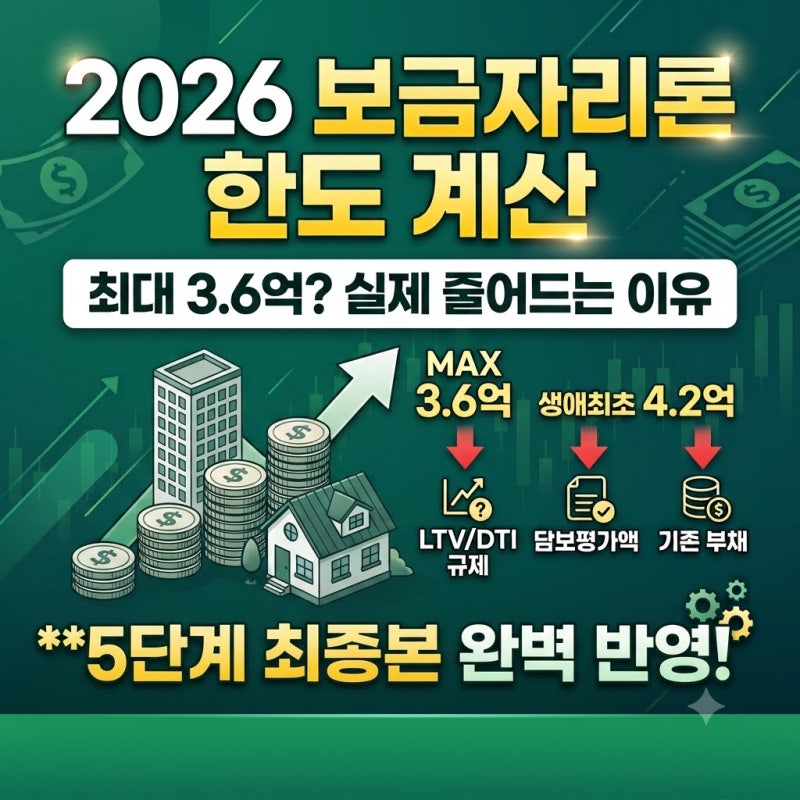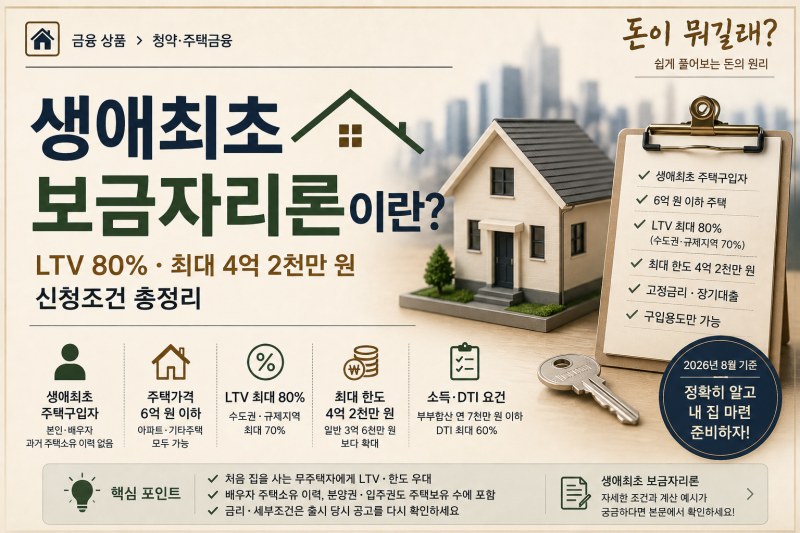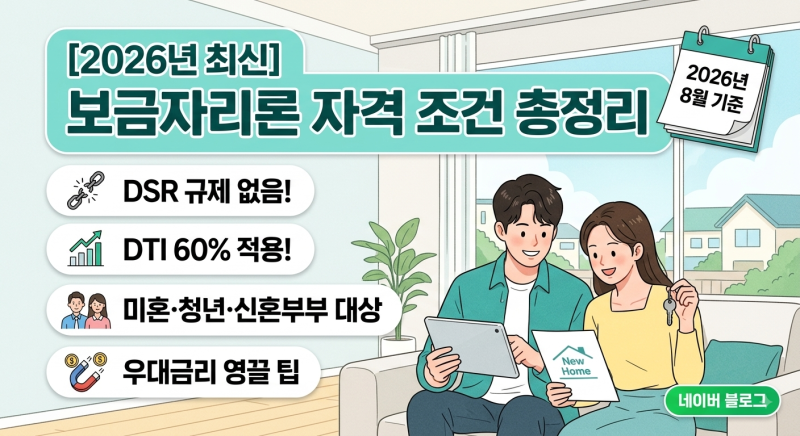
보금자리론은 정부가 지원하는 대표적인 정책모기지 상품으로, 시중은행 주택담보대출의 엄격한 DSR(총부채원리금상환비율) 규제를 적용받지 않는다는 점이 큰 특징입니다. 대신 DTI(총부채상환비율) 60%를 적용하여, 소득이 적은 사회초년생이나 청년, 신혼부부도 내 집 마련 자금을 마련할 수 있도록 지원하고 있습니다. 만기 내내 금리가 변하지 않는 고정금리 상품이라는 점도 금리 변동 리스크 방어에 유리합니다.
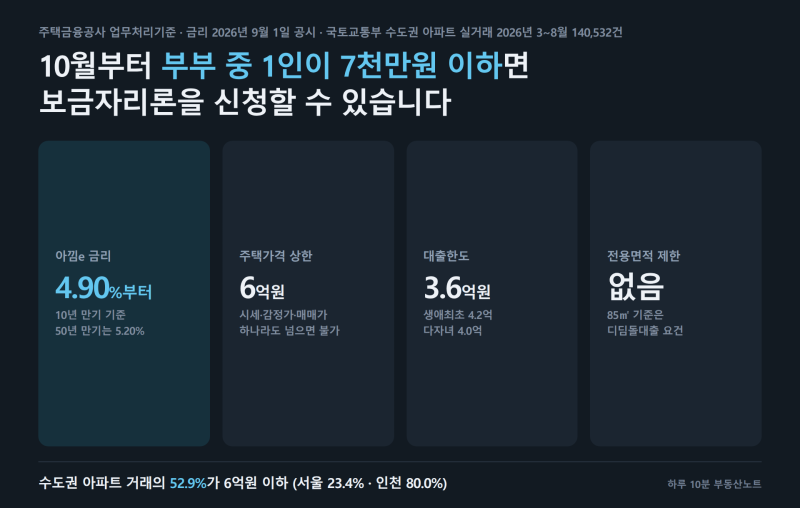
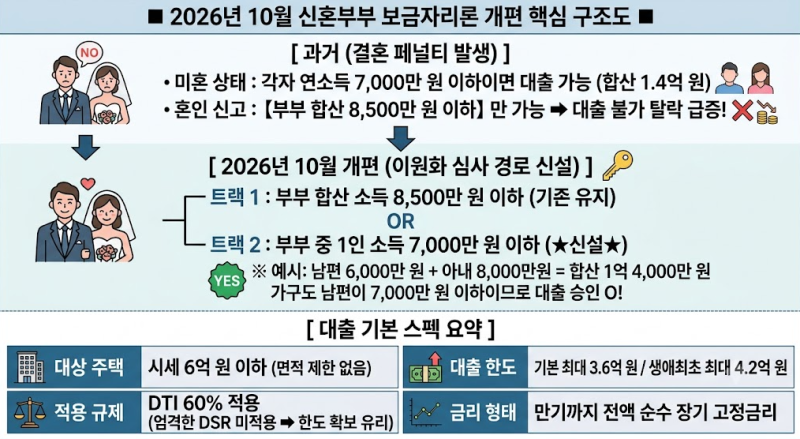
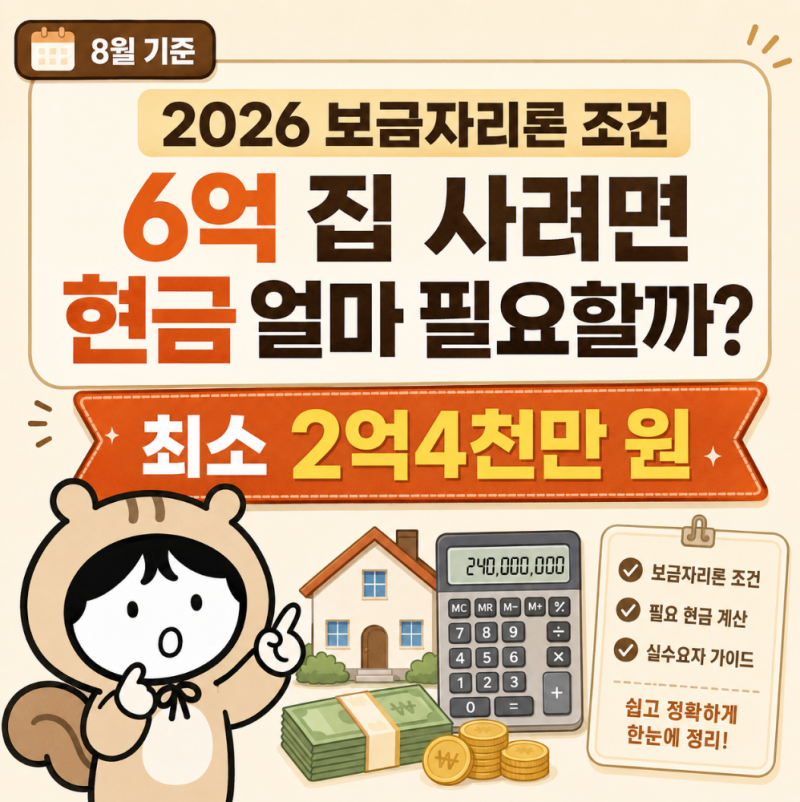
실제 블로그 후기들을 살펴보면, 보금자리론은 기존 신용대출이나 자동차 할부가 있더라도 시중은행보다 훨씬 높은 한도를 확보할 수 있다는 장점이 있습니다. DSR이 모든 대출의 원금과 이자를 합산하는 반면, 보금자리론의 DTI는 주택담보대출의 원리금과 기타 대출의 이자만을 소득과 비교하기 때문입니다. 다만, 정책대출인 만큼 주택 가격 6억 원 이하, 가구 형태별 소득 요건 등 특정 자격 조건을 충족해야 신청이 가능합니다.
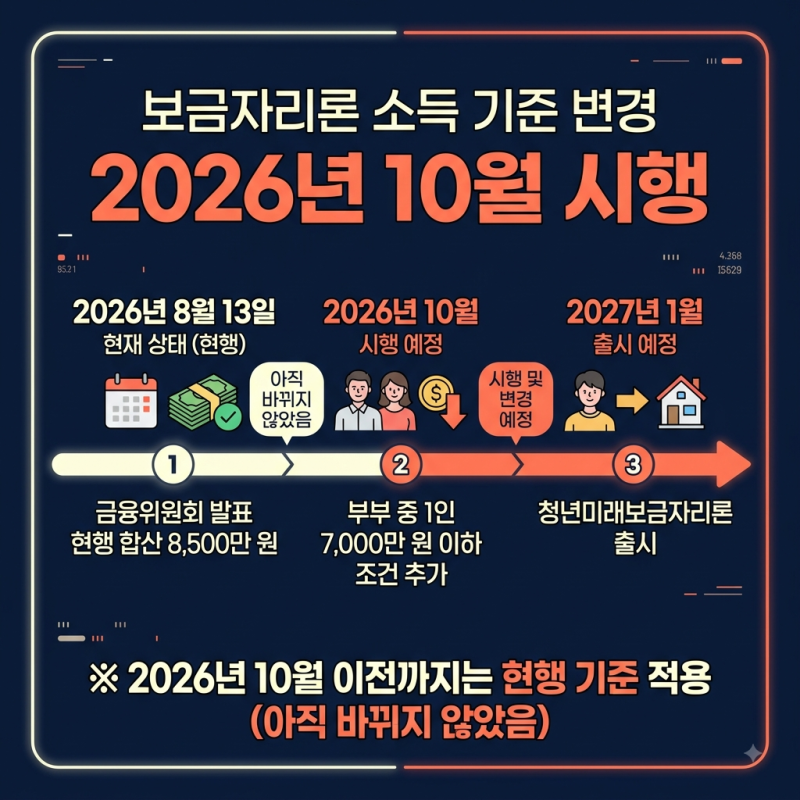
특히 2026년 10월 19일부터는 신혼부부의 경우 부부합산 소득이 신혼 기준을 넘더라도 둘 중 한 명의 연소득이 7천만 원 이하면 보금자리론 신청이 가능하도록 문턱이 낮아졌습니다. 이는 결혼 페널티를 없애기 위한 조치로, 1인 기준을 적용하면 DTI 심사도 해당 차주 한 사람의 소득과 부채로만 보게 됩니다. 따라서 보금자리론 신청 전 본인의 소득과 부채 현황, 그리고 주택금융공사의 최신 요건을 꼼꼼히 확인하는 것이 중요합니다.