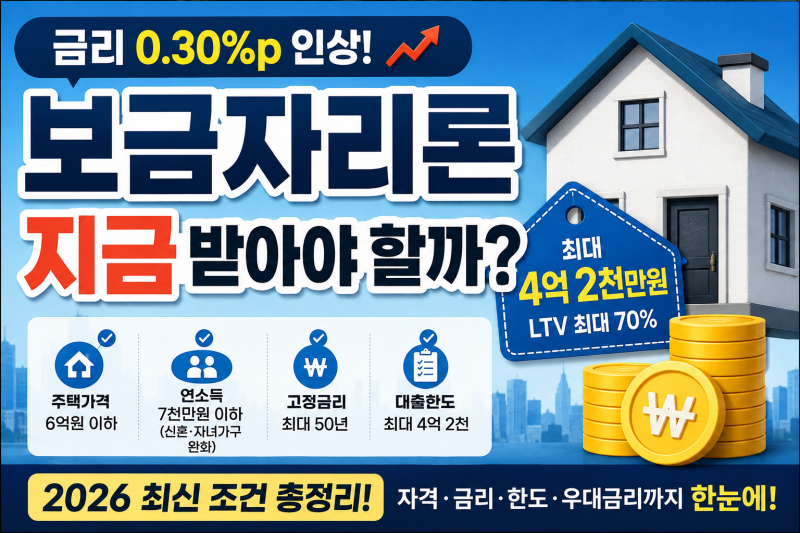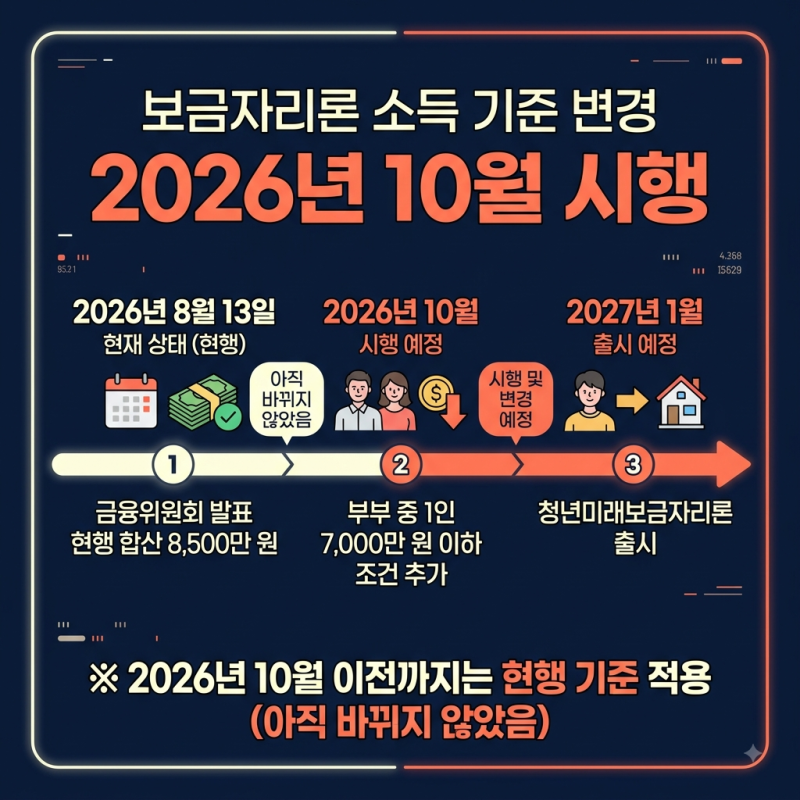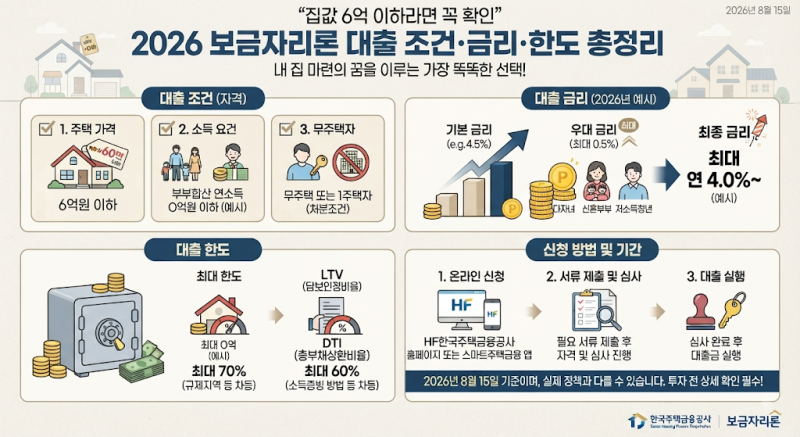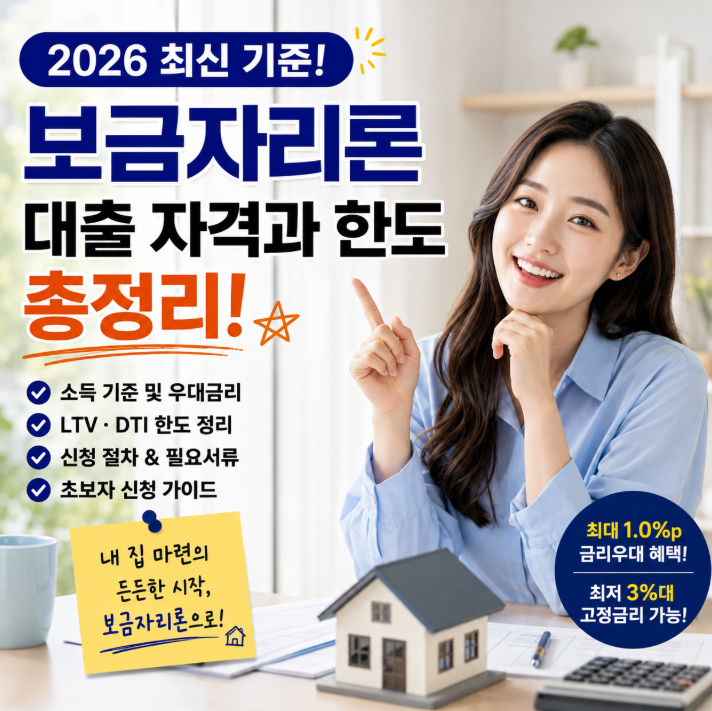
보금자리론은 내 집 마련을 고민하는 무주택자나 기존 대출의 이자 부담을 줄이려는 실수요자에게 대표적인 정책모기지 상품으로 주목받고 있습니다. 대출 기간 내내 금리가 변하지 않는 장기 고정금리와 원리금 분할상환 방식이 가장 큰 장점으로 꼽히며, 대출 만기까지 안정적인 자금 계획을 세울 수 있도록 돕습니다. 특히 , 가구 유형별 소득 요건과 LTV·DTI 기반 대출 한도, 우대금리 조건 등이 상세히 정리되어 있어 초보자도 쉽게 접근할 수 있습니다.
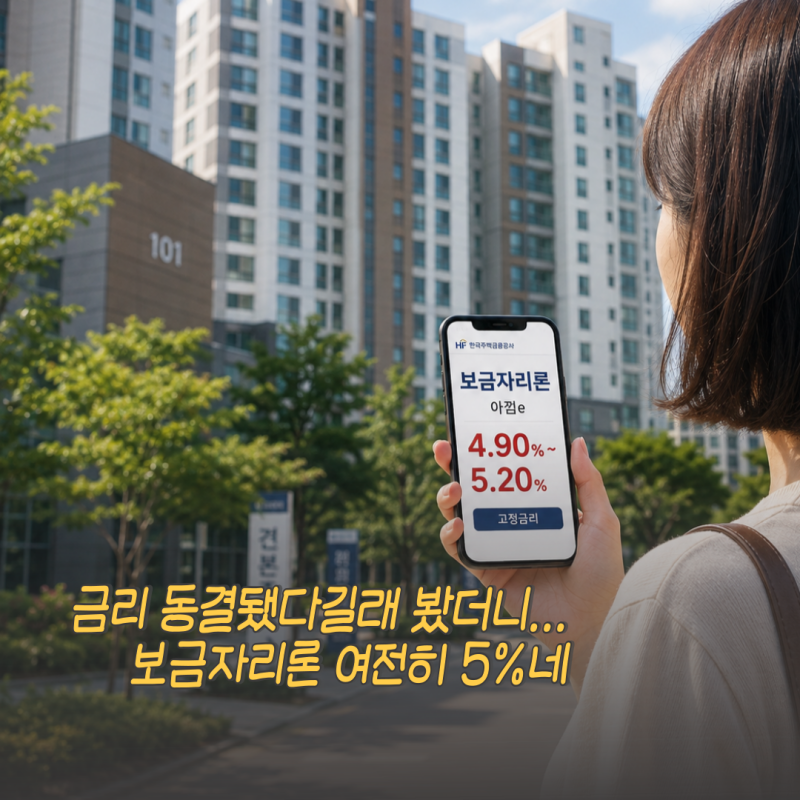
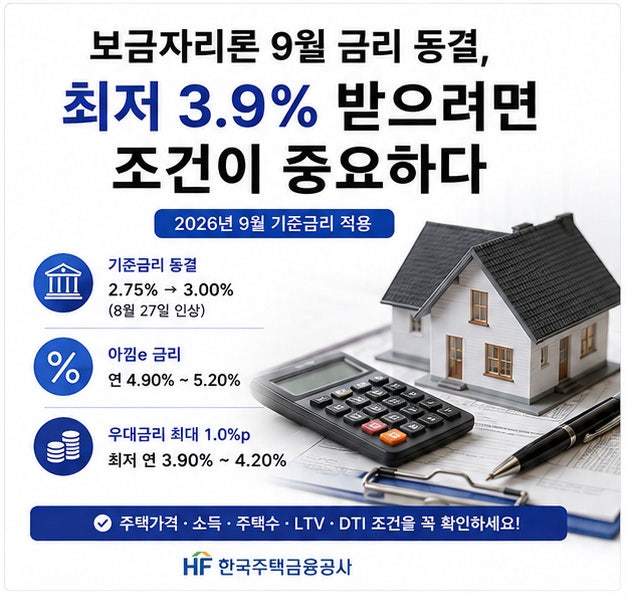
실제 사용자들은 보금자리론이 시중은행의 변동금리 주택담보대출보다 훨씬 저렴한 2~3%대의 고정금리를 제공하여 금리 인상 시기에 가계부채 부담을 방어하는 확실한 방패막이가 된다고 평가합니다. 하지만 뉴스에서 흔히 접하는 '최저 3.9%'와 같은 금리는 우대금리를 최대한 적용받았을 때 가능한 금리이며, 자신의 나이, 혼인 여부, 소득, 자녀 수, 사회적 배려 대상 여부 등에 따라 실제 적용 금리가 달라질 수 있다는 점을 인지해야 합니다.
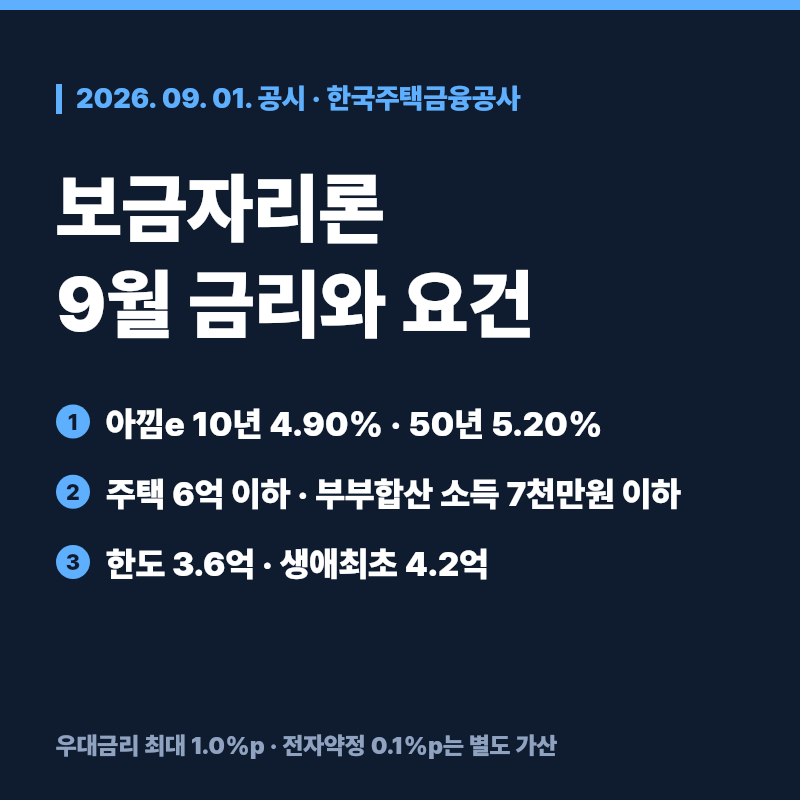
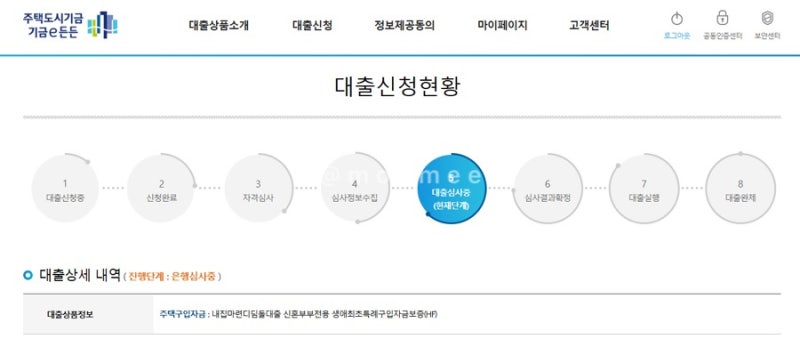
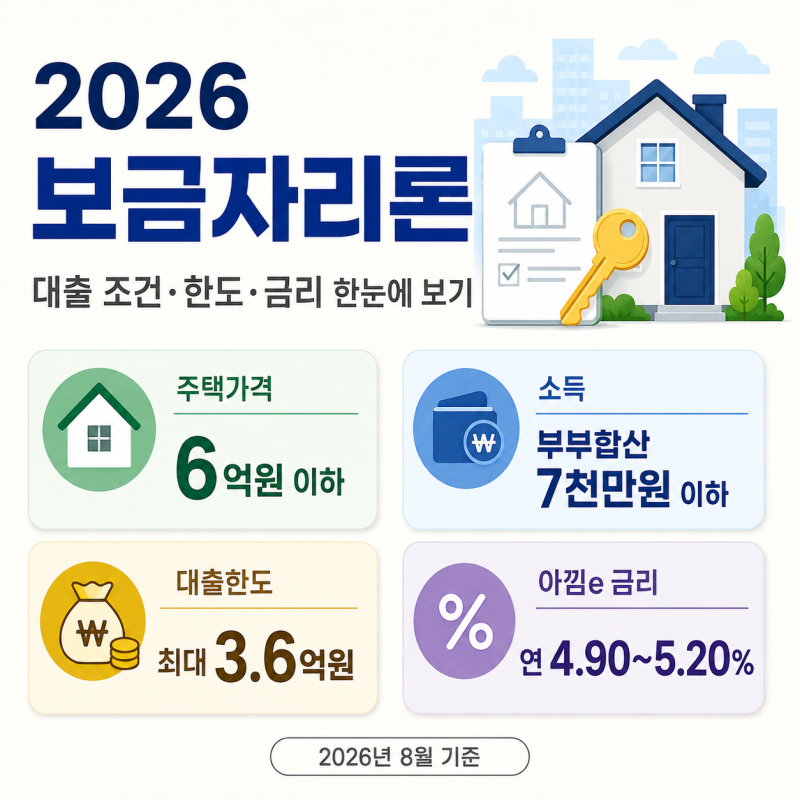
보금자리론 신청 시에는 주택 가격 6억 원 이하(전세사기 피해자는 9억 원 이하), 소득 기준, 주택 수, LTV·DTI 조건을 함께 확인하는 것이 중요합니다. 특히 아낌e-보금자리론은 전자약정과 전자등기를 이용하지 않는 u-보금자리론이나 대면 방식의 t-보금자리론보다 0.10%포인트 낮은 금리가 적용되므로, 온라인 신청을 고려하는 것이 유리합니다. 또한, 소득 요건과 무주택 기간 요건을 충족해야 하므로 주택도시기금 포털에서 사전 자격 확인이 필수적입니다.

![2026 최신] 보금자리론 대출 자격, 금리 한도 및 완화된 조건 총정리 (결혼 페널티 폐지)](https://mblogthumb-phinf.pstatic.net/MjAyNjA4MTVfMTE3/MDAxNzg2NzczOTEzNTYy.34J9UEFvUaMfyF97a_C7s09LIYzdAZyUm0VHtgfn7m4g.fppOVMZUwu03SqmtwqC-rjF2IaVXHxcliCX7vsIqooQg.PNG/bogeumjari-loan-guide-2026.png?type=w800)