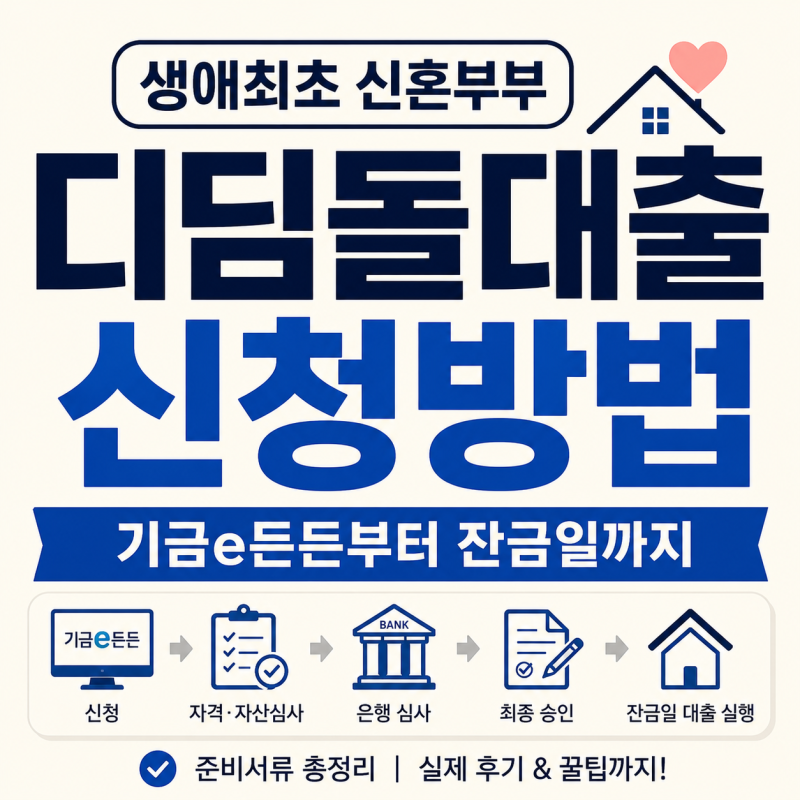
디딤돌대출은 주택 매매 계약 후 잔금일까지 대출 실행 가능 여부가 중요한 관심사로 떠오르고 있습니다. 특히 신청자의 소득, 자산, 무주택 검증, 담보주택 평가, 서류 보완 여부에 따라 심사 기간이 달라지므로, 특정 기간을 공식 기준으로 삼기 어렵다는 점이 강조됩니다. 기금e든든 또는 수탁은행을 통해 신청하며, 2023년 8월 이후 한국주택금융공사 홈페이지를 통한 신규 신청은 중단되었습니다.
블로거들은 디딤돌대출 심사 기간에 대해 '2주면 승인된다', '한 달이 무조건 걸린다'는 등의 일반적인 정보가 모든 신청자에게 적용되지 않는다고 지적합니다. 잔금일 타임라인을 미리 계획하고, 대출 실행일 일주일 전 은행과 협의하여 시간을 조율하는 것이 중요하다고 언급합니다. 특히 신생아특례 디딤돌대출의 경우 잔금일에 수억 원의 자금이 오가고 소유권이 넘어오는 과정에서 시간대별 동선을 미리 파악하는 것이 필수적이라고 조언합니다.
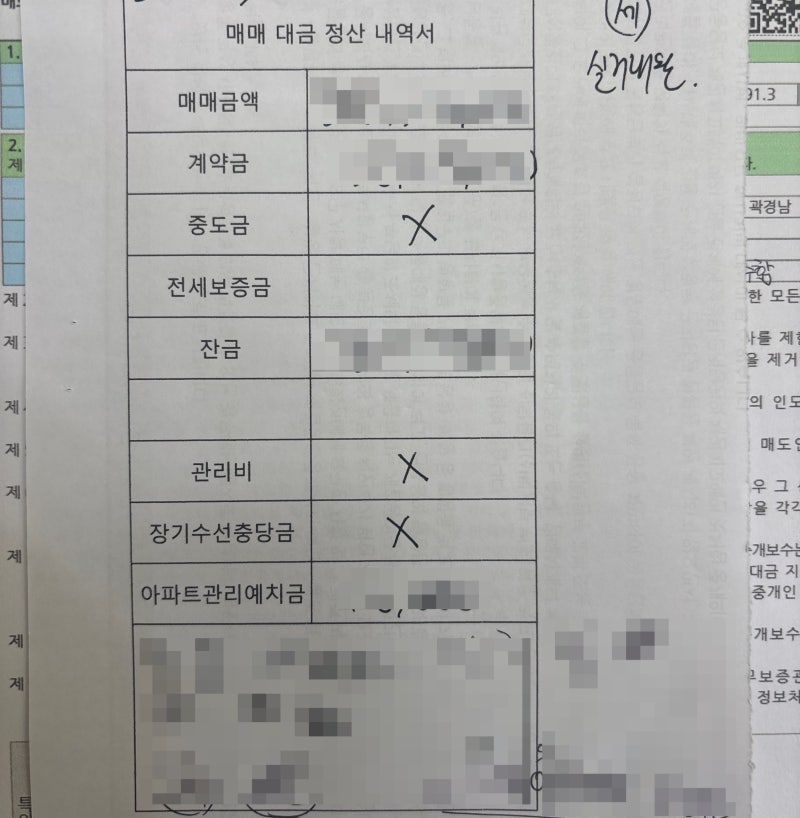
실제 잔금일에는 대출 외 잔금 확인 및 이체 한도 체크, 부동산에서의 서류 대조, 법무사와의 만남 등 여러 절차가 톱니바퀴처럼 맞물려 돌아갑니다. 생애최초 디딤돌대출 신청자는 부동산 계약 전 은행 상담을 통해 대출 적합 여부를 확인하는 것이 좋으며, 대출 실행일로부터 최대 5년간 적용되는 우대금리 조건도 꼼꼼히 확인해야 합니다. 이러한 실전 팁들이 원활한 대출 실행에 큰 도움이 될 것입니다.