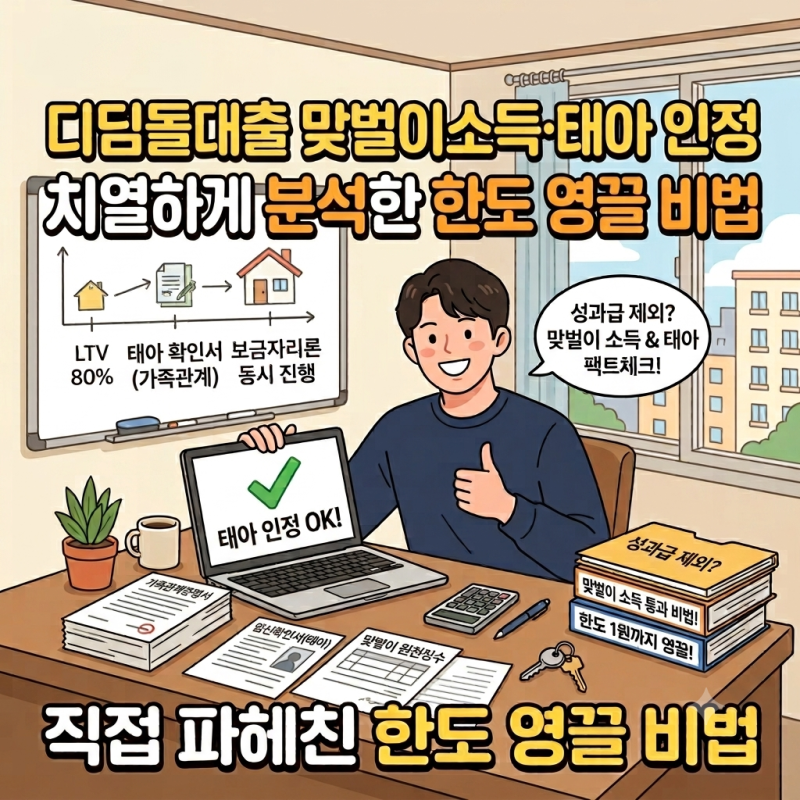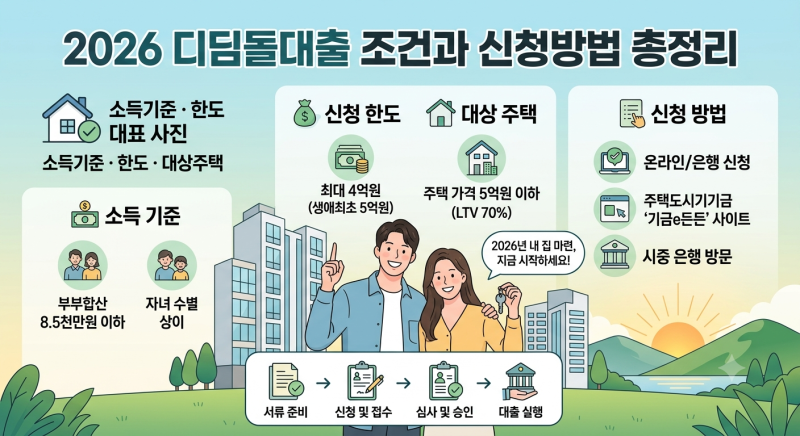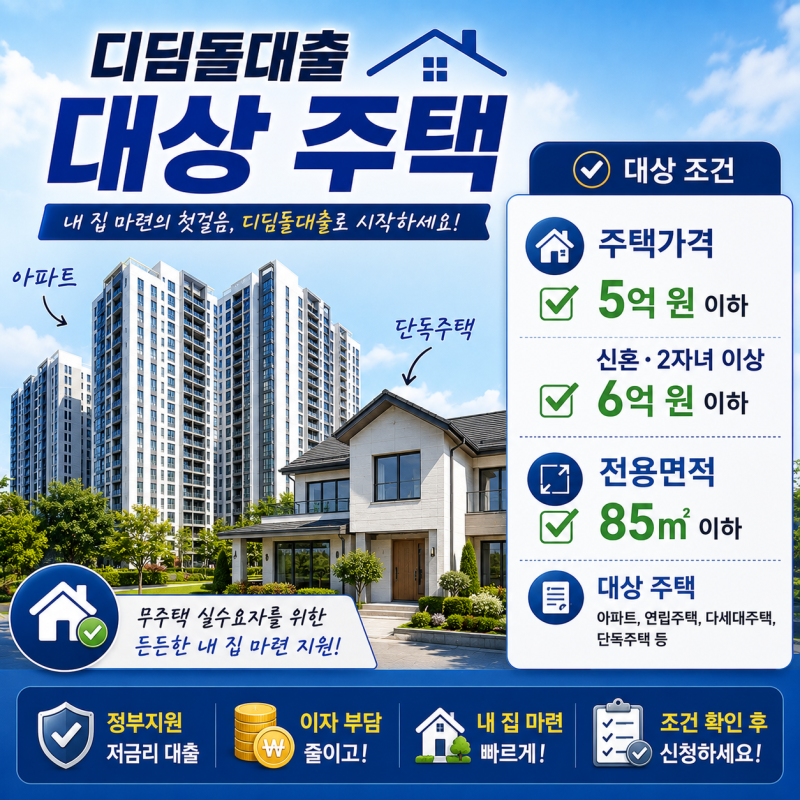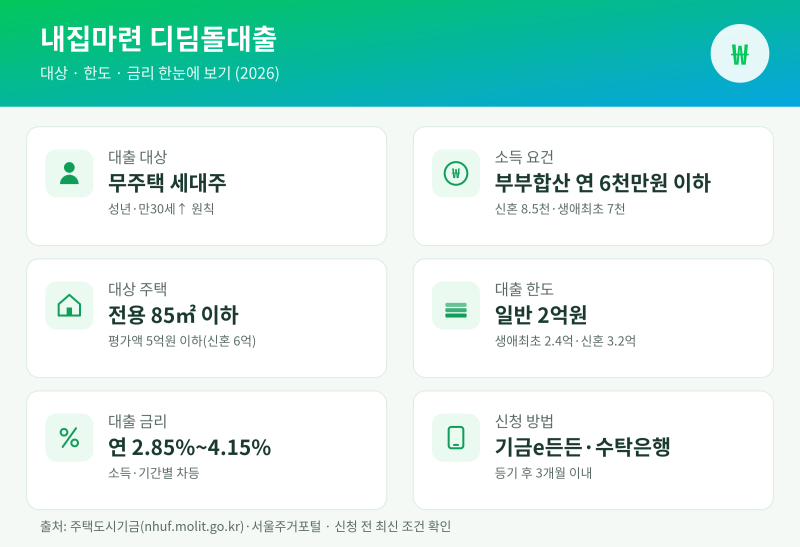

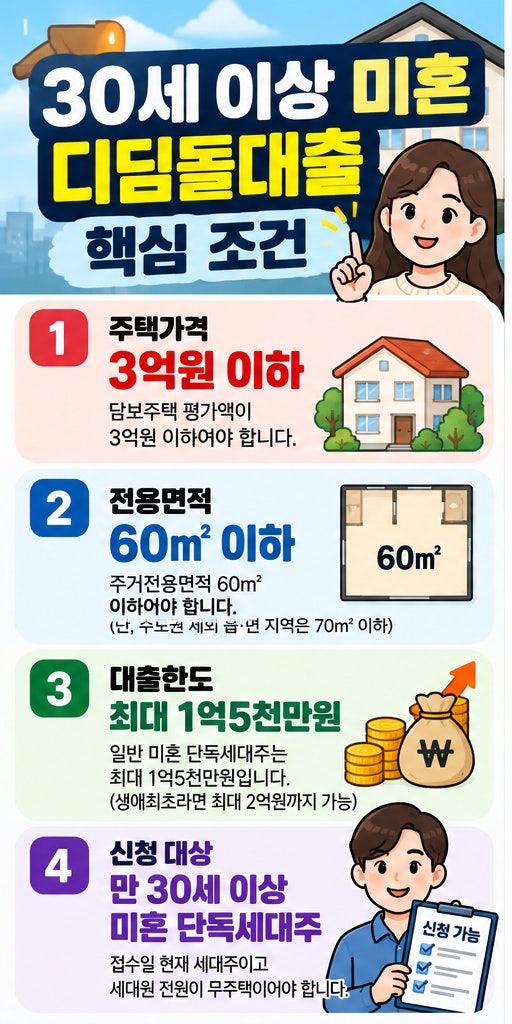
디딤돌대출은 무주택 서민의 내 집 마련을 돕는 정부 지원 주택담보대출 상품으로, 시중 은행보다 저렴한 고정금리 혜택을 제공합니다. 특히 생애최초 주택 구입자에게는 LTV(주택담보대출비율)를 최대 80%까지 완화해주는 등 다양한 우대 조건이 적용됩니다. 하지만 부부합산 연소득 기준과 세대원 전체의 무주택 여부 등 까다로운 자격 요건을 충족해야 하며, 특히 세대분리가 필수적인 경우가 많습니다. 이러한 조건들을 꼼꼼히 확인하고 준비하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 디딤돌대출은 낮은 금리와 높은 LTV로 주택 구입 초기 부담을 크게 줄여준다는 장점이 있습니다. 그러나 대출 한도가 대상자별 기본 한도, LTV, DTI(총부채상환비율) 심사를 거쳐 가장 낮은 금액으로 결정된다는 점을 유의해야 합니다. 특히 생애최초 주택 구입 시 LTV가 80%까지 가능하다고 알려져 있지만, 소득이 낮으면 DSR(총부채원리금상환비율) 심사에서 한도가 크게 깎일 수 있어 주의가 필요합니다. 또한, 과거 기금대출 이용 이력이나 분양권·입주권 보유 이력이 있다면 생애최초로 인정되지 않는 디딤돌대출만의 전용 조건도 확인해야 합니다.
블로거들은 디딤돌대출 신청 전 주택도시기금 홈페이지나 은행에 미리 문의하여 본인의 자격 조건을 정확히 확인하고, 필요한 서류를 철저히 준비할 것을 강조합니다. 특히 만 30세 미만 단독세대주의 경우 대출 제한이 까다로우므로 요건을 꼼꼼히 따져봐야 합니다. 또한, 방공제(소액임차보증금)로 인해 대출 한도가 줄어들 수 있으므로 생애최초 특례보증이나 MCG(모기지 신용보증) 가입을 통해 한도 방어를 고려하는 것이 현명한 방법입니다. 계약금 납입 후 자격 미달로 대출이 거절되는 불상사를 막기 위해 사전 확인은 필수입니다.