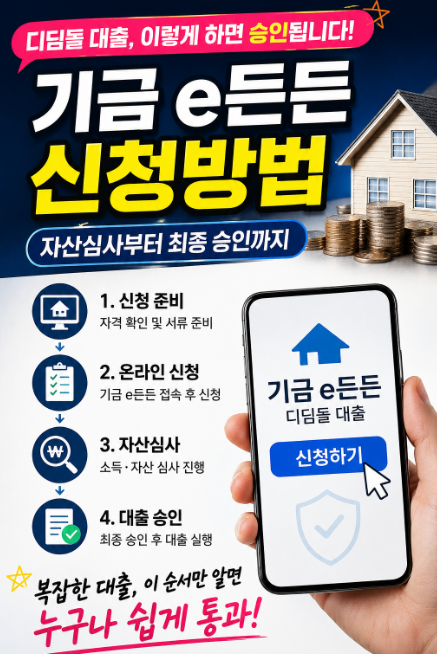
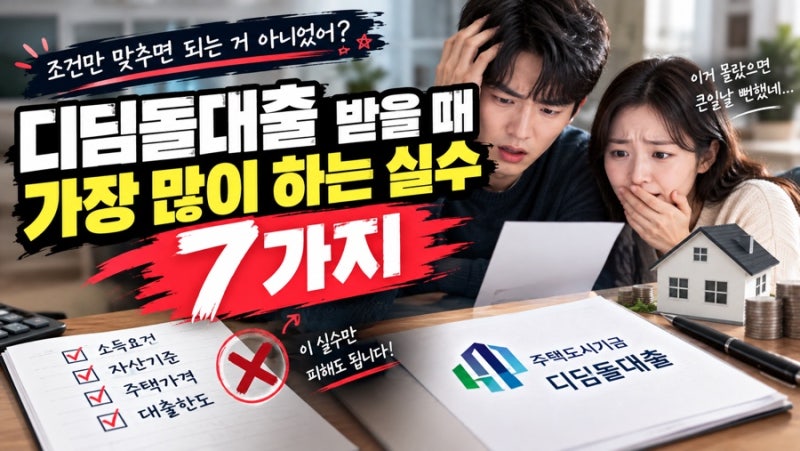
디딤돌대출은 내집마련을 위한 대표적인 정책 금융 상품으로, 많은 신청자들이 기금e든든을 통해 사전자산심사 적격 판정을 받습니다. 하지만 적격 판정 이후에도 은행 심사 단계에서 예상치 못한 거절을 경험하는 경우가 발생하고 있습니다. 이는 기금e든든 적격이 최종 승인을 의미하는 것이 아니며, 은행이 소득, 신용, 담보 주택 등 추가적인 심사를 진행하기 때문입니다.
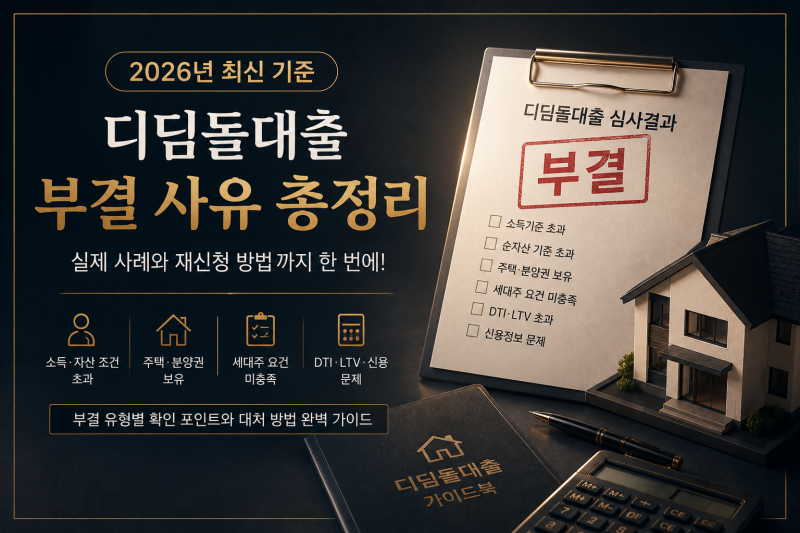
실제 블로그 후기들을 살펴보면, 기금e든든 신청 내용과 은행 제출 서류의 불일치, 배우자 정보 제공 동의 미완료, 신용정보 문제, 주택 가격 및 LTV·DTI 한도 초과 등이 주요 거절 사유로 꼽힙니다. 특히 분양권이나 조합원 입주권 소유 여부, 기존 대출 잔액 등 복잡한 주택 수 산정 기준을 잘못 이해하여 심사에서 탈락하는 사례도 빈번하게 나타나고 있습니다.
정책대출은 단순히 소득 기준만 충족한다고 승인되는 것이 아니므로, 신청 전 부부합산 소득, 순자산, 그리고 담보 주택의 권리 관계 등을 꼼꼼히 확인해야 합니다. 만약 자산 초과로 부결되었다면 결과 통지일로부터 10영업일 이내에 기금e든든 시스템을 통해 이의신청을 검토하는 것이 현명한 방법입니다.