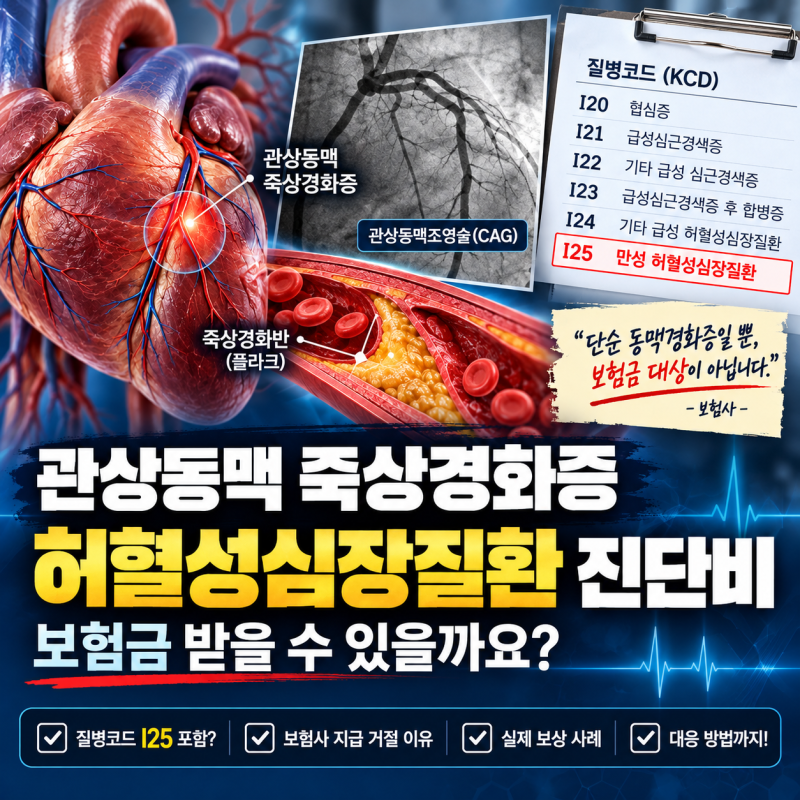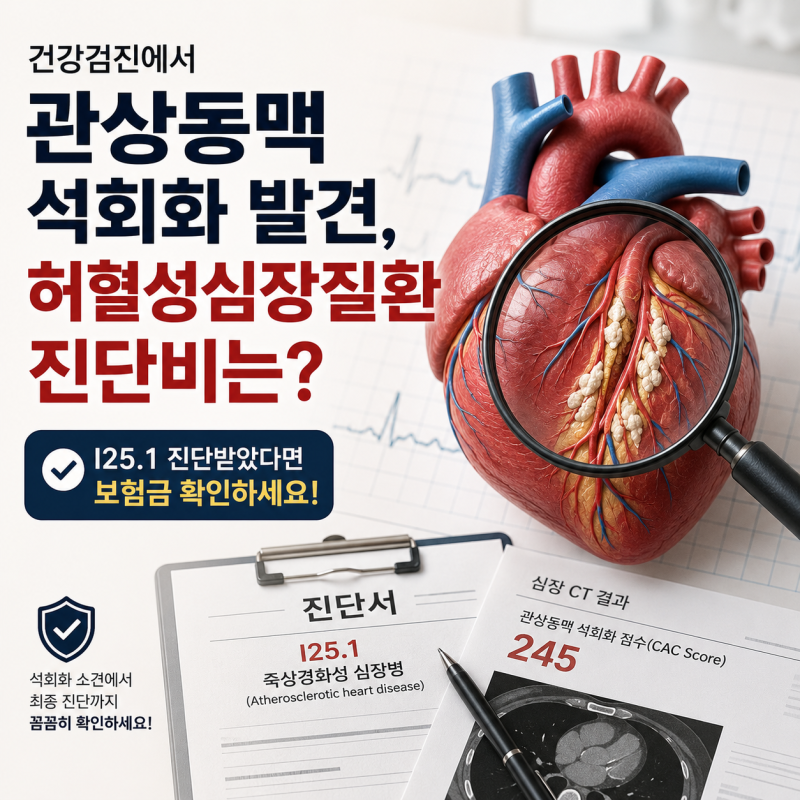
동맥경화진단비는 심장 혈관에 콜레스테롤과 노폐물이 쌓여 혈관이 좁아지는 관상동맥 죽상경화증(I25.1) 진단 시 청구되는 보험금입니다. 많은 보험 가입자들이 협심증이나 심근경색과 같은 극단적인 혈관 폐색이 발생해야만 진단비가 지급된다고 오해하는 경우가 많습니다. 그러나 보험 약관상 허혈성심장질환 담보는 I25 코드 전반을 보장 범위로 규정하고 있어, 법리적으로 진단비 청구 요건을 충족합니다.
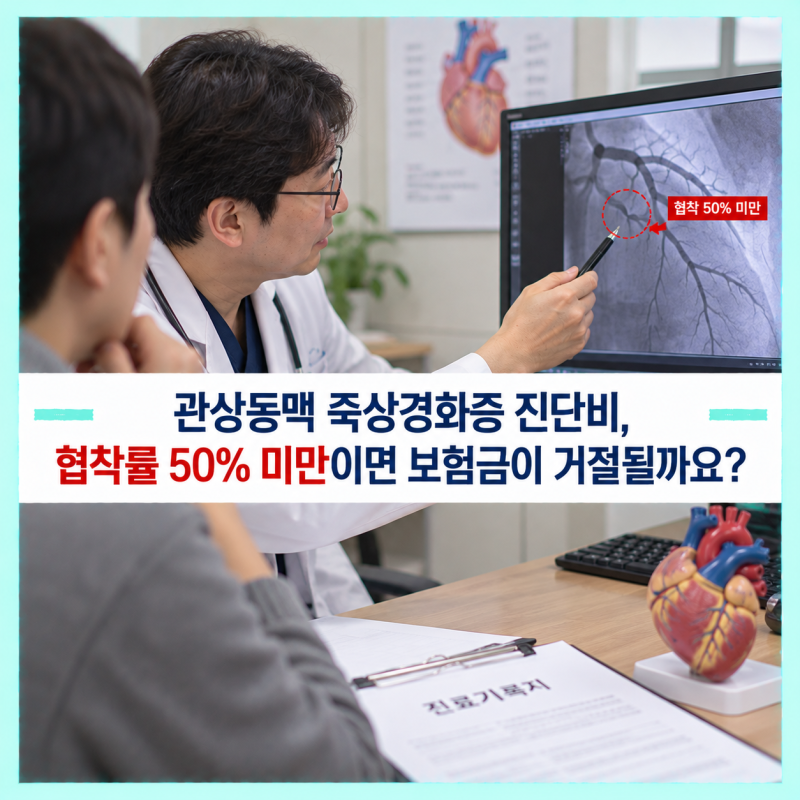
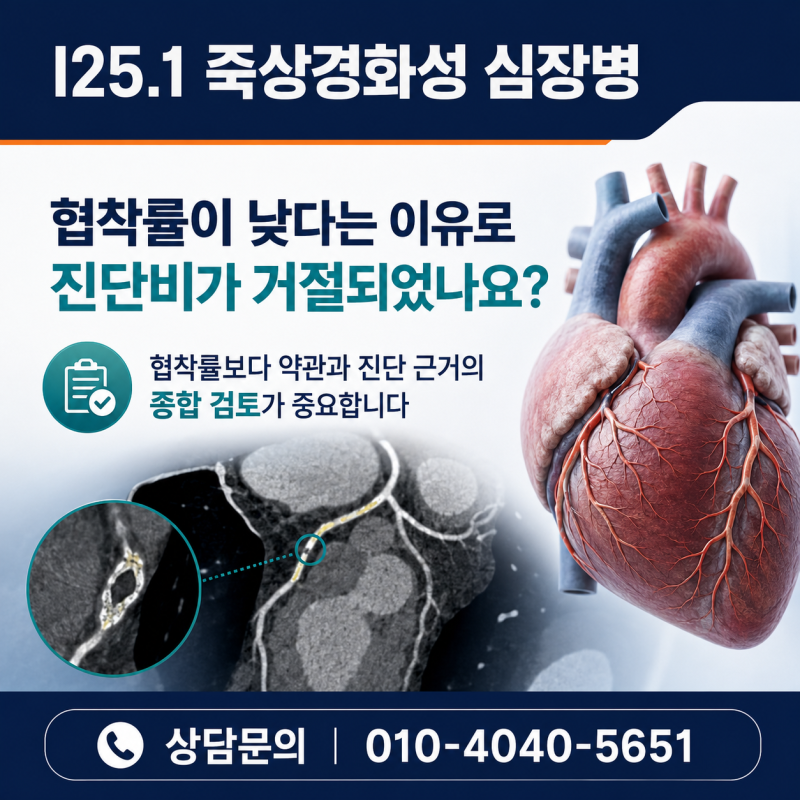
보험사들은 종종 혈관 협착률이 50% 미만일 경우, 유의미한 질환이 아니거나 경미한 상태로 판단하여 진단비 지급을 거절하는 사례가 발생합니다. 또한, 자체 의료 자문을 통해 진단 코드를 변경하거나 보상 대상에서 제외되는 흉통 코드로 유도하기도 합니다. 하지만 실제 사례에서는 혈관 협착이 경미하더라도 증상에 따른 치료 내역과 심장학회 인정 기준, 객관적인 검사 결과를 의학적, 법리적으로 입증하여 진단비를 전액 수령한 경우가 있습니다.
따라서 동맥경화진단비 청구 시에는 단순히 협착률 수치에만 얽매이지 않고, 병변 위치, 증상 기록, 주치의 판단, 약물 치료 및 추적 검사 계획 등 종합적인 의학적 근거를 확보하는 것이 중요합니다. 보험사가 제시하는 협착률 기준이 가입 당시 약관에 명시되어 있는지 확인하고, 약관에 없는 기준을 적용하는 경우 적극적으로 이의를 제기해야 합니다. 이러한 대응 전략은 진단비 지급 거절 상황에서 중요한 역할을 합니다.