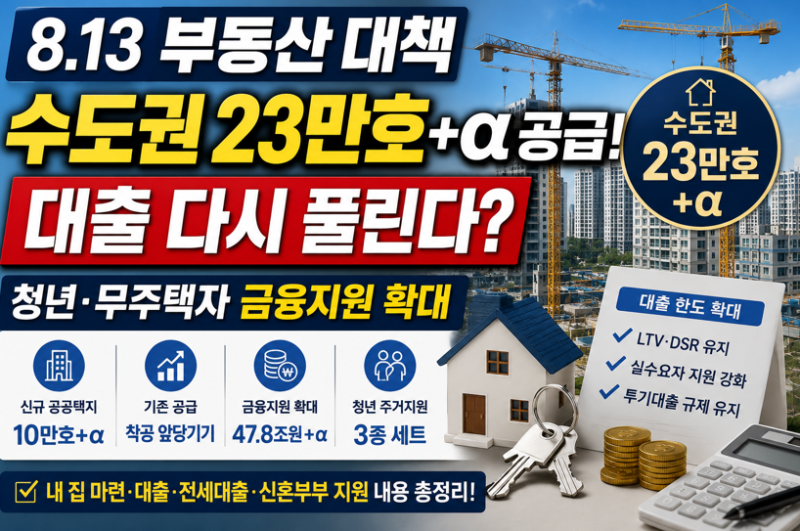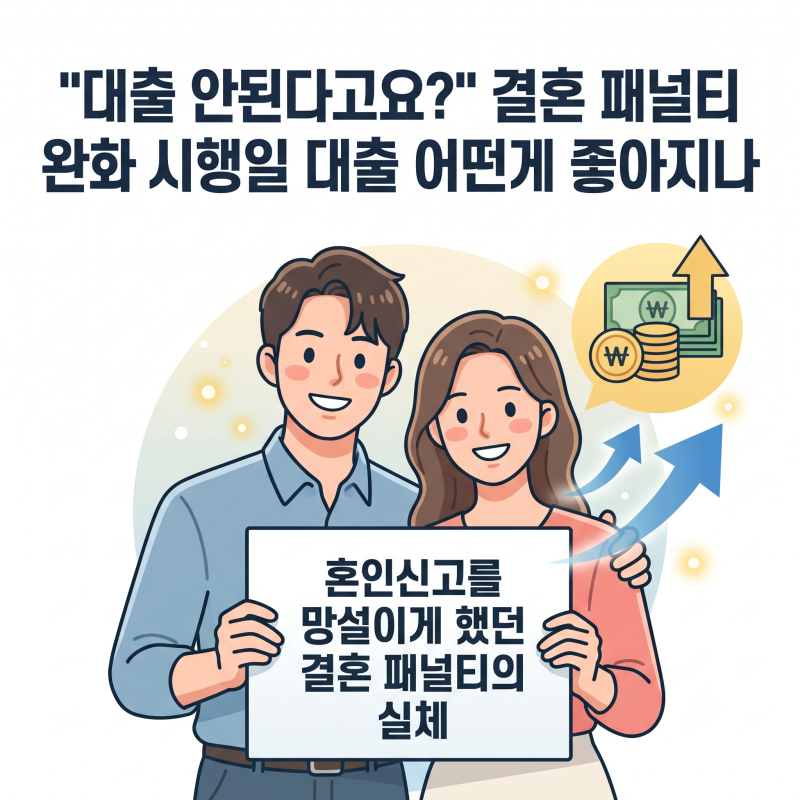
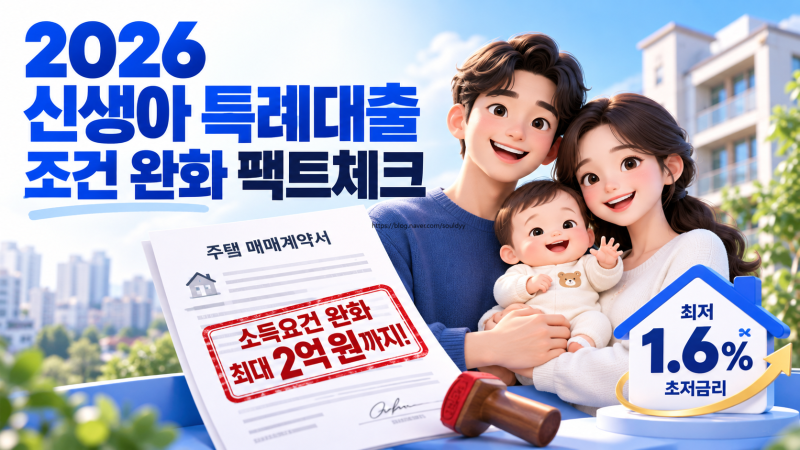
최근 정부는 청년층의 결혼 기피와 저출생 문제 해결을 위해 혼인으로 인한 금융 및 청약 불이익을 개선하는 대출완화 정책을 추진하고 있습니다. 과거에는 혼인신고 시 부부 합산 소득 기준이 1인 기준보다 엄격하게 적용되어, 맞벌이 신혼부부가 저금리 정책 모기지 혜택에서 배제되는 이른바 '결혼 패널티'가 존재했습니다. 이에 정부는 신혼부부의 주거 안정성을 높이고 실질적인 주거 복지 혜택을 제공하고자 소득 기준을 획기적으로 완화하는 방향으로 제도를 개편하였습니다.
실제 블로그 후기들을 살펴보면, 신생아 특례대출의 부부 합산 소득 기준이 기존 1.3억 원에서 최대 2.5억 원으로 상향되었고, 디딤돌 및 버팀목 대출의 소득 기준 또한 1억 원으로 완화되어 많은 신혼부부에게 긍정적인 반응을 얻고 있습니다. 특히 맞벌이 가구의 경우, 부부 합산 소득이 기준을 초과하더라도 부부 중 1인의 연 소득이 7천만 원 이하라면 보금자리론 신청이 가능해져 대출 문턱이 낮아졌다는 평가입니다. 이러한 변화는 신혼부부들이 더 이상 혼인신고를 미루지 않고 주거 안정을 도모할 수 있는 기반을 마련해 주었습니다.
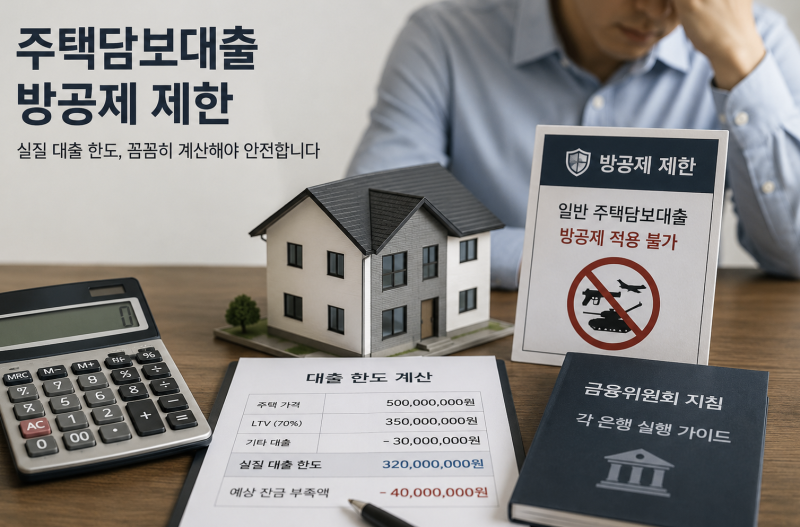
다만, 대출 총량 관리와 관련하여 금융회사의 내부 심사 기준 및 운용 상황에 따라 대출 실행 여부가 달라질 수 있으므로, 정책 완화만 믿고 안심하기보다는 개별적인 확인이 필요합니다. 특히 잔금일이 임박한 경우, 뉴스 기사 제목보다는 본인의 거래 상황과 금융회사의 구체적인 대출 가능 여부를 미리 확인하는 것이 중요합니다. 정부의 대출완화 정책은 실수요자들의 자금 애로 해소에 기여하고 있지만, 개인의 상황에 맞는 면밀한 검토와 준비가 동반되어야 합니다.