
직장인 신용대출은 최근 물가 상승과 목돈 지출 증가로 인해 많은 직장인이 관심을 가지는 금융 상품입니다. 특히 2026년 9월 기준으로 연소득 이내 한도, 은행별 1억원 상한, 과조회 심사 등 세 겹의 벽이 존재하며, 비교 앱을 연달아 사용할 경우 대출이 보류될 수 있는 함정이 있어 주의가 필요합니다. 신용대출 한도는 모든 금융권 합산 연소득 이내로 제한되며, 주요 은행들은 1인당 최대 1억원(마이너스통장 5천만원 안팎)으로 상한을 두고 있습니다.
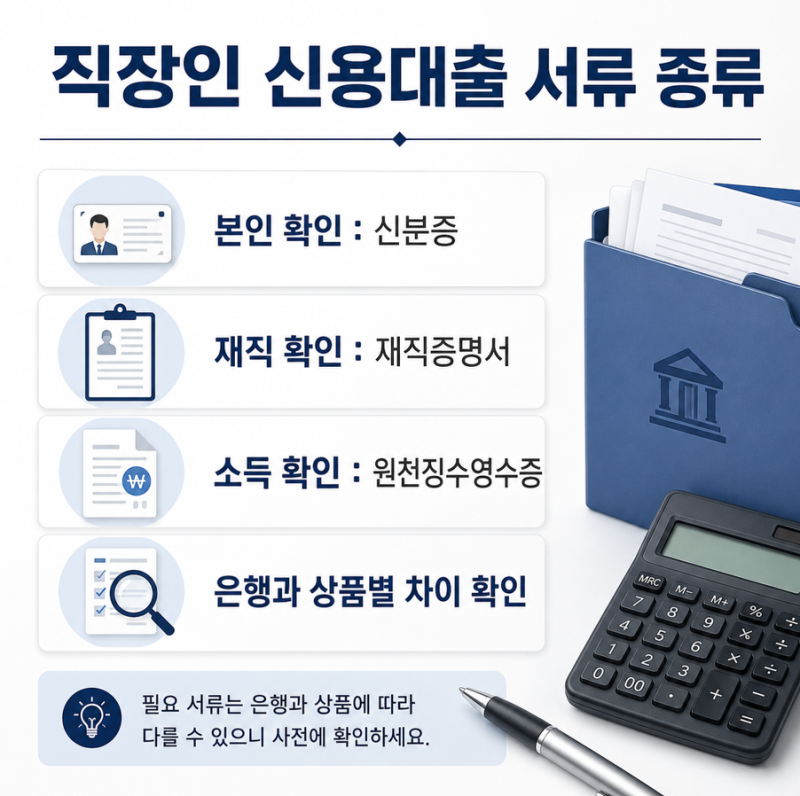
실제 블로그 후기들을 살펴보면, 직장인 신용대출 서류는 은행뿐 아니라 상품 종류, 신청 채널, 신청자의 재직 및 소득 상황에 따라 크게 달라지는 것을 알 수 있습니다. 비대면 상품은 공공마이데이터나 스크래핑 방식으로 정보를 확인하여 직접 제출할 서류가 줄어들지만, 영업점 상품이나 자동 확인이 어려운 경우에는 신분증, 재직증명서, 소득증빙서류 등을 추가로 요구할 수 있습니다. 재직 기간 3개월 이상(건강보험료 3회 이상 납부)이 중요한 기준으로 작용합니다.
신용대출 신청 전에는 본인 확인(신분증), 재직 확인(재직증명서, 건강보험 자격득실확인서 등), 소득 확인(근로소득원천징수영수증, 소득금액증명원 등) 서류를 미리 준비하는 것이 좋습니다. 특히 비대면 신청 시 '서류 제출 없음'으로 표시되더라도 전산으로 정보를 확인하는 방식이므로, 정확한 서류 종류는 신청하려는 상품의 최신 안내를 직접 확인하는 것이 가장 중요합니다. 이처럼 직장인 신용대출은 서류 준비부터 한도 조회 순서까지 꼼꼼한 확인이 필요합니다.